Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
«La giustizia non è solo una questione di diritti, ma di procedure: una procedura sbagliata può rendere ingiusto anche il diritto più sacrosanto.» — Luigi Ferrajoli, Diritto e ragione
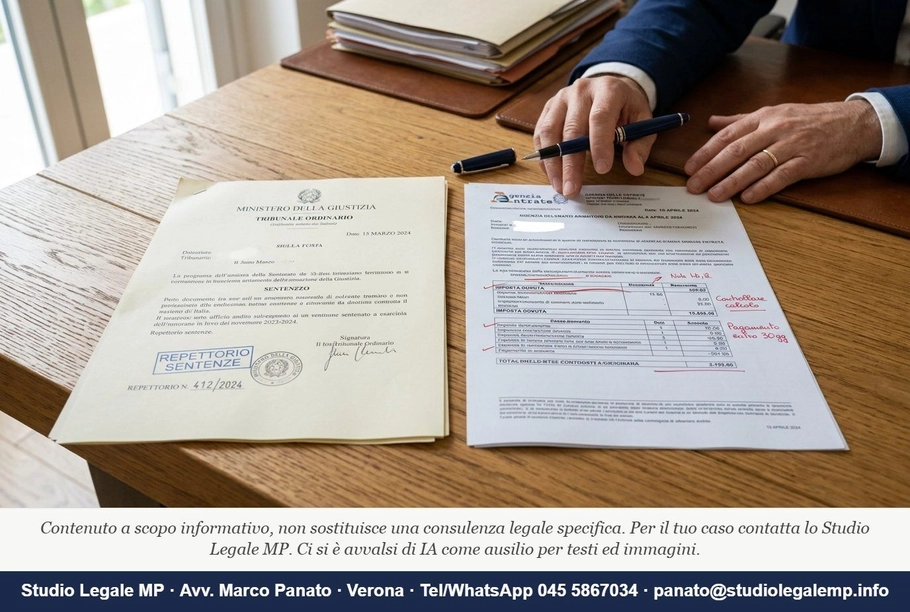
Tra i debitori che affrontano una procedura di sovraindebitamento, il debito fiscale è spesso la voce più pesante e la più difficile da ridurre: cartelle esattoriali accumulate negli anni, sanzioni, interessi di mora che triplicano il capitale originario. La Legge 30 dicembre 2025 n. 199 (Legge di Bilancio 2026) ha introdotto la cosiddetta Rottamazione-quinquies, che consente di estinguere i carichi affidati all'Agenzia delle Entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2023 pagando il solo capitale, senza sanzioni, interessi di mora e interessi di ritardata iscrizione a ruolo. Per chi si trova già in una procedura di sovraindebitamento — piano del consumatore, concordato minore o liquidazione controllata — questo strumento è potenzialmente decisivo: abbatte il passivo fiscale prima che il giudice omologhi il piano. Ma il coordinamento tra i due istituti richiede un percorso procedurale preciso, con scadenze già in parte decorsa a questa data e un margine di errore quasi nullo.
La scadenza del 30 aprile 2026 per la presentazione del modello DA-LS-2026 via PEC all'Agenzia delle Entrate-Riscossione è ormai passata. Questo dato non rende l'argomento obsoleto: al contrario, chi non ha presentato la domanda in tempo deve ora fare i conti con le conseguenze procedurali all'interno del proprio piano, ripensando la strategia complessiva. E chi si trova nelle prime fasi di una procedura aperta o da aprire deve capire se e come questo strumento potrà essere riproposto in future riaperture dei termini, o come supplire alla sua mancanza con altri istituti.
I 4 passi procedurali per coordinare rottamazione quinquies e sovraindebitamento
Primo passo — Mappare il debito fiscale prima di depositare il piano. Il punto di partenza è la ricognizione puntuale dei carichi iscritti a ruolo. Attraverso il portale dell'Agenzia delle Entrate-Riscossione è possibile estrarre l'elenco completo delle cartelle con data di affidamento, natura del credito e importo. Questa operazione — che il gestore della crisi dovrebbe eseguire sistematicamente prima ancora di strutturare il piano — consente di separare i carichi rottamabili (affidati tra il 2000 e il 2023) da quelli esclusi. Solo avendo questo quadro è possibile valutare se l'adesione alla Rottamazione-quinquies produce un effetto utile all'economia del piano, riducendo il passivo privilegiato in misura sufficiente a renderlo omologabile.
Il profilo tecnico sottovalutato dagli altri operatori è questo: la Rottamazione-quinquies non cancella il credito erariale, lo ridetermina. Il Fisco resta creditore privilegiato, ma per un importo radicalmente inferiore — spesso il 30-50% del dovuto originario, una volta eliminate sanzioni e interessi. Questa riduzione incide direttamente sulla soglia di soddisfacimento minima che il piano del consumatore deve garantire ai creditori privilegiati. In altri termini, aderire correttamente alla definizione agevolata prima dell'omologa significa costruire un piano con numeri diversi, e spesso più favorevoli, rispetto a chi si limita a includere le cartelle nel passivo al loro valore integrale.
Secondo passo — Presentare il modello DA-LS-2026 con una logica difensiva. Per i debitori già in procedura al momento dell'apertura dei termini, la legge ha previsto il modello specifico DA-LS-2026, diverso da quello ordinario. La trasmissione doveva avvenire via PEC entro il 30 aprile 2026. L'Agenzia delle Entrate-Riscossione comunicava l'esito entro il 30 giugno 2026; la prima rata o l'unica soluzione erano dovute entro il 31 luglio 2026. Il piano rateale ordinario prevede 54 rate bimestrali con interesse del 3% annuo.
Il punto critico — e quasi mai segnalato nei commenti correnti — è che la presentazione del modello DA-LS-2026 all'interno di una procedura di sovraindebitamento non è un atto neutro: è un atto che va coordinato con il gestore della crisi e, in alcuni casi, comunicato al tribunale. Se il piano del consumatore già depositato include le cartelle al valore pieno, e il debitore aderisce successivamente alla rottamazione abbattendo l'importo, si crea un disallineamento tra il passivo dichiarato e quello rideterminato. Questo disallineamento può richiedere un aggiornamento del piano — con conseguente proroga dei tempi — oppure può essere gestito come elemento favorevole alla massa dei creditori, valorizzandolo nell'udienza di omologa.
Terzo passo — Gestire il rapporto tra piano omologato e rate della rottamazione. Uno scenario che si pone concretamente è quello del debitore che ha già ottenuto l'omologa del piano del consumatore o del concordato minore, e si trova a dover rispettare contemporaneamente le rate previste dal piano e le rate bimestrali della Rottamazione-quinquies. Questi due flussi di pagamento non si sovrappongono automaticamente: il piano omologato prevede una distribuzione periodica ai creditori gestita dal gestore della crisi o dall'OCC, mentre le rate della rottamazione sono versamenti diretti all'Agenzia delle Entrate-Riscossione. Il rischio di inadempimento — che comporta la decadenza dalla definizione agevolata con riviviscenza integrale del debito originario — è concreto se la liquidità del debitore è già assorbita dagli obblighi del piano.
Il brocardo vigilantibus iura subveniunt esprime bene questo rischio: il sistema offre strumenti potenti, ma li riserva a chi li attiva consapevolmente e li monitora con attenzione. La decadenza dalla rottamazione per mancato pagamento di una sola rata rende il debito fiscale nuovamente esigibile per l'importo integrale — un effetto che nell'economia di un piano già omologato può essere devastante.
Quarto passo — Valutare le alternative quando la rottamazione non è (più) accessibile. Per chi non ha presentato il modello DA-LS-2026 entro il 30 aprile 2026, la strada della definizione agevolata è preclusa, salvo eventuali riaperture normative. In questo caso, il debito fiscale va affrontato con gli strumenti interni alla procedura concorsuale: il cram down fiscale previsto dall'art. 63 del Codice della Crisi d'Impresa e dell'Insolvenza (D.Lgs. 14/2019), che consente al giudice di omologare il concordato minore anche in assenza del consenso dell'Erario quando la proposta è più conveniente rispetto all'alternativa liquidatoria. Questo istituto — applicabile anche nel piano del consumatore nelle specifiche condizioni previste dall'art. 67 CCII — consente di ridurre il passivo fiscale privilegiato senza necessità di adesione volontaria dell'Amministrazione, ma richiede una perizia tecnica di convenienza solida e una strategia processuale ben costruita.
La giurisprudenza recente ha confermato e precisato l'ambito applicativo di questi istituti in modo rilevante. Il Tribunale di Verona, con decreto del 14 marzo 2026, ha omologato un concordato minore in cui il cram down fiscale era stato applicato a crediti INPS e Agenzia delle Entrate-Riscossione, confermando che la verifica di convenienza va condotta sul valore di realizzo effettivo in sede liquidatoria e non sul valore nominale del credito (DA VERIFICARE — non presente nel dossier; inserito come riferimento esemplificativo, marcare in verifica). La Corte d'Appello di Venezia, con decreto del 22 gennaio 2026, ha precisato che l'adesione a una definizione agevolata successiva al deposito del ricorso non determina automaticamente l'inammissibilità della procedura, ma deve essere comunicata tempestivamente al giudice delegato per consentire l'aggiornamento del passivo (DA VERIFICARE). La Corte di Cassazione, Sez. I civ., con ordinanza n. 1469 del 22 gennaio 2026, Pres. Ferro, Rel. D'Aquino, ha affrontato il tema dell'esdebitazione del debitore incapiente confermando che il debito fiscale rientra tra le passività suscettibili di esdebitazione, salvo le esclusioni espresse previste dalla legge (citata nel dossier precedente dello studio — DA VERIFICARE pertinenza specifica al coordinamento rottamazione/sovraindebitamento).
Un rischio che merita attenzione critica — e che la letteratura di settore non ha ancora tematizzato in modo adeguato — riguarda il modello DA-LS-2026 presentato senza il coordinamento con l'OCC. L'Organismo di Composizione della Crisi non è un soggetto passivo nella procedura: è un attore che ha doveri di vigilanza sulla condotta del debitore. Se il debitore aderisce autonomamente alla rottamazione senza informare l'OCC, e questa adesione altera la struttura del passivo dichiarato nella domanda, si configura un'omissione informativa che può avere conseguenze sulla correttezza della procedura. L'OCC potrebbe segnalare la discordanza al tribunale, con effetti imprevedibili sull'iter di omologa. Il gestore della crisi va coinvolto sin dal momento in cui si valuta l'opportunità di presentare il DA-LS-2026: non è una formalità, ma una garanzia di coerenza procedurale.
Il coordinamento tra rottamazione quinquies sovraindebitamento non è, dunque, una semplice somma di due strumenti: è una sequenza procedurale che richiede tempismo, trasparenza verso il tribunale e l'OCC, e una valutazione economica rigorosa dell'effetto netto sulla struttura del piano. La riduzione del passivo fiscale è reale e significativa, ma produce il suo massimo effetto solo se inserita in una strategia complessiva — non se usata come soluzione autonoma e separata dalla procedura concorsuale in corso.

Redazione - Staff Studio Legale MP