Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
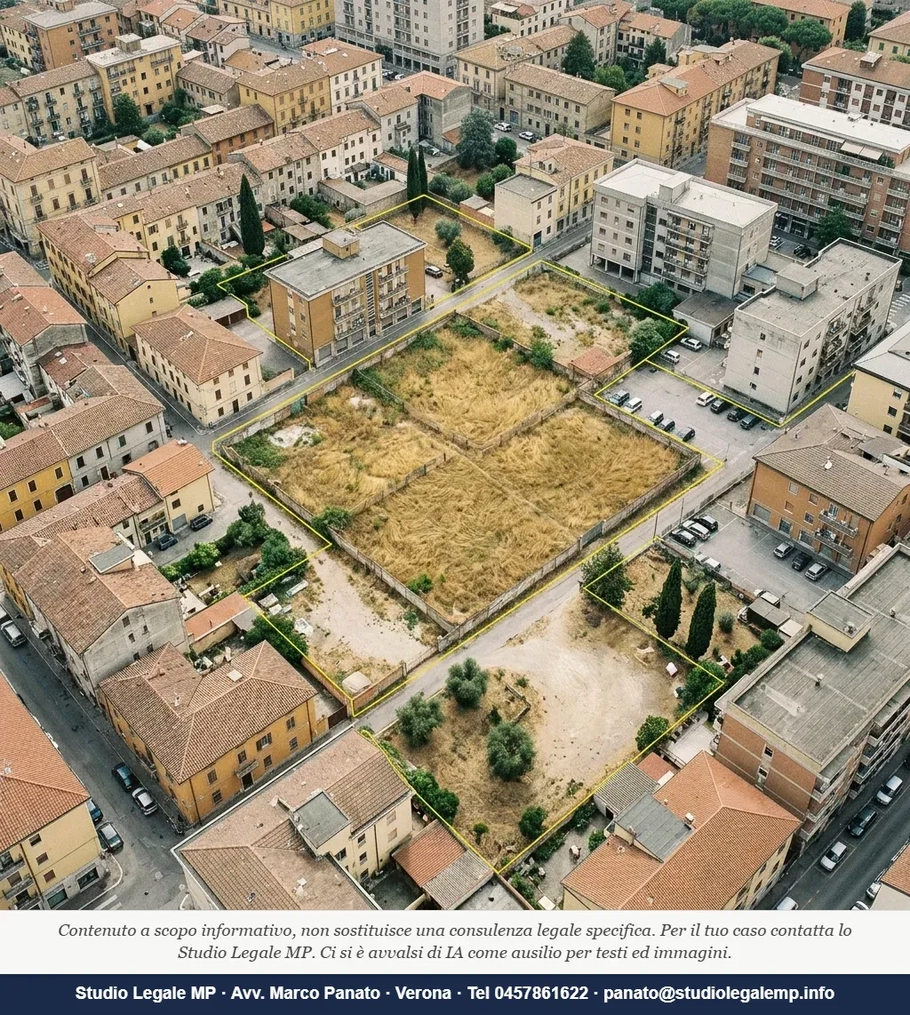
Entro sessanta giorni dalla notifica chi ha ricevuto un avviso di accertamento IMU su un terreno vincolato a verde o parcheggio deve decidere se impugnarlo o pagare. Chi ha invece smesso di versare l'imposta convinto che il vincolo urbanistico azzerasse il tributo rischia qualcosa di più sottile: gli accertamenti possono arrivare a distanza di anni, e per i periodi d'imposta non prescritti il Comune può chiedere l'intero importo con interessi e sanzioni. La Corte di Cassazione, Sez. V, ord. n. 25755 del 24 settembre 2026, ha appena chiuso — di nuovo — questo contenzioso seriale. Vale la pena leggerla, anche se i media l'hanno raccontata solo a metà.
Cosa ha detto davvero la Cassazione con l'ordinanza n. 25755/2026
La Corte di Cassazione ribadisce che l'edificabilità di un'area compresa nel piano regolatore generale non viene meno per la presenza di specifici vincoli urbanistici, salvo che si tratti di vincoli assoluti. Il caso riguardava immobili con anni d'imposta 2012 e 2013, a conferma che certi errori persistono da oltre un decennio. I vincoli urbanistici incidono sul valore venale ma non escludono l'imponibilità; le sanzioni tributarie non si trasmettono agli eredi.
Quest'ultimo punto — le sanzioni agli eredi — è il punto più trascurato dalla stampa. Il D.Lgs. 472/1997 art. 8 stabilisce che le sanzioni tributarie si estinguono con la morte del trasgressore: se il proprietario del terreno è deceduto lasciando anni di IMU non versata, gli eredi ereditano il debito d'imposta e gli interessi, ma non le sanzioni. Una distinzione che vale migliaia di euro in sede di liquidazione successoria.
La distinzione che cambia tutto: vincolo assoluto o vincolo di destinazione?
Questo è il cuore del problema, e la ragione per cui tanti contribuenti perdono la causa anche quando pensano di avere ragione.
I vincoli d'inedificabilità assoluta, fissati in via generale e preventiva nel piano regolatore generale, vanno tenuti distinti dai vincoli di destinazione. La presenza di vincoli sul suolo assume rilievo ai soli fini della determinazione della base imponibile.
In pratica: il vincolo assoluto è quello che nessun soggetto — privato o pubblico — può derogare, imposto dalla legge in via generale e preventiva. Rientrano qui, ad esempio, le fasce di rispetto stradale normate dal Codice della Strada, le aree golenali classificate come tali per legge, le zone di rispetto cimiteriale. Il vincolo di destinazione, invece, è quello che il piano regolatore assegna a una specifica funzione (verde attrezzato, parcheggio pubblico, scuola, impianti sportivi): l'area resta edificabile in senso fiscale, perché tecnicamente lo Stato o il Comune potrebbero realizzarvi un'opera, e quindi mantiene una potenzialità edificatoria, sia pure compressa.
Per i giudici "l'inclusione di un'area in una zona destinata dal piano regolatore generale ad attrezzature e impianti di interesse generale, o a servizi pubblici o di interesse pubblico, non esclude l'oggettivo carattere edificabile". La presenza dei vincoli di destinazione "non sottrae le aree su cui insistono al regime fiscale proprio dei suoli edificabili, ma incide soltanto sulla concreta valutazione del relativo valore venale e, conseguentemente, sulla base imponibile".
Questo orientamento non è nuovo: la Cassazione si era pronunciata nello stesso modo con l'ordinanza 15729/2014, precisando che i vincoli urbanistici o paesaggistici non escludono che un'area possa essere qualificata edificabile. La n. 25755/2026 lo consolida ulteriormente e aggiunge il tema successorio.
Se il mio terreno è destinato a verde pubblico dal piano regolatore devo pagare l'IMU?
Sì, nella quasi totalità dei casi. Se il piano regolatore classifica l'area come edificabile — o comunque non la include in una zona a inedificabilità assoluta — la destinazione a verde pubblico è un vincolo di destinazione, non un vincolo assoluto. L'IMU è dovuta, ma la base imponibile (il valore su cui si calcola l'imposta) dovrà riflettere la riduzione di valore commerciale che il vincolo comporta. Fermare i versamenti è l'errore più costoso che si possa fare.
Come si calcola la base imponibile IMU per un'area edificabile con vincoli?
Per i terreni, la legge stabilisce che la base imponibile è il valore venale in comune commercio al 1° gennaio dell'anno di imposizione. In assenza di vincoli, il riferimento immediato sono le delibere comunali che i Comuni adottano per orientare i contribuenti. Il Comune ha il potere di indicare i valori delle aree per il pagamento dell'IMU, anche per gli anni d'imposta precedenti, ma la deliberazione è una mera scelta dell'ente e non un obbligo posto a suo carico. La Cassazione, con l'ordinanza 754/2021, ha chiarito che il consiglio comunale e la giunta hanno il potere di fissare i valori medi delle aree edificabili, per determinare il quantum dovuto.
Quando l'area è gravata da vincoli di destinazione — verde, parcheggio, servizi — il valore venale effettivo sarà sensibilmente inferiore al valore di mercato di un'area libera nella stessa zona. La riduzione può arrivare, in casi concreti, anche al 70-80% del valore base, a seconda dell'entità del vincolo e della sua probabilità di permanenza. Ma quella riduzione va documentata: perizia di parte, riferimento ai valori OMI della zona e alle delibere comunali. Non basta invocarla in astratto.
Quando un vincolo urbanistico esclude del tutto l'IMU su un terreno?
Solo quando è un vincolo assoluto: imposto per legge in via generale e preventiva, che preclude qualsiasi utilizzo edificatorio sia privato sia pubblico. Non è sufficiente che l'area non sia attualmente edificabile, né che manchino i piani attuativi, né che sia destinata a un'opera pubblica. I vincoli d'inedificabilità assoluta, previsti nel piano regolatore generale, vanno tenuti distinti dai vincoli di destinazione che non fanno venire meno l'originaria natura edificabile.
Un esempio pratico: un terreno destinato a parco urbano attrezzato dal PRG paga l'IMU. Un terreno ricadente in fascia di rispetto di un elettrodotto classificata per legge come non edificabile in assoluto, potrebbe invece non pagarlo — ma solo se la classificazione è davvero assoluta e non dipende da valutazioni caso per caso.
I 5 errori che portano a perdere il contenzioso — e a pagare il doppio
Nelle pratiche che seguiamo, l'errore più frequente è il primo che elencheremo: il contribuente presenta in giudizio la destinazione urbanistica a "parco" o "parcheggio" come se fosse prova da sola sufficiente di inedificabilità assoluta. Non lo è.
Primo errore: confondere destinazione e inedificabilità assoluta. Verde pubblico, parcheggio, standard urbanistici sono vincoli di destinazione. L'IMU si paga comunque; si riduce solo la base imponibile. Chi porta in giudizio solo l'estratto del PRG senza dimostrare che il vincolo è imposto per legge in via generale, perde.
Secondo errore: smettere di versare l'imposta e non dichiarare il valore ridotto. Il contribuente che interrompe i pagamenti convinto di avere ragione si espone a due problemi: accumula anni di imposta non versata, e — spesso — non ha mai dichiarato al Comune il valore ridotto dell'area. La dichiarazione IMU non serve solo a comunicare la variazione del presupposto oggettivo, ma anche a individuare la base imponibile, elemento decisivo per valutare eventuali violazioni. Se non la presenti, il Comune accerterà l'imposta sui propri valori orientativi, che nella maggior parte dei casi sono ben più alti del valore reale del terreno vincolato.
Terzo errore: affidarsi alla delibera comunale sui valori medi senza verificare se il Comune ha un valore specifico per le aree vincolate. Molti comuni — tra cui diversi nel Veronese e nel Veneto in generale — distinguono nelle proprie delibere tra aree libere e aree con vincoli di destinazione, applicando coefficienti riduttivi. Non controllare la delibera aggiornata al 1° gennaio dell'anno di riferimento significa pagare su una base imponibile gonfiata.
Quarto errore: trascurare il profilo successorio. La n. 25755/2026 ha chiarito l'intrasmissibilità delle sanzioni agli eredi. Chi eredita un immobile con anni di IMU arretrata deve sapere che i debiti d'imposta e gli interessi si trasmettono, ma le sanzioni no. In una trattativa con il Comune o in un piano di rateizzazione, questa distinzione va fatta valere esplicitamente: può ridurre il carico complessivo in modo significativo.
Quinto errore: impugnare l'accertamento senza una perizia aggiornata sul valore dell'area. Il giudice tributario — oggi la Corte di Giustizia Tributaria di primo grado, ex Commissione Tributaria Provinciale — valuta la base imponibile su prove concrete. Un'area verde con vincolo espropriativo quinquennale e nessun piano attuativo approvato vale meno, ma quanto meno deve dirlo un perito. Senza quella perizia, il giudice tende a confermare i valori del Comune.
Riflessione critica: il rischio che nessuno segnala
C'è un profilo che la giurisprudenza consolidata non affronta direttamente, ma che emerge nella pratica: la coesistenza sullo stesso mappale di porzioni con vincoli diversi. Un terreno può essere in parte destinato a verde (vincolo di destinazione, IMU dovuta) e in parte a fascia di rispetto idrogeologica classificata per legge (vincolo assoluto, IMU non dovuta). In questi casi il contribuente ha diritto a un frazionamento virtuale della base imponibile, con la quota assoluta esclusa dall'imposta e quella di destinazione assoggettata a valore ridotto.
Questo è il terreno — è il caso di dirlo — su cui si giocano le cause meglio costruite: non la discussione sul principio generale, ormai stabilizzato dalla Cassazione, ma l'analisi puntuale delle NTA (Norme Tecniche di Attuazione del PRG), delle schede di zona e degli eventuali vincoli sovrapposti. Vigilantibus iura subveniunt: il diritto assiste chi è attento, non chi aspetta che arrivi l'accertamento.
In materia tributaria questo ha conseguenze immediate: l'ignoranza dell'orientamento giurisprudenziale non sospende i termini di accertamento e non riduce le sanzioni. Il termine ordinario per l'accertamento IMU è di cinque anni dall'anno d'imposta (per omessa dichiarazione). Cinque anni sono un arco di tempo lungo. Abbastanza da accumulare un debito che un proprietario di un'area di 2.000 metri quadrati in zona semicentrale potrebbe non aspettarsi.
Nota di pratica
Nelle pratiche che seguiamo, il problema emerge quando il contribuente presenta ricorso senza aver prima verificato la delibera comunale vigente nell'anno d'imposta contestato. Il Comune accerta sulla base di un valore orientativo — spesso rimasto invariato da anni — e il contribuente impugna l'accertamento senza produrre né la delibera né una perizia alternativa. Il risultato è che il giudice, non avendo elementi diversi, conferma il valore del Comune. La causa si perde per difetto di prova, non per il merito della questione.
Domande frequenti
Se smetto di pagare l'IMU su un terreno con vincolo a verde, cosa rischio concretamente?
Il Comune può notificare avvisi di accertamento per i cinque anni d'imposta non prescritti. Sull'imposta non versata maturano interessi legali e si aggiungono sanzioni che vanno dal 25% al 30% dell'imposta evasa, salvo ravvedimento operoso. Se l'importo è significativo — anche solo 1.500–2.000 euro l'anno su un'area di medie dimensioni — in cinque anni il debito complessivo può triplicare.
La delibera comunale che fissa i valori medi è vincolante per me?
No, non è vincolante in senso stretto: il contribuente può dichiarare un valore inferiore a quello orientativo deliberato dal Comune, purché lo giustifichi. Se il valore dichiarato è inferiore, il Comune può emettere un avviso di accertamento, ma il contribuente ha il diritto di difendersi producendo una perizia di stima. La delibera è un punto di riferimento utile, non una soglia insuperabile.
Mio padre aveva un terreno vincolato e non ha mai pagato l'IMU. Gli eredi devono pagare tutto?
Gli eredi rispondono del debito d'imposta e degli interessi, che si trasmettono mortis causa. Le sanzioni, invece, non si trasmettono: si estinguono con la morte del contribuente, come stabilito dall'art. 8 del D.Lgs. 472/1997 e confermato dalla Cass. civ., Sez. V, ord. n. 25755 del 24 settembre 2026. Prima di pagare o impugnare, conviene quindi verificare esattamente la composizione del debito richiesto dal Comune per separare le voci trasmissibili da quelle che non lo sono.

Redazione - Staff Studio Legale MP