Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
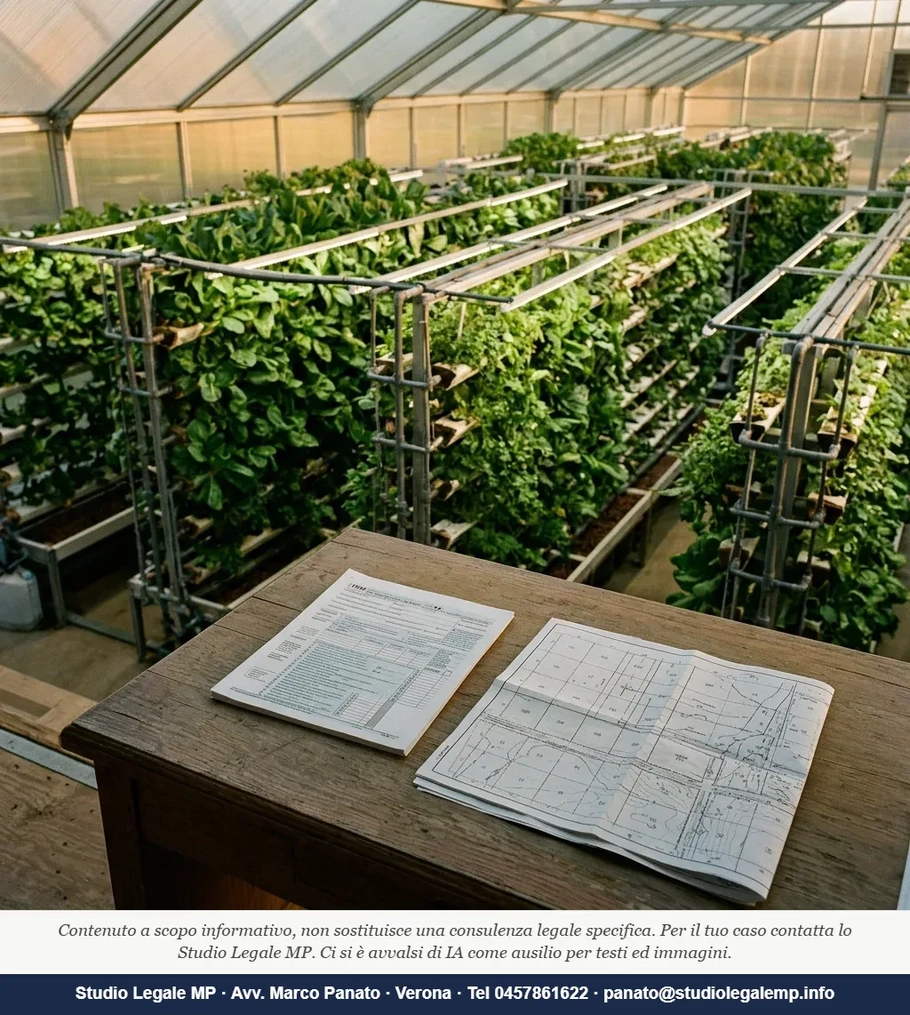
L'anno scorso l'azienda ha installato i nuovi tunnel di coltivazione idroponica. Il commercialista ha confermato che rientrano nel reddito agrario. La dichiarazione è stata presentata in regime catastale, le imposte sono state pagate secondo quel criterio. Tutto in ordine — almeno in apparenza. Poi arriva la verifica: l'Agenzia delle Entrate chiede di dimostrare che la superficie degli immobili adibiti alla coltivazione non supera il doppio della superficie agraria di riferimento. E lì comincia il problema: quel parametro non è ancora stato definito da nessun decreto attuativo. Il verificatore interpreta la norma a sua discrezione. L'azienda non ha nulla di più di una planimetria catastale generica.
Questo scenario, che nell'estate del 2026 era ancora teorico, oggi è concreto. L'accertamento fiscale sul reddito agrario è entrato in una fase nuova, e chi non si adegua adesso si troverà a gestire una controversia costosa su un terreno normativo ancora incompleto.
Il D.Lgs. 141/2026: il nuovo testo unico sull'accertamento fiscale
Il D.Lgs. n. 141 del 5 agosto 2026, pubblicato in Gazzetta Ufficiale con il supplemento ordinario n. 28 alla serie generale n. 181 del 6 agosto 2026, riunisce e coordina in un unico corpo normativo le disposizioni relative alle attività di controllo e ai poteri di accertamento dell'Amministrazione finanziaria. Il testo è in vigore dal 7 agosto 2026.
Il provvedimento raccoglie in 368 articoli tutta la normativa su adempimenti, dichiarazioni, controlli e accertamento. Non si tratta di una riforma sostanziale del diritto tributario agricolo — quello è già stato fatto con il D.Lgs. 117/2026 e il D.Lgs. 148/2026 — ma di qualcosa di più insidioso per l'azienda agricola: un testo che ordina e potenzia gli strumenti con cui il Fisco controlla. Il Testo Unico è finalizzato alla puntuale individuazione delle norme vigenti, al loro coordinamento formale e sostanziale, nonché all'abrogazione espressa delle disposizioni incompatibili. Le disposizioni del nuovo Testo Unico sono efficaci a partire dal 1° gennaio 2027.
Questo significa che da gennaio 2027 cambierà anche il riferimento normativo da opporre al Fisco in sede di difesa. Chi pianifica adesso lavora su basi solide; chi aspetta si troverà a usare un codice diverso da quello che aveva in mente.
Cosa cambia nelle verifiche fiscali agricole con il D.Lgs. 141/2026?
La risposta concreta è questa: dal 1° gennaio 2027 i verificatori dell'Agenzia delle Entrate opereranno con un impianto normativo coordinato che connette la riqualificazione del reddito agrario in reddito d'impresa direttamente alle procedure di accertamento. Prima, questi due piani — il regime sostanziale e le regole procedurali — erano in testi separati, non sempre coerenti tra loro. Ora dialogano.
Il D.Lgs. 148/2026, in vigore dal 12 agosto 2026, ha ridisegnato l'art. 32 TUIR: le nuove regole sui redditi agricoli introdotte con il decreto legislativo 7 agosto 2026, n. 148 si applicano dal 12 agosto 2026 e incidono sul confine tra reddito agrario e reddito d'impresa per molte aziende, intervenendo in particolare sull'articolo 32 del TUIR per precisare gli effetti fiscali di coltivazioni in serra, vertical farm e attività connesse svolte tramite immobili di cui alla lettera b-bis.
Il reddito agrario spetta solo se ricorrono congiuntamente tre condizioni: una determinata tecnica di coltivazione, un immobile censito in specifiche categorie catastali e una superficie produttiva contenuta entro il doppio della "superficie agraria di riferimento".
Tali attività possono produrre reddito agrario entro specifici limiti di superficie, in attesa del decreto MASAF/MEF che dovrà definire criteri e modalità catastali. Ed è qui che si annida il rischio principale.
Il punto cieco che nessuno segnala: il decreto attuativo non c'è
I commentatori si fermano alla novità normativa. Nessuno dice con chiarezza cosa accade quando il verificatore arriva in azienda prima che il decreto interministeriale MASAF/MEF abbia definito la "superficie agraria di riferimento".
Senza quel parametro, il limite del doppio della superficie — che è la chiave per stabilire se si è in regime catastale o in regime d'impresa — rimane un confine mobile. Il reddito relativo alla parte eccedente concorre a formare il reddito d'impresa nell'ammontare corrispondente al reddito agrario relativo alla superficie di riferimento dal suddetto decreto interministeriale attuativo in proporzione alla superficie eccedente (se produzione di vegetali all'interno di fabbricati censiti al catasto dei fabbricati).
Se il decreto attuativo non c'è, il verificatore deve comunque applicare la norma — e lo farà con i parametri che riesce a ricostruire autonomamente, spesso in chiave sfavorevole al contribuente. La difesa dell'azienda, in quel momento, si regge su un unico strumento: la documentazione tecnica prodotta prima della verifica.
Una perizia agro-estimativa — cioè una valutazione tecnica redatta da un agronomo o da un dottore agronomo che quantifichi la superficie agraria effettivamente disponibile e la raffronti con la superficie degli immobili utilizzati — è oggi il principale argine contro una riqualificazione discrezionale. Non è un documento che si predispone in trenta giorni durante un'ispezione.
Per imprenditori agricoli individuali, società semplici e strutture altamente tecnologiche, diventa ancora più rilevante la verifica dei limiti quantitativi entro cui le attività connesse possono beneficiare della tassazione su base catastale.
Come si difende un'azienda agricola in caso di accertamento sul reddito agrario?
La difesa efficace si costruisce prima che arrivi l'avviso, non dopo. Tre passaggi concreti.
Il primo è la mappatura documentale: l'azienda deve disporre di una planimetria aggiornata che distingua con precisione la superficie terrena coltivata, la superficie degli immobili adibiti alla produzione indoor o in serra, e — con apposita relazione tecnica — la stima della superficie agraria di riferimento calcolata in via analogica rispetto ai criteri del D.Lgs. 192/2024.
Il secondo è il fascicolo fiscale aggiornato: la dichiarazione dei redditi deve indicare chiaramente a quale lettera dell'art. 32 TUIR è ricondotta ogni singola attività. La riforma ricomprende nel reddito agrario anche la produzione di beni, materiali o immateriali, collegati alla tutela ambientale e alla lotta ai cambiamenti climatici. I redditi eccedenti i limiti dell'articolo 32 TUIR sono invece determinati secondo le regole forfetarie dell'articolo 56-bis, salvo opzione per il regime ordinario. Questa distinzione deve emergere dalla dichiarazione stessa, non essere ricostruita a posteriori.
Il terzo è il presidio giurisprudenziale. La Cass. civ., Sez. trib., ord. 27 aprile 2026, n. 11347 ha confermato che in sede di accertamento analitico-induttivo — cioè quando il Fisco ridetermina il reddito partendo da dati parziali e presunzioni — il contribuente ha diritto al riconoscimento forfetario dei costi connessi ai ricavi contestati. La Cass. civ., Sez. trib., ord. 2 febbraio 2026, n. 2149 ha rafforzato il principio che il reddito d'impresa va determinato in modo realistico, tenendo conto anche dei costi direttamente collegati ai ricavi contestati, purché il contribuente li alleghi e li provi. Se l'Amministrazione finanziaria sostiene che i ricavi reali sono superiori a quelli dichiarati, non può trattare la dichiarazione originaria come un recinto invalicabile per negare, in automatico, ulteriori costi correlati.
Questo principio vale anche quando l'Agenzia vuole riqualificare un'attività da agraria a d'impresa: i costi aggiuntivi che sarebbero emersi con il regime d'impresa devono essere riconosciuti, e spetta all'azienda allegarli e provarli.
L'Agenzia delle Entrate può riqualificare come reddito d'impresa i ricavi di una vertical farm?
Sì, può farlo. E la giurisprudenza conferma che la tassazione catastale non è uno scudo imperforabile. La determinazione del reddito su base catastale — reddito agrario e dominicale — non costituisce uno "scudo" impenetrabile contro gli accertamenti sintetici o analitico-induttivi.
Se l'impianto assume caratteristiche più vicine a un'attività industriale che agricola — per esempio con processi fortemente automatizzati e distacco dal fondo — la qualificazione come reddito d'impresa diventa più probabile. Serre hi-tech, vertical farming e idroponica devono essere valutati caso per caso, verificando se rientrano ancora nel concetto di attività agricola ai fini fiscali.
La Cass. civ., Sez. trib., ord. 3 maggio 2026, n. 12368 ha precisato che la presunzione relativa ai prelevamenti bancari non giustificati conserva efficacia esclusivamente nei confronti dei titolari di reddito d'impresa. Questo ha un riflesso diretto: se il Fisco riesce a riqualificare l'attività da agraria a imprenditoriale, scattano anche le presunzioni bancarie — con inversione dell'onere della prova a carico del contribuente. Il rischio, in aziende con movimentazioni elevate, non è trascurabile.
Il principio summum ius summa iniuria — l'applicazione rigorosa della norma che produce un risultato iniquo — descrive bene cosa accade quando si applica meccanicamente il limite di superficie senza considerare la natura biologica del ciclo produttivo. Non è un argomento retorico: è un criterio interpretativo riconosciuto dalla giurisprudenza per contestare accertamenti formalmente corretti ma sostanzialmente arbitrari.
Come scriveva Nassim Nicholas Taleb, i sistemi fragili si rompono proprio dove sembrano più solidi: l'azienda che conta sulla certezza catastale senza documentarla è fragile esattamente quanto quella che non ha mai applicato il regime agrario.
Nota dall'esperienza dello studio
Nelle pratiche che seguiamo in materia di diritto agrario e fiscalità d'impresa, l'errore più frequente è questo: l'azienda dispone di una perizia catastale degli immobili aggiornata, ma non ha mai fatto fare una relazione tecnica che colleghi quella superficie agli ettari effettivamente coltivati all'aperto. Sono due documenti diversi. Il primo dice quanto è grande il capannone; il secondo dice quanto vale quel capannone ai fini dell'art. 32 TUIR. Quando arriva il verificatore, il primo da solo non basta.
Redazione - Staff Studio Legale MP