Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
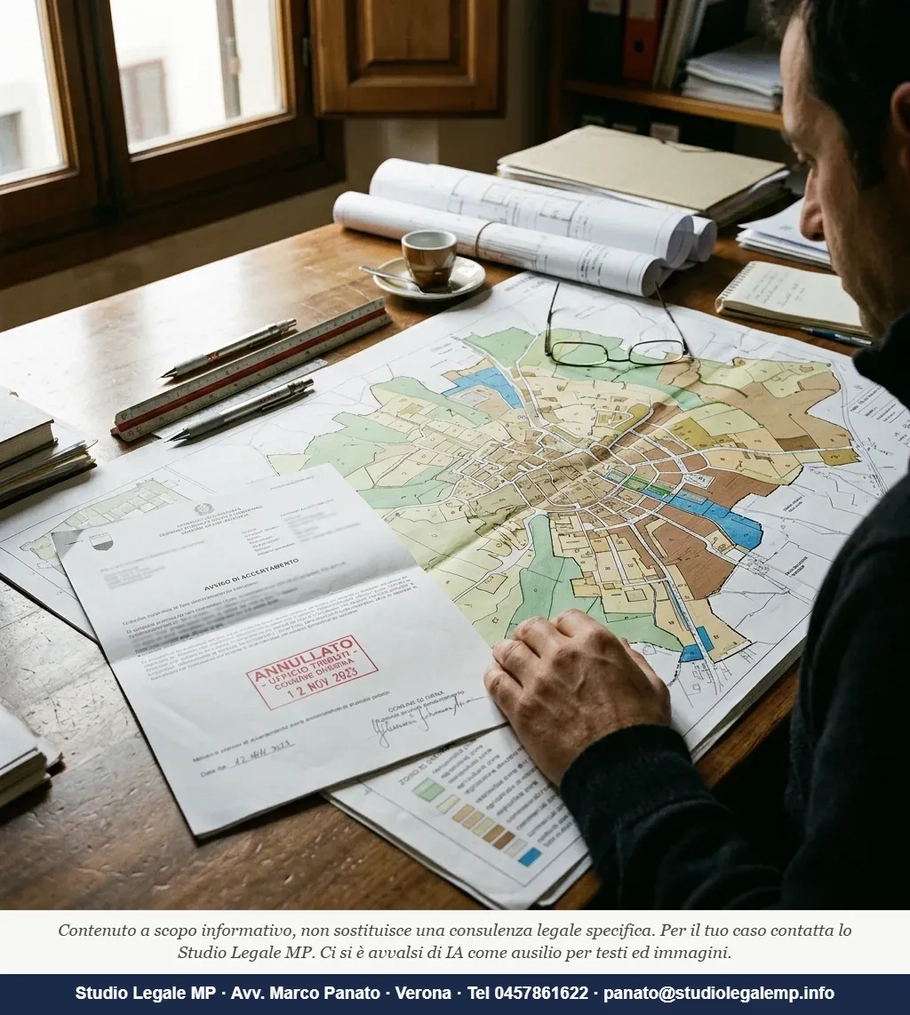
Il Comune ti ha classificato il terreno come edificabile nel PRG — Piano Regolatore Generale — ma non te lo ha mai comunicato direttamente. Adesso è arrivato un avviso di accertamento IMU per omessa dichiarazione su area fabbricabile. Devi pagare? Devi presentare la dichiarazione adesso? E soprattutto: puoi contestarlo?
La risposta alla prima domanda — se l'obbligo dichiarativo IMU per terreno edificabile diventato tale per atto del Comune sussiste o meno — è stata data dalla Corte di Cassazione con la sentenza n. 13662 depositata il 12 maggio 2026. La risposta è no.
Se il Comune cambia la destinazione del mio terreno devo dichiararlo all'IMU?
No, secondo la giurisprudenza più recente. La Corte di Cassazione, con la sentenza n. 13662/2026, in continuità con la precedente ordinanza n. 11443/2023, conferma che non sussiste un autonomo obbligo dichiarativo nel caso di variazione del valore venale dell'area edificabile, trattandosi di un elemento che il Comune è normalmente in grado di conoscere direttamente attraverso gli strumenti urbanistici, il mercato immobiliare e le proprie delibere sui valori medi. Il principio vale, a maggior ragione, quando la stessa qualifica edificatoria è attribuita dal Comune con i propri atti.
Questo non significa che non dovresti pagare l'IMU come area edificabile — quella imposta, una volta che il terreno è classificato come tale nel PRG, è dovuta. Significa qualcosa di più preciso: che il Comune non può sanzionarti per omessa dichiarazione, perché quella variazione l'aveva in casa sua prima ancora che tu ne fossi a conoscenza.
Il nodo giuridico: la conoscenza qualificata dell'ente impositore
Il punto centrale che distingue questo orientamento dalla lettura più restrittiva delle istruzioni ministeriali riguarda chi ha l'obbligo di sapere. L'orientamento si inserisce nel solco già tracciato dalla sentenza n. 26921 del 7 ottobre 2025, con cui la Cassazione aveva affrontato il tema del terreno agricolo divenuto edificabile per effetto dello strumento urbanistico generale adottato dal Comune, affermando che l'obbligo dichiarativo ICI/IMU non sussiste quando la variazione della natura del terreno deriva direttamente da atti urbanistici adottati dall'ente impositore e già conosciuti dall'amministrazione comunale.
La Corte valorizza così il principio di collaborazione e buona fede tra contribuente e amministrazione finanziaria, ritenendo che non possano essere richiesti adempimenti dichiarativi aventi ad oggetto informazioni già nella disponibilità del Comune. Il riferimento normativo è l'art. 10, comma 1, della legge n. 212/2000 — il cosiddetto Statuto del contribuente — che vieta all'ente di trarre vantaggio dall'ignoranza del privato su dati che l'ente stesso detiene.
C'è però un punto che quasi nessun commento mette a fuoco: la differenza tra omessa dichiarazione e omesso o insufficiente versamento non è un dettaglio di forma. Secondo la sentenza n. 13662/2026, il Comune avrebbe dovuto contestare l'insufficiente pagamento IMU e non l'omessa dichiarazione, con consistenti ricadute sull'importo della sanzione. La sanzione per omessa dichiarazione, ai sensi dell'art. 13 del D.Lgs. n. 471/1997, può arrivare al 30% dell'imposta non dichiarata, mentre quella per omesso o insufficiente versamento è normalmente più contenuta e si calcola diversamente. Se l'accertamento che hai ricevuto è fondato sull'omessa dichiarazione anziché sull'insufficiente versamento, quella differenza vale soldi veri.
Dichiarazione IMU terreno edificabile: quando l'obbligo resta
Le modifiche di destinazione urbanistica — la trasformazione di un suolo da agricolo a edificabile — incidono su un elemento fattuale certo e sembrano comportare l'obbligo di dichiarazione. Le mere variazioni di valore — lo stesso terreno edificabile che vale di più o di meno rispetto all'anno precedente — non devono invece essere dichiarate, perché l'andamento delle compravendite dei suoli è già nella disponibilità dell'amministrazione comunale.
Tale impostazione si pone però in contrasto con quanto previsto dalle istruzioni ministeriali per la compilazione della dichiarazione IMU, che adottano un approccio più prudenziale. In pratica: il Ministero ha storicamente richiesto la dichiarazione; la Cassazione la esclude quando i dati sono già nella disponibilità del Comune. Finché questa tensione non si risolve con una modifica normativa o con istruzioni ministeriali aggiornate, la strada difensiva passa dal ricorso alla Corte di Giustizia Tributaria — non dall'adeguamento acritico alla richiesta comunale.
Un chiarimento rilevante arriva anche da Cass. civ. n. 25755 del 24 settembre 2026 sul rapporto tra vincoli urbanistici e base imponibile IMU. La Corte ha ribadito che l'edificabilità di un'area compresa nel piano regolatore generale non viene meno per la presenza di specifici vincoli urbanistici, salvo che si tratti di vincoli assoluti. Tali limitazioni possono invece incidere sul valore venale dell'area e, quindi, sulla base imponibile IMU, in relazione alla concreta potenzialità edificatoria. Il che significa che anche chi ha già pagato l'IMU come area edificabile senza tenere conto di un vincolo specifico potrebbe avere diritto a un rimborso parziale per le annate ancora aperte.
Posso contestare l'accertamento IMU se non sapevo che il terreno era diventato edificabile?
Sì, ma il tempo stringe. Il ricorso alla Corte di Giustizia Tributaria di primo grado — il giudice tributario competente in materia di IMU — va depositato entro 60 giorni dalla notifica dell'avviso di accertamento. Questo è il termine di decadenza previsto dall'art. 18 del D.Lgs. n. 546/1992: una volta scaduto, l'atto diventa definitivo e le somme sono dovute indipendentemente dalla fondatezza della pretesa.
Nelle pratiche che seguiamo, l'errore più frequente è aspettare: si riceve l'accertamento, si risponde al Comune con una lettera o si chiede un appuntamento all'ufficio tributi, e nel frattempo i 60 giorni scorrono. Quella lettera non sospende nulla. Solo il ricorso formalmente depositato alla Corte di Giustizia Tributaria ferma l'orologio.
I passi da seguire: dalla notifica al ricorso
Il procedimento, sintetizzato per chi si trova con l'accertamento in mano, è questo.
Primo: verificare la data di notifica sull'avviso. Da quel giorno decorrono i 60 giorni. Se l'atto è stato notificato a mezzo raccomandata, la data rilevante è quella di ricezione risultante dall'avviso di ricevimento, non quella di spedizione.
Secondo: recuperare gli atti urbanistici. La difesa poggia su un fatto documentale preciso: il Comune aveva già adottato la variante o il PRG che classificava il terreno come edificabile prima dell'anno di imposta contestato. Quella delibera è pubblica, depositata in Comune e spesso consultabile nel geoportale cartografico. È la prova che il Comune aveva conoscenza della variazione ancor prima che il contribuente ne avesse notizia.
Terzo: distinguere il tipo di violazione contestata. Se l'atto parla di omessa dichiarazione, il motivo di ricorso principale è proprio la sentenza n. 13662/2026. Se invece contesta un insufficiente versamento, la difesa si concentra sulla base imponibile adottata dal Comune.
Quarto: valutare se c'è la possibilità di rimborso per anni precedenti. I termini per chiedere il rimborso IMU sono di 5 anni dal pagamento ai sensi dell'art. 1, comma 164, della legge n. 296/2006. Se negli anni passati si è versata l'IMU come terreno agricolo su un suolo che il PRG classificava già come edificabile — o viceversa se si è versata l'aliquota piena su un terreno con vincoli che ne riducono il valore venale — l'istanza di rimborso è uno strumento percorribile.
La qualifica di area edificabile ai fini fiscali deriva direttamente dalla classificazione nel piano regolatore generale adottato dal Comune, indipendentemente dall'adozione di strumenti urbanistici attuativi. Questo vuol dire che il momento in cui l'IMU scatta come area edificabile è la delibera di adozione del PRG — non quella di approvazione definitiva, non il piano attuativo, non la comunicazione al proprietario. Il proprietario deve essere conseguentemente messo nelle condizioni di sapere, anche se non è stato informato direttamente.
Summum ius summa iniuria: il rigore formale che non tiene conto della conoscenza reale del contribuente rischia di trasformarsi nell'ingiustizia massima. È esattamente il paradosso che la Cassazione ha cominciato a sciogliere con questo filone giurisprudenziale.
Come scriveva Norberto Bobbio, la distinzione tra regola e giudizio non è mai puramente tecnica: dietro ogni norma c'è una distribuzione di poteri e di oneri. Stabilire chi deve "sapere per primo" — il Comune che adotta il PRG, o il proprietario che vi è inconsapevolmente incluso — è una scelta che ha conseguenze concrete sulle sanzioni, sulle basi imponibili e sulle difese disponibili.
Nota di pratica
Nelle pratiche che seguiamo in materia di contenzioso tributario, il momento critico non è la redazione del ricorso ma la raccolta documentale preliminare: serve la delibera di adozione del PRG con la data esatta, la mappa catastale con l'identificativo del terreno, e la comparazione tra l'anno di imposta contestato e l'anno in cui il Comune ha formalmente classificato l'area. Spesso la variante urbanistica è datata anni prima dell'accertamento, e questa distanza temporale è l'argomento più solido per sostenere che il Comune conosceva già tutto.
Domande frequenti
Entro quando devo presentare la dichiarazione IMU per il terreno edificabile?
La dichiarazione IMU va presentata entro il 30 giugno dell'anno successivo a quello in cui si è verificata la variazione rilevante, ai sensi dell'art. 1, comma 769, della legge n. 160/2019. Tuttavia, secondo l'orientamento della Cassazione (sent. n. 13662/2026), se la variazione deriva da un atto urbanistico del Comune stesso — e il Comune ne aveva già conoscenza — la mancata presentazione non configura omessa dichiarazione sanzionabile.
Ho ricevuto un accertamento IMU per omessa dichiarazione: quali sanzioni rischio?
La sanzione per omessa dichiarazione IMU arriva ordinariamente al 30% dell'imposta non dichiarata, ai sensi dell'art. 13 del D.Lgs. n. 471/1997. Se invece l'accertamento fosse correttamente qualificato come insufficiente versamento, la sanzione è diversa e generalmente inferiore. Impugnare l'atto entro 60 giorni dalla notifica alla Corte di Giustizia Tributaria è l'unico modo per contestare sia la sanzione che la pretesa principale.
Posso chiedere il rimborso dell'IMU pagata in eccesso su un terreno con vincoli urbanistici?
Sì. Se il terreno era soggetto a vincoli specifici che riducono la potenzialità edificatoria, il valore venale da usare come base imponibile IMU avrebbe dovuto essere inferiore. La Cassazione n. 25755 del 24 settembre 2026 ha confermato che i vincoli non assoluti incidono sul valore, non sull'imponibilità. L'istanza di rimborso va presentata al Comune entro 5 anni dal pagamento: un'eventuale impugnazione del diniego segue poi le stesse regole del contenzioso tributario.
Redazione - Staff Studio Legale MP