Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
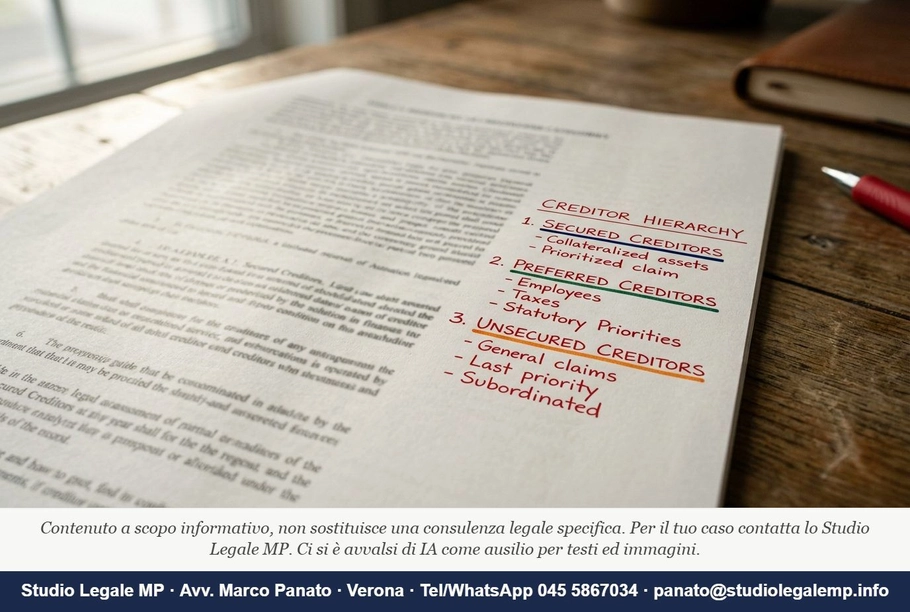
«La giustizia che non si applica a tutti è solo potere»: Rudolf von Jhering, padre del diritto come fatto sociale prima ancora che come norma scritta, avrebbe probabilmente riconosciuto in questa massima la ratio profonda del principio di par condicio creditorum. Un principio che il Codice della crisi d'impresa e dell'insolvenza (CCII) non ha affatto abbandonato nel concordato minore, come dimostra la giurisprudenza di questi ultimi mesi.
Chi si occupa di sovraindebitamento sa che il concordato minore e l'ordine delle prelazioni tra i creditori sono diventati un binomio giurisprudenzialmente caldo. Professionisti, imprenditori agricoli, start-up innovative e piccoli imprenditori che accedono alla procedura ex art. 74 CCII tendono ancora a interpretare la "libertà di contenuto" della proposta come una patente di flessibilità quasi totale. Ma questa lettura è smentita dalla Cassazione e, in modo sempre più convergente, dai tribunali di merito.
Cosa dice la Cassazione: il punto di svolta del 2025
Con la sentenza n. 28574 del 28 ottobre 2025 (Pres. Ferro, Rel. Vella), la Corte di Cassazione, Sez. I civ., ha enunciato un principio destinato a condizionare ogni proposta di concordato minore presentata d'ora in poi. La proposta è ammissibile solo se rispetta i principi sanciti dagli artt. 2740 e 2741 c.c. e la graduazione delle cause legittime di prelazione, secondo la disciplina dettata per il concordato preventivo dagli artt. 84 e 112 del CCII, nei limiti del rinvio previsto dall'art. 74, comma 4, CCII.
Il caso nasce da una proposta di concordato minore che il Tribunale di Roma aveva dichiarato inammissibile e la Corte d'Appello aveva confermato il rigetto. Il debitore ricorreva in Cassazione sostenendo che il contenuto libero della proposta gli consentisse ampia discrezionalità nel trattamento dei creditori. La Suprema Corte ha respinto questa tesi con chiarezza: il "contenuto libero della proposta di concordato minore stabilito dall'art. 74 CCII non consente la deroga della par condicio creditorum e dell'ordine delle cause legittime di prelazione, trattandosi di istituto soggetto all'applicazione delle disposizioni in tema di concordato preventivo in quanto compatibili per l'espresso richiamo dell'art. 74 comma 4, CCII alle norme del capo III dello stesso titolo.
Nella medesima data, la Corte ha depositato l'ordinanza n. 28576 del 28 ottobre 2025, che affronta un profilo connesso ma distinto: la completezza e l'attendibilità della relazione dell'OCC sulla documentazione depositata dal debitore e sulla relativa situazione economico-patrimoniale e finanziaria, ex art. 269 del D.Lgs. 14/2019 (CCII), rappresenta un presupposto per l'ammissione alla procedura. Le due pronunce formano così un dittico coerente: da un lato il piano deve rispettare le regole distributive; dall'altro, l'OCC deve attestarle in modo completo e verificabile.
I tre errori procedurali che portano all'inammissibilità
La giurisprudenza successiva alla sentenza Cassazione n. 28574/2025 ha iniziato a consolidare un quadro di vizi tipici che il giudice può rilevare d'ufficio e senza attendere la fase di omologazione. Ecco i tre più ricorrenti.
Primo errore: parificare il trattamento di privilegiati e chirografari senza una base normativa. Se la proposta parifica nel trattamento creditori privilegiati e chirografari senza base normativa, può essere dichiarata inammissibile, e il giudice può rilevare il vizio anche d'ufficio e già in fase iniziale. Il vizio tipicamente si presenta quando il piano prevede un'unica percentuale di soddisfacimento per tutte le categorie di creditori, oppure quando la falcidia dei privilegiati non è accompagnata dalla dimostrazione che il loro trattamento è almeno pari a quello che riceverebbero nella liquidazione controllata. Il debitore ha il dovere di assicurare il rispetto del principio della par condicio creditorum e il rispetto dell'ordine delle cause legittime di prelazione, e il dovere di assicurare ai creditori prelatizi, laddove la proposta ne preveda la soddisfazione parziale, un trattamento non deteriore rispetto alla liquidazione controllata.
Secondo errore: formare le classi accorpando creditori di grado diverso senza rispettare condizioni precise. Il Tribunale di Bari, Sez. concorsuale, 14 gennaio 2026, Giudice Delegato Giuseppe Rana, ha chiarito che l'accorpamento in una stessa classe di crediti di grado diverso con la medesima falcidia è ammissibile soltanto a condizioni rigorose. Non è escluso l'accorpamento di crediti di grado diverso aventi la stessa falcidia, laddove il trattamento sia omogeneo intrarango e più favorevole rispetto ai gradi inferiori, in quanto realizza la par condicio creditorum in chiave relativa e rispetta la logica distributiva della RPR sul valore eccedente quello di liquidazione. In assenza di queste condizioni, la formazione delle classi diventa essa stessa causa di inammissibilità. Il medesimo tribunale ha inoltre precisato che il piano deve prevedere un fondo rischi adeguato a fronteggiare l'eventuale escussione di garanzie pubbliche e le sopravvenienze passive non previste, perché la sottostima di un singolo credito può ripercuotersi sull'intera distribuzione.
Terzo errore: un'attestazione OCC generica sulla convenienza rispetto alla liquidazione. Questo è forse il vizio più insidioso perché si annida nella relazione dell'organismo terzo, non direttamente nel piano. Il Tribunale di Napoli, Sez. VII civ., 14 gennaio 2026, Giudice delegato Loredana Ferrara, si è occupato specificamente delle verifiche che il tribunale deve compiere a fini omologatori, ribadendo che in presenza di contestazioni dei creditori il giudice deve esaminare nel merito se l'attestazione OCC abbia effettivamente confrontato il piano con lo scenario liquidatorio, con dati patrimoniali concreti e stime attendibili. Un'attestazione che si limiti ad affermare che il concordato "è più conveniente della liquidazione" senza illustrare il ragionamento quantitativo sottostante è destinata a non superare il vaglio.
Il brocardo vigilantibus iura subveniunt — il diritto tutela chi è vigile — fotografa bene la filosofia del CCII: il debitore che costruisce il piano con cura riceve la protezione della procedura; chi tenta di semplificare la gerarchia dei crediti per ridurre il proprio sacrificio economico troverà la porta sbarrata già alla fase di ammissione.
Cosa deve contenere l'attestazione OCC nel concordato minore
La sentenza n. 28574/2025 e l'ordinanza n. 28576/2025 della Cassazione convergono nell'indicare all'OCC un perimetro di attestazione molto più stringente di quanto spesso si pratica. In concreto, la relazione deve: (a) ricostruire analiticamente il patrimonio liquidabile del debitore, con valutazioni di mercato e non solo valori di libro; (b) quantificare quanto ogni creditore privilegiato riceverebbe nella liquidazione controllata e comparare tale importo con quello offerto dal piano; (c) spiegare perché l'eccedenza rispetto al valore di liquidazione — il cosiddetto surplus concordatario — giustifica la proposta anche nell'interesse del ceto chirografario; (d) evidenziare le classi formate e le ragioni dell'accorpamento eventuale, nel rispetto dei criteri fissati dalla giurisprudenza di merito.
Dopo l'omologazione, il debitore e l'OCC devono eseguire il piano secondo le modalità previste, sotto la vigilanza del giudice. L'OCC verifica l'adempimento, distribuisce le somme ai creditori, controlla la corretta applicazione delle prelazioni e segnala eventuali inadempimenti. Questo significa che la qualità dell'attestazione ha riflessi non solo sull'ammissibilità iniziale ma anche sulla gestione esecutiva della procedura.
Nel concordato minore si può pagare di meno i creditori privilegiati?
Sì, ma solo alle condizioni previste dall'art. 75 CCII: la falcidia del credito privilegiato è ammessa quando il piano dimostra — attraverso la relazione OCC — che quel creditore non riceve meno di quanto otterrebbe dalla liquidazione controllata. Nel concordato minore è possibile prevedere il soddisfacimento anche parziale dei crediti assistiti da privilegio, ma la regola di fondo resta che bisogna garantire che quel creditore non riceva meno di quanto prenderebbe nella liquidazione. La falcidia non autorizzata — quella che riduce il privilegiato sotto la soglia liquidatoria senza dimostrazione numerica — è causa diretta di inammissibilità. L'autonomia concessa al debitore nella previsione della modalità satisfattiva non gli consente di derogare all'osservanza delle condizioni richieste per la falcidia dei creditori prelatizi.
Quali sono i limiti del concordato minore nel Codice della crisi
L'art. 74 CCII definisce la proposta di concordato minore come uno strumento a "contenuto libero", ma trattandosi di istituto sostanzialmente sovrapponibile al concordato preventivo per caratteri e struttura, l'ultimo comma dichiara espressamente applicabili le norme dettate per il concordato preventivo, in riferimento agli aspetti non specificamente regolati dal legislatore. Questa clausola di rinvio è la chiave di volta: la libertà del debitore termina dove inizia la gerarchia normativa delle cause di prelazione, che non è disponibile nemmeno dal legislatore secondario, tanto meno dal debitore in crisi.
A completare il quadro dei limiti soggettivi, il Tribunale di Catania, Sez. VI civ., 19 febbraio 2026, Giudice designato Roberto Cordio, ha chiarito che l'accesso al concordato minore richiede il mancato compimento di atti in frode ai creditori, ma non impone un requisito soggettivo di diligenza nell'assunzione delle obbligazioni o l'assenza di comportamenti improntati a dolo o colpa grave. Questo è un dato rilevante sul versante dell'accesso, ma non deve indurre in errore: la "porta larga" in entrata si accompagna a regole ferree sul contenuto del piano.
Un rischio pratico spesso sottovalutato merita un cenno finale. La rilevabilità d'ufficio del vizio da parte del giudice — anche prima dell'udienza di omologazione — significa che il piano può essere bloccato in uno stadio in cui il debitore ha già sostenuto costi significativi: compenso dell'OCC per la predisposizione della relazione, spese procedimentali, tempo. Il mancato rispetto delle relative regole legali di trattamento dei creditori costituisce causa di inammissibilità della proposta, rilevabile dal giudice anche d'ufficio e senza dover attendere l'apertura del giudizio di omologazione, in ossequio ai principi di economia dei giudizi e di sollecita definizione delle procedure. Costruire correttamente il piano fin dalla prima stesura non è, dunque, solo una questione di tecnicità giuridica: è la condizione per non dissipare risorse in una procedura destinata all'arresto precoce.
La traiettoria tracciata dalla giurisprudenza — dalla Cassazione ai tribunali di merito — segnala un progressivo avvicinamento del concordato minore agli standard del concordato preventivo, con il quale condivide struttura, funzione e ora anche la disciplina sanzionatoria dei vizi di ammissibilità. Chi redige piani di concordato minore nel 2026 deve prenderne atto: la "minorità" della procedura riguarda il profilo soggettivo del debitore, non la rigidità delle regole sulla distribuzione tra creditori.

Redazione - Staff Studio Legale MP