Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
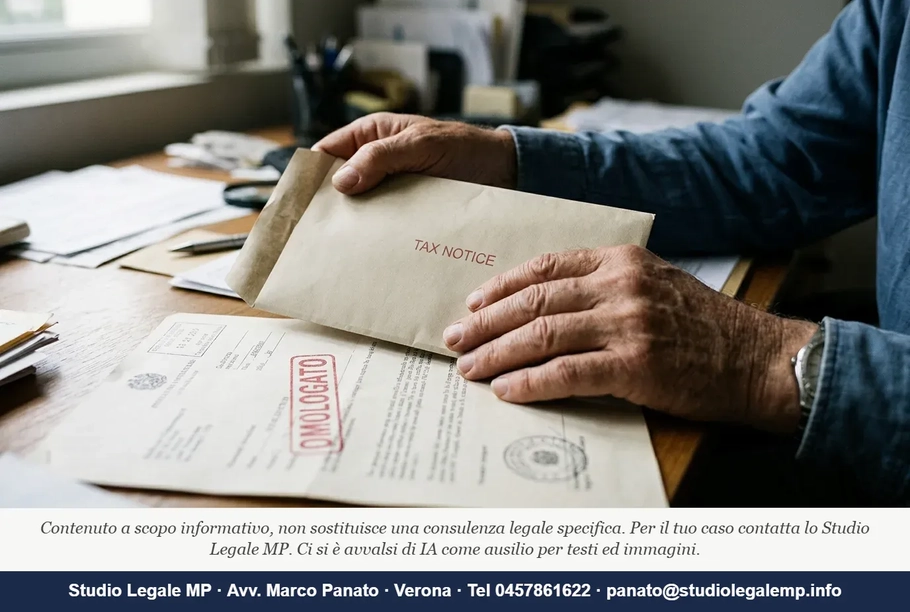
La busta è arrivata tre settimane fa. Dentro c'era una cartella esattoriale: novemila euro tra interessi di mora e sanzioni IVA per l'anno 2020. La particolarità? Il piano di rientro era stato omologato dal tribunale undici mesi prima. Il debito fiscale era già dentro l'accordo, già calendarizzato, già in esecuzione. Eppure Agenzia Entrate-Riscossione aveva ugualmente notificato la cartella, con la motivazione che sanzioni e interessi sarebbero stati "accessori" non ricompresi nella transazione.
Questa situazione — che in studio si vede con frequenza crescente — ha finalmente trovato una risposta precisa dalla Corte di Cassazione. E la risposta cambia le carte in tavola.
Cartella esattoriale dopo omologa: la Cassazione chiude la porta
L'ordinanza della Sezione Tributaria della Corte di Cassazione n. 23318 del 15 luglio 2026 (Pres. Iofrida, Rel. Leuzzi) affronta gli effetti dell'accordo di composizione della crisi da sovraindebitamento ex L. 3/2012 sulla riscossione dei crediti erariali. La vicenda nasce dall'impugnazione di una cartella IVA 2020 emessa dopo l'omologa di un accordo di ristrutturazione che ricomprendeva anche i debiti fiscali: l'Agenzia aveva sospeso solo la riscossione della quota d'imposta, continuando invece a riscuotere interessi e sanzioni ritenuti estranei al piano.
La Corte territoriale aveva ritenuto legittima tale scelta, escludendo la violazione della par condicio sul presupposto che nessun credito erariale ricompreso nel piano fosse stato azionato, poiché il ruolo sulla sorte capitale risultava sospeso. La Cassazione ha cassato questa lettura.
Il principio di diritto è cristallino: tutti i crediti erariali anteriori all'omologa — imposta, interessi e sanzioni insieme — restano cristallizzati nel perimetro del piano. I pagamenti o gli atti dispositivi posti in essere in violazione del piano sono inefficaci rispetto ai creditori anteriori. Incassare separatamente gli accessori significa rompere la par condicio creditorum — cioè il principio di parità di trattamento tra i creditori di pari rango — e svuotare dall'interno l'accordo omologato.
Il fisco non può "spezzettare" il suo credito: cos'è la par condicio e perché conta
Questo è il punto che i blog generalisti non hanno ancora recepito. La par condicio creditorum non è un principio decorativo: è la spina dorsale di qualsiasi procedura concorsuale. Significa che nessun creditore può ricevere di più di quanto il piano gli assegna, e nessuno può agire individualmente per recuperare la sua quota fuori dalla procedura.
L'Agenzia delle Entrate, strutturando il proprio credito in tre voci distinte — imposta principale, interessi di mora, sanzioni — tendeva a sostenere che solo la prima fosse "inclusa" nella proposta, lasciando le altre due fuori dall'accordo e quindi liberamente riscuotibili. La Cassazione n. 23318/2026 smonta questa costruzione: se il debito fiscale è stato inserito nella proposta nella sua interezza, comprese le componenti accessorie, quelle componenti seguono il piano. L'AdE non può decidere unilateralmente quale parte del proprio credito è dentro e quale è fuori.
In pratica: se la proposta omologata prevedeva di pagare all'Erario, ad esempio, il sessanta per cento del totale dovuto (imposta più accessori) in quarantotto rate mensili, quelle rate sono l'unica strada percorribile. Notificare una cartella per gli interessi restanti non è un errore formale — è un atto illegittimo e inefficace.
L'Agenzia delle Entrate deve rispettare il piano di rientro approvato dal giudice?
Sì. Il decreto di omologa del tribunale ha effetti vincolanti nei confronti di tutti i creditori, compreso l'Erario. Non esiste una corsia preferenziale per il creditore pubblico.
Questa risposta, apparentemente ovvia, in passato era tutt'altro che scontata. L'Agenzia delle Entrate ha a lungo sostenuto che le sanzioni tributarie, avendo natura punitiva e non risarcitoria, non potessero essere soggette a falcidia — cioè a riduzione — all'interno di un accordo di composizione della crisi. Di conseguenza, riteneva di poterle riscuotere integralmente, fuori dal piano, anche dopo l'omologa. La giurisprudenza di merito era divisa; quella di legittimità aveva cominciato a consolidarsi solo negli ultimi mesi.
Con l'ordinanza n. 12324 del 2 maggio 2026, la Cassazione aveva già stabilito che il Fisco non può "saltare la fila" e riprendere autonomamente l'azione di riscossione senza prima passare dal vaglio del giudice. Il principio era chiaro: il fisco non può notificare cartelle finché il giudice non dichiara risolto o annullato l'accordo di composizione della crisi da sovraindebitamento.
L'ordinanza n. 23318/2026 fa un passo in più: non si limita a dire che le cartelle non possono arrivare mentre l'accordo regge, ma precisa che l'Erario non può nemmeno selezionare quali componenti del proprio credito includere nell'accordo e quali tenere fuori. O ci sei dentro tutto, o non ci sei. Tertium non datur.
Fermo amministrativo e ipoteca dopo l'omologa: il rischio che nessuno segnala
C'è un problema pratico che emerge sistematicamente: anche dopo l'omologa, l'Agente della riscossione continua a iscrivere fermi amministrativi sui veicoli e ipoteche sugli immobili, motivando questi atti con il fatto che riguarderebbero "interessi autonomi" o "sanzioni non transatte". Si tratta di una prassi diffusa che fino ad oggi resisteva soprattutto perché i destinatari non avevano un argomento di Cassazione da opporre — solo sentenze di merito, più facili da contestare in giudizio.
Dopo il 15 luglio 2026, la situazione cambia. La Corte richiama la disciplina normativa che prevede la possibilità di riprendere la riscossione solo dopo la declaratoria giudiziale di inefficacia dell'accordo, sottolineando come tale meccanismo sia coerente con la funzione stessa della procedura di sovraindebitamento, volta a garantire un percorso controllato di soddisfazione dei creditori.
Ne consegue che il fermo sul veicolo iscritto per sanzioni e interessi "autonomi" — se queste voci erano già ricomprese nella proposta omologata — è un atto inefficace. Non solo contestabile: inefficace per legge nei confronti dei creditori anteriori. La differenza è sostanziale: inefficacia significa che l'atto non produce alcun effetto, indipendentemente dal fatto che venga o meno impugnato.
La citazione di Rudolf von Jhering che recita «il diritto non è un pensiero, ma una forza viva» descrive bene questa situazione: avere un piano omologato non basta se non si è pronti a farlo rispettare con gli strumenti che l'ordinamento mette a disposizione.
Il brocardo romano summum ius summa iniuria — la giustizia portata all'eccesso diventa la massima ingiustizia — si adatta perfettamente alla pretesa erariale di incassare le sanzioni "per intero" fuori dal piano, mentre tutti gli altri creditori vengono falcidiati secondo le regole della procedura: applicare la norma tributaria in modo isolato, ignorando la cornice concorsuale, produce un risultato che la stessa Cassazione ha dovuto correggere.
L'Agenzia delle Entrate può mandarmi cartelle dopo che il tribunale ha omologato il mio concordato?
No, se quelle cartelle riguardano debiti — comprese sanzioni e interessi — che erano già inclusi nella proposta omologata. Il decreto di omologa cristallizza l'intero credito erariale nel perimetro del piano: sanzioni e interessi compresi. Secondo la Cassazione, l'iscrizione a ruolo e la notifica della cartella per il recupero di crediti inclusi nell'accordo sono legittime solo dopo la pubblicazione del decreto che ne dichiari la risoluzione o l'annullamento. L'eventuale inadempimento del debitore non legittima automaticamente il Fisco a riattivare la propria pretesa in via unilaterale: è necessario un intervento giudiziale che accerti formalmente il venir meno dell'accordo.
Cosa fare se si riceve una cartella Equitalia dopo l'omologa del piano
I passi da seguire sono precisi e devono essere rapidi, perché i termini di impugnazione sono brevi.
Il primo è verificare la data di notifica della cartella: il termine per proporre opposizione all'esecuzione è di venti giorni dalla notifica (art. 615 c.p.c.), mentre per l'opposizione agli atti esecutivi è ancora più stretto. Non c'è margine per aspettare.
Il secondo è confrontare il credito indicato nella cartella con il contenuto del piano omologato. Se il debito era già incluso nella proposta — anche solo in parte — e l'accordo è ancora in esecuzione, si configura la fattispecie affrontata dalla Cassazione n. 23318/2026: la cartella è inefficace nei confronti dei creditori anteriori.
Il terzo passo è proporre opposizione davanti al giudice competente, allegando il decreto di omologa, il piano nella versione omologata, e l'ordinanza della Cassazione. L'opposizione può mirare sia all'ineseguibilità della cartella durante il piano, sia all'accertamento della sua inefficacia strutturale.
Un errore frequente è aspettare che l'Agente della riscossione "si ravveda" o risponda a una diffida stragiudiziale. Solo dopo la dichiarazione giudiziale di risoluzione o annullamento dell'accordo si verifica una "riespansione" del potere impositivo. Fino a quel momento, ogni azione unilaterale del fisco è paralizzata: ma questa paralisi va fatta valere in sede giudiziale, non attendendo che l'Erario la riconosca spontaneamente.
Domande frequenti
Ho un piano del consumatore omologato: vale lo stesso ragionamento?
Sì. Il principio affermato dalla Cassazione riguarda l'accordo di composizione della crisi ex L. 3/2012, ma la logica — cristallizzazione del credito erariale nel perimetro del piano, inefficacia dei pagamenti fuori piano verso i creditori anteriori — si applica in modo analogo al piano di ristrutturazione dei debiti del consumatore previsto dal Codice della crisi. Se il debito fiscale era incluso nella proposta, l'Agenzia non può riscuotere gli accessori per altra via.
Se sono in ritardo su una rata del piano, il fisco può mandarmi subito la cartella?
No. Finché l'accordo è efficace e il contribuente è adempiente, non c'è titolo per la riscossione coattiva; solo la risoluzione giudiziale determina la "riespansione del potere impositivo". Anche in caso di inadempimento, l'AdE deve prima ottenere dal tribunale la dichiarazione di risoluzione dell'accordo ex art. 14 L. 3/2012. Soltanto dopo quel decreto potrà emettere e notificare cartelle in modo legittimo.
Il fermo sul mio veicolo iscritto dopo l'omologa è cancellabile?
Se il fermo è stato iscritto per sanzioni o interessi ricompresi nel piano omologato, è un atto inefficace nei confronti dei creditori anteriori. Va impugnato davanti al giudice dell'esecuzione, allegando il decreto di omologa e chiedendo la cancellazione. Il termine per agire è quello dell'opposizione agli atti esecutivi: venti giorni dalla conoscenza dell'atto. Passato questo termine senza contestazione, recuperare la posizione diventa più difficile, anche se non impossibile in caso di vizi radicali.
Ricorsi, accertamenti e contenzioso davanti alle Corti di giustizia tributaria: l’area diritto tributario.
Redazione - Staff Studio Legale MP