Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
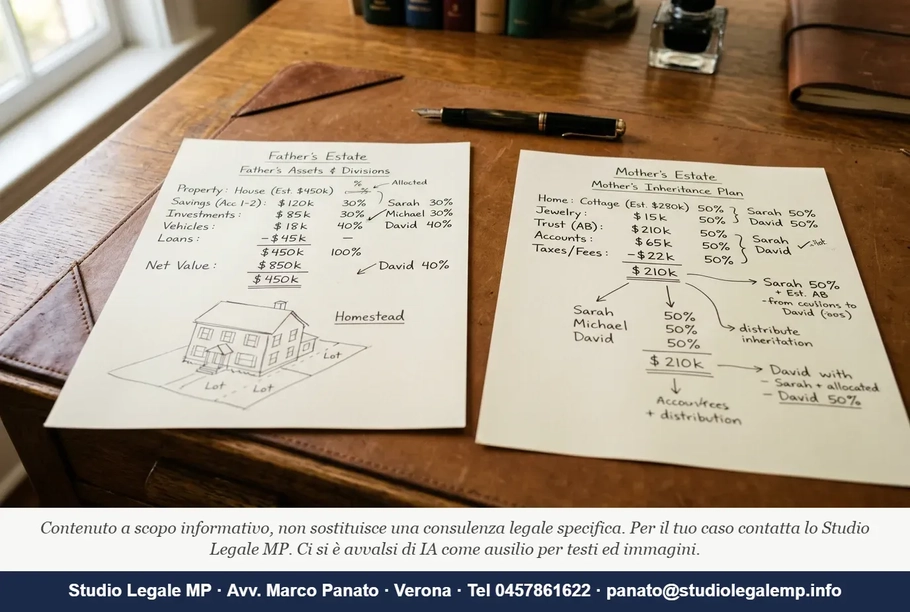
L'errore lo commette quasi chiunque si trovi a gestire la morte di entrambi i genitori nell'arco di qualche anno. Si prende il patrimonio del padre, si aggiunge quello della madre, si divide per il numero dei figli e si pensa di aver finito. Quel calcolo è sbagliato. E sbagliarlo può costare la rinuncia a decine di migliaia di euro — o, al contrario, l'esposizione a un'azione giudiziaria che si credeva infondata.
Il calcolo legittima successioni genitori separate è il punto di partenza obbligatorio ogni volta che sono deceduti entrambi i genitori: due morti, due successioni, due calcoli distinti. Lo ha ribadito la Corte di Cassazione con l'ordinanza n. 24242 del 30 luglio 2026, emessa dalla Sezione II civile, in un caso che riguarda esattamente la situazione che molte famiglie veronesi — e italiane — si trovano ad affrontare: padre che aveva donato un immobile a uno dei figli, madre morta anni dopo, fratelli in lite sulla divisione.
Perché le due successioni non si sommano mai
La legittima — cioè la quota minima di eredità che la legge garantisce ai figli e al coniuge superstite, sottraendola alla disponibilità del testatore — si calcola su ciascuna successione in modo autonomo. Lo dicono gli articoli 537 e 542 del codice civile, che fissano le quote di riserva dei figli, e lo conferma ora la Cassazione n. 24242/2026 in modo esplicito: le successioni dei due genitori non possono essere trattate come un'unica eredità.
Il motivo è semplice ma spesso sottovalutato: al momento della morte di ciascun genitore, la composizione della famiglia poteva essere diversa. Se il padre muore quando la madre è ancora in vita, tra gli eredi c'è anche lei — e la sua quota cambia il calcolo delle frazioni spettanti ai figli. Quando poi muore la madre, il padre non c'è più, e si ricomincia da capo con una famiglia diversa.
Il principio affermato dalla Cassazione è netto: le successioni dei due genitori non possono essere trattate come un'unica eredità, e la massa ereditaria e la quota di legittima devono essere calcolate separatamente per ciascun genitore. Sembra ovvio. Eppure non lo è nella pratica.
Il caso deciso dalla Cassazione n. 24242/2026: fratello, sorella e due donazioni diverse
L'ordinanza n. 24242 del 30 luglio 2026 riguarda una controversia tra fratello e sorella in cui erano contestate una donazione indiretta immobiliare effettuata dal padre e una donazione di denaro effettuata dalla madre.
La donazione indiretta — quella in cui il padre paga il prezzo di acquisto di un immobile che viene però intestato direttamente al figlio, senza firmare un formale atto di donazione — è uno strumento diffusissimo. Si tratta di un'operazione con cui una persona arricchisce gratuitamente un'altra senza utilizzare formalmente un normale contratto di donazione: un esempio frequente è il genitore che paga il prezzo di un immobile intestato direttamente al figlio.
In questo caso, il nodo era: si può trattare la donazione del padre e quella della madre come se fossero due voci dello stesso atto di generosità familiare e sommarle per calcolare una lesione unica? La risposta della Cassazione è no. Ogni donazione va ricondotta alla successione del donante, e ogni successione si calcola separatamente.
Come si calcola la legittima quando sono morti prima il padre e poi la madre?
Il calcolo corretto segue uno schema preciso, che va applicato due volte — una per ciascun genitore.
Per la successione del padre si parte dal suo patrimonio netto al momento della morte: beni che aveva, meno i debiti che lasciava. A questo si aggiunge, in modo puramente contabile — senza che i beni tornino fisicamente nell'asse — il valore di tutte le donazioni che il padre aveva fatto in vita. Questa operazione si chiama riunione fittizia: è la somma ideale dei beni relitti e delle donazioni, sulla quale si calcola poi la quota di legittima. È il calcolo utilizzato per ricostruire il patrimonio sul quale determinare la quota di legittima: in termini semplificati si considerano i beni rimasti al momento della morte, si sottraggono i debiti e si aggiunge contabilmente il valore delle donazioni effettuate durante la vita.
Sul totale così ottenuto si applica la frazione prevista dalla legge. Se il padre aveva un solo figlio e nessun coniuge superstite, la legittima del figlio è la metà. Se i figli erano due, ciascuno ha diritto a un terzo. Se oltre ai figli c'era anche il coniuge, le frazioni cambiano ancora.
La stessa operazione si ripete, da zero, per la successione della madre. Patrimonio netto della madre, più le donazioni che aveva fatto lei — che sono solo le sue, non quelle del marito. Frazioni calcolate sulla famiglia come era composta al momento della morte della madre.
Le due risultanze non si sommano. Sono due crediti distinti, verso due masse distinte, esercitabili con due azioni distinte.
Se papà ha donato la casa a mio fratello e mia madre è morta dopo: posso agire su entrambe le eredità?
Sì, ma separatamente e con regole diverse.
L'azione di riduzione — il rimedio legale con cui il legittimario leso chiede che venga ridotta la donazione o la disposizione testamentaria che ha intaccato la sua quota — va esercitata per ciascuna successione in modo autonomo. Per la donazione della casa fatta dal padre, si agisce sulla successione del padre: si verifica se la casa, sommata al resto del patrimonio paterno e alle altre donazioni del padre, ha eroso la quota di riserva che spettava a ogni figlio. Per la donazione di denaro fatta dalla madre, si fa lo stesso ragionamento sulla successione della madre.
Le donazioni del padre non si sommano a quelle della madre per un calcolo unico. Non esiste, nella legge italiana, un'azione di riduzione "familiare" che accumuli in un unico calderone tutto ciò che i genitori hanno dato in vita. Ogni azione di riduzione ha come riferimento il patrimonio di un solo defunto.
Questo ha conseguenze pratiche immediate. Può accadere che la donazione della casa da parte del padre, considerata isolatamente rispetto al suo patrimonio, non abbia leso la legittima di nessuno — perché il padre aveva altri beni sufficienti. E che invece la donazione di denaro della madre abbia leso la quota dei figli che non l'hanno ricevuta. O viceversa. Il risultato cambia radicalmente a seconda di quale patrimonio si guarda.
Il rischio nascosto nei giudizi con CTU: le masse sommate per errore
Qui sta il punto che quasi nessun blog giuridico mette a fuoco, perché richiede di aver visto il problema dall'interno di un'aula.
Nei giudizi ereditari che riguardano entrambi i genitori, i consulenti tecnici d'ufficio — i CTU, cioè i periti nominati dal giudice per fare i calcoli — a volte ricostruiscono il patrimonio familiare cumulando le due masse: sommano i beni del padre e della madre, sommano le donazioni di entrambi, e fanno un unico computo. È un errore che nasce da una lettura superficiale degli atti e che può alterare completamente l'esito del giudizio.
Se la CTU sbaglia in questo senso, chi assiste il legittimario che vuole agire deve eccepire la scorrettezza metodologica già nelle note critiche alla relazione del consulente. Se invece assiste chi ha ricevuto la donazione e vuole difenderla, può usare lo stesso argomento — la separazione delle masse — per dimostrare che la lesione, calcolata correttamente, non esiste o è inferiore a quanto sostenuto dall'altra parte.
L'ordinanza n. 24242/2026 fornisce ora un ancoraggio giurisprudenziale preciso per questa contestazione. Prima, l'argomento era comunque fondato in diritto — gli articoli 537 e 542 c.c. sono chiari — ma mancava una pronuncia recente che lo affermasse esplicitamente in questo contesto. Adesso c'è.
Le donazioni del padre si sommano a quelle della madre per il calcolo della legittima?
No. Ogni donazione segue la successione del donante. Le donazioni fatte dal padre rientrano nella riunione fittizia calcolata sulla successione del padre; quelle fatte dalla madre rientrano nella riunione fittizia calcolata sulla successione della madre. Le due operazioni sono indipendenti.
Questo principio, ricavabile dagli artt. 556 e 564 del codice civile, è ora ribadito dalla Cassazione n. 24242/2026 in un caso concreto, con riferimento esplicito alla situazione in cui una delle donazioni era immobiliare — e quindi più difficile da ignorare o sottovalutare — e l'altra era in denaro.
Un ulteriore elemento da tenere presente riguarda la tempistica: per le successioni aperte dopo il 18 dicembre 2025, si applica la riforma introdotta dalla L. n. 182/2025, che ha sostituito l'obbligo di restituzione in natura dell'immobile donato con un meccanismo di indennizzo economico. Questo significa che il fratello che ha ricevuto la casa dal padre, anche se la lesione viene accertata, nella maggior parte dei casi non dovrà restituirla: dovrà pagare una somma in denaro corrispondente alla quota lesa. Per le successioni aperte prima di quella data resta invece in vigore la disciplina precedente, con la possibilità — in determinate condizioni — di ottenere la restituzione materiale del bene.
Tempistiche e cosa fare ora
L'azione di riduzione si prescrive in dieci anni dall'apertura della successione. Questo termine decorre separatamente per ciascuna successione: dalla morte del padre per tutto ciò che riguarda il suo patrimonio, dalla morte della madre per il suo.
Se il padre è morto da molti anni e la madre è deceduta da poco, può accadere che il diritto ad agire sulla successione del padre sia già prescritto, mentre quello sulla successione della madre sia ancora integro. Oppure entrambi i diritti siano ancora esercitabili. Oppure entrambi scaduti.
Con l'ordinanza della Sezione I della Corte di Cassazione del 9 dicembre 2025 n. 32056 è stato affrontato il tema della reintegra della quota del legittimario leso a mezzo di conguaglio in denaro, fissando il principio della natura di debito di valore della reintegra in denaro. Questo significa che la somma dovuta al legittimario leso non è quella nominale al momento della donazione, ma quella rivalutata al momento in cui viene effettivamente corrisposta — un dettaglio che può incidere significativamente sull'importo finale, specialmente se l'immobile donato dal padre si è molto apprezzato negli anni.
Sulla modulazione della prova nell'azione di riduzione è intervenuta anche Cass. civ., sez. II, ord. 23 luglio 2025 n. 20954, che ha stabilito criteri più articolati per dimostrare la lesione della quota di riserva: non basta allegare che una donazione è avvenuta, occorre ricostruire compiutamente la massa di calcolo, documentare i debiti del defunto e il valore attuale dei beni donati.
Vigilantibus iura subveniunt: il diritto assiste chi vigila. In materia di legittima, chi aspetta troppo a chiedere consiglio rischia di scoprire che i termini per agire sono già spiriti, o che la CTU ha già depositato una relazione costruita su una metodologia sbagliata e difficile da scalzare in corso di giudizio.
Carnelutti — il più grande processualcivilista italiano del Novecento — scriveva che il processo è una macchina che trasforma il conflitto in diritto, ma che per farlo ha bisogno di materia prima precisa: fatti documentati, calcoli corretti, eccezioni sollevate al momento giusto. La separazione delle masse ereditarie non è una questione teorica. È materia prima del processo. Sbagliarla vuol dire alimentare la macchina con dati sbagliati, e ottenere un risultato che non corrisponde a nessuna giustizia reale.
Domande frequenti
Se mio padre ha donato la casa a mio fratello e mia madre è morta dopo, posso fare l'azione di riduzione su entrambe le eredità insieme?
No, non insieme. L'azione di riduzione va proposta separatamente per ciascuna successione: una per il patrimonio del padre, una per quello della madre. Ogni azione ha i suoi termini, le sue prove e il suo calcolo autonomo della quota di legittima. I due giudizi possono però essere riuniti se pendono davanti allo stesso tribunale.
Come si calcola la legittima quando sono morti prima il padre e poi la madre?
Si eseguono due calcoli distinti. Per il padre: beni al momento della morte, meno debiti, più valore delle donazioni fatte dal padre in vita (riunione fittizia). Sul totale si applica la quota di legge in base al numero di figli e alla presenza del coniuge superstite al momento della sua morte. Lo stesso procedimento si ripete per la madre, con il suo patrimonio, i suoi debiti e le sue donazioni, e con la composizione della famiglia al momento della sua morte.
Le donazioni del padre si sommano a quelle della madre per il calcolo della legittima?
No. Le donazioni del padre entrano nella riunione fittizia calcolata sulla sua successione; quelle della madre nella sua. Non esiste un calcolo cumulativo che unisca i patrimoni di entrambi. La Cassazione, con l'ordinanza n. 24242 del 30 luglio 2026, lo ha affermato in modo esplicito: trattare le due successioni come un'unica massa è un errore metodologico che può stravolgere l'esito del giudizio.
Redazione - Staff Studio Legale MP