Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
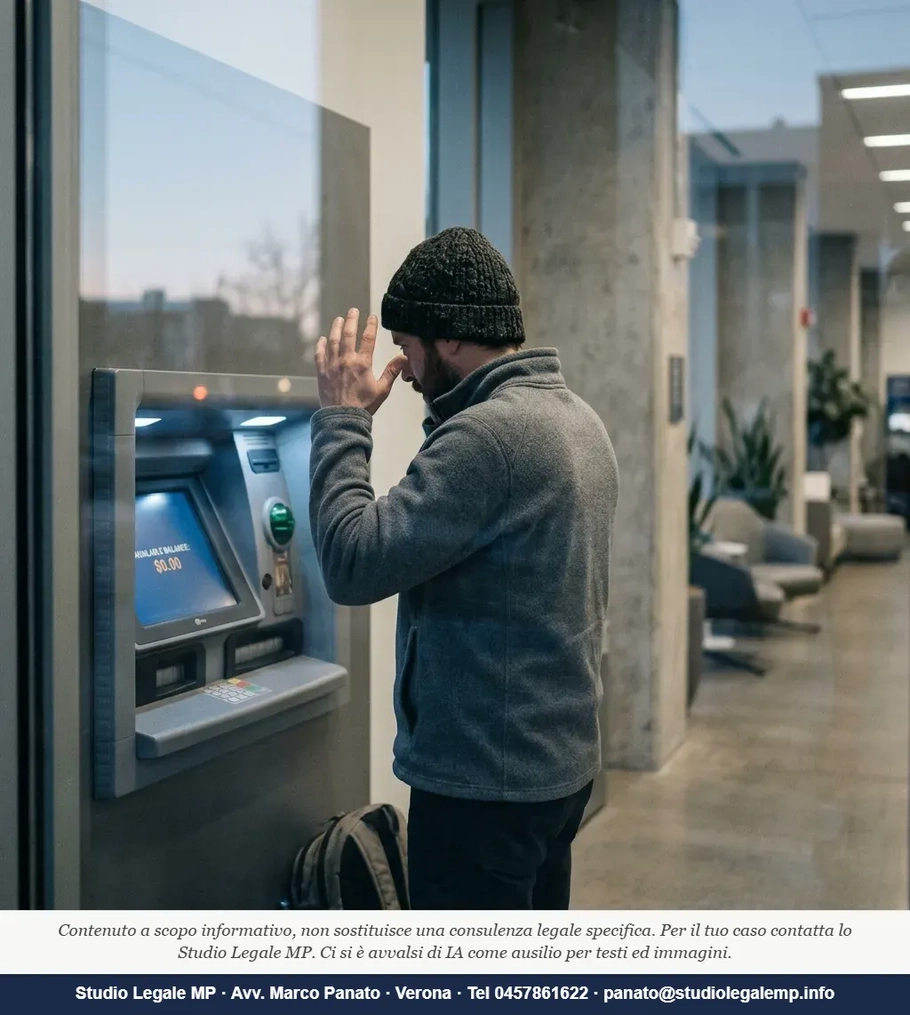
Arriva la raccomandata. Il conto è a zero da tre settimane, svuotato con cura prima che si materializzasse il pignoramento. La sensazione è di aver guadagnato tempo. Poi, il 27 del mese, lo stipendio accreditato scompare in poche ore e il saldo torna a zero. La banca ha fatto quello che le impone la legge.
Pignoramento conto corrente a zero: il vincolo sui 60 giorni che in pochi conoscono
Il pignoramento del conto corrente a zero non ferma la procedura. Nel pignoramento presso terzi notificato da Agenzia delle Entrate-Riscossione con ordine di pagamento diretto (art. 72-bis del D.P.R. 602/1973), la banca terza pignorata è tenuta a vincolare e versare all'agente della riscossione non solo il saldo presente al momento della notifica, ma anche il saldo attivo che si forma nei sessanta giorni successivi, fino alla concorrenza del credito (nel pignoramento ordinario promosso da un creditore privato, il vincolo sulle somme accreditate dopo la notifica dura fino alla dichiarazione del terzo e all'assegnazione).
Lo ha stabilito la Corte di Cassazione, Sezione III Civile, con la sentenza n. 28520 del 27 ottobre 2025. Il principio non è nuovo nella sua sostanza, ma quella pronuncia ha sgombrato ogni dubbio interpretativo: anche il conto in rosso, anche il saldo negativo al momento della notifica, non interrompono la catena del vincolo. Gli accrediti successivi vengono vincolati nell'ordine in cui arrivano, uno dopo l'altro, fino alla concorrenza del debito.
La Corte di Cassazione, Sezione Lavoro, con l'ordinanza n. 25217 del 10 settembre 2026, ha poi precisato che nel pignoramento esattoriale rientrano anche i crediti maturati dopo la notifica, e perfino dopo i sessanta giorni, purché derivino da un rapporto già in essere al momento del pignoramento. Il vincolo non dura però all'infinito: se il terzo non paga, la procedura deve essere convertita nelle forme ordinarie entro un termine, altrimenti il pignoramento perde efficacia. Il debitore deve quindi verificare lo stato della procedura, non contare su una scadenza automatica.
Il conto era a zero al momento del pignoramento: sono comunque a rischio?
Sì. Il saldo al momento della notifica è irrilevante ai fini del vincolo sugli accrediti successivi. La banca è obbligata a comunicare nella dichiarazione del terzo — la risposta formale con cui la banca informa il giudice di quanto è disponibile sul conto — anche la previsione degli accrediti periodici attesi, come lo stipendio o la rata di pensione. Ignorare questo meccanismo è il primo e più costoso degli errori.
I 5 errori che trasformano un conto svuotato in uno stipendio congelato
Primo errore: aspettare che il saldo torni a zero da solo. Il debitore svuota il conto, l'atto arriva, e ritiene che senza soldi non ci sia nulla da pignorare. Nessuno gli spiega che i sessanta giorni decorrono dalla notifica alla banca, non dal momento in cui il conto torna capiente. Lo stipendio del mese successivo, la pensione, un rimborso fiscale: tutto quello che arriva in quella finestra temporale viene vincolato. Agire solo quando il blocco è già scattato significa perdere almeno trenta giorni di opposizione utile.
Secondo errore: confondere la franchigia del triplo dell'assegno sociale con la protezione sul conto. Questo è il passaggio che quasi nessun blog spiega con precisione: la regola del triplo dell'assegno sociale — la soglia al di sotto della quale lo stipendio già accreditato sul conto è impignorabile — si applica solo alle somme già presenti sul conto al momento del pignoramento, identificabili come derivanti da redditi da lavoro. Per gli accrediti futuri che giungono sul conto dopo la notifica, la protezione non è quella franchigia fissa: si applicano le percentuali di pignorabilità proporzionali (il quinto, ovvero il venti per cento, sulla busta paga). Chi si aspetta di trattenere comunque il minimo vitale perché "c'è la franchigia" si trova invece con una trattenuta sull'intero stipendio fino alla concorrenza del debito, nei limiti del quinto di legge. Molti debitori non azionano correttamente l'opposizione proprio perché credono erroneamente che una parte dello stipendio futuro sia automaticamente al sicuro.
Terzo errore: non presentare opposizione entro i termini. L'opposizione all'esecuzione — il ricorso con cui il debitore contesta la procedura davanti al giudice competente — ha termini stringenti. Per i pignoramenti esattoriali di Agenzia delle Entrate-Riscossione resta applicabile l'art. 72-bis del D.P.R. 602/1973: il testo unico versamenti e riscossione (D.Lgs. 24 marzo 2025, n. 33), che lo sostituirà, si applica dal 1° gennaio 2027. Il debitore che si accorge del blocco del conto solo quando vede il saldo a zero ha spesso già perso la finestra più utile per una sospensiva cautelare d'urgenza. Nelle pratiche che seguiamo, l'errore più frequente è aspettare la prima udienza fissata dal giudice prima di depositare l'istanza di sospensione: quell'attesa può costare uno o due mesi di stipendio bloccato in più.
Quarto errore: non verificare se la banca ha rispettato i limiti di pignorabilità sugli accrediti. La banca ha l'obbligo di applicare correttamente le percentuali di pignorabilità prima di trasferire le somme al creditore. Errori nel calcolo del quinto, trattenute su somme non pignorabili per legge — come gli assegni familiari o alcune indennità — o vincoli mantenuti dopo che il pignoramento ha perso efficacia sono vizi eccepibili. Il problema è che la banca non ha alcun interesse a segnalarli spontaneamente, e il debitore che non li controlla li subisce in silenzio.
Quinto errore: cambiare banca senza un piano. Aprire un nuovo conto corrente in un diverso istituto di credito, dopo che il pignoramento è stato notificato alla prima banca, non risolve nulla se i flussi di accredito — lo stipendio, la pensione — vengono semplicemente reindirizzati al nuovo conto. Il creditore, o AdER, può notificare un nuovo atto di pignoramento al nuovo istituto. Il cambiamento di banca senza una strategia difensiva strutturata ritarda il problema di qualche settimana, spesso aumentando le spese della procedura a carico del debitore.
Per quanti giorni la banca può bloccare gli accrediti dopo il pignoramento?
Nel pignoramento esattoriale i sessanta giorni dalla notifica sono il termine entro cui la banca deve pagare l'agente della riscossione, e il saldo attivo formato in quel periodo è certamente vincolato (Cass. n. 28520/2025). Non sono però un tetto automatico: secondo Cass. n. 25217/2026 il pignoramento può colpire anche somme maturate dopo, se derivano da un rapporto già esistente alla notifica, finché la procedura resta efficace. Nel pignoramento ordinario il vincolo dura fino alla dichiarazione del terzo e all'assegnazione. Per questo conviene verificare subito, atto alla mano, quale pignoramento è stato notificato e a che punto è la procedura.
Come opporsi al pignoramento sul conto corrente quando lo stipendio viene bloccato?
Il rimedio principale è l'opposizione all'esecuzione davanti al Tribunale competente, accompagnata da un'istanza di sospensione cautelare quando ci sono i presupposti. Per i pignoramenti esattoriali la disciplina di riferimento è ancora l'art. 72-bis del D.P.R. 602/1973; il testo unico della riscossione (D.Lgs. 33/2025) si applicherà dal 1° gennaio 2027. Per i pignoramenti ordinari, il codice di procedura civile agli articoli 543 e seguenti disciplina la procedura presso terzi. L'istanza di sospensione, se accolta, blocca immediatamente la possibilità della banca di trasferire le somme vincolate al creditore, liberando gli accrediti successivi per il debitore. I tempi medi di fissazione dell'udienza cautelare variano tra i dieci e i trenta giorni a seconda del Tribunale, il che significa che ogni settimana di ritardo nella presentazione del ricorso è una settimana di stipendio che la banca trattiene.
Come scriveva Rudolf von Jhering, il giurista che nel diciannovesimo secolo ha fatto del diritto soggettivo una questione di lotta e non di pura teoria: «Il diritto non è un pensiero, ma una forza viva.» Nel pignoramento del conto corrente, quella forza si esercita solo da chi conosce i meccanismi e agisce prima che il termine scada, non da chi aspetta che il danno sia già consumato.
Il brocardo vigilantibus iura subveniunt — il diritto soccorre chi è vigile — non è una formula retorica: in materia di opposizione all'esecuzione, ogni giorno di attesa riduce concretamente gli spazi di tutela disponibili.
Nota dall'esperienza dello studio
Nelle pratiche che seguiamo in materia di pignoramenti, l'errore più ricorrente non è l'ignoranza della norma in sé, ma la sottovalutazione del momento in cui agire. Il debitore spesso si presenta allo studio dopo che il secondo stipendio è già stato bloccato, convinto che ci fosse ancora tempo. La finestra tra la notifica alla banca e il primo accredito successivo è il momento in cui l'opposizione ha le maggiori probabilità di essere efficace: prima scatta il vincolo sui nuovi fondi, prima serve un presidio difensivo strutturato.
Domande frequenti
Se il mio conto era a saldo negativo quando è arrivato il pignoramento, la banca può bloccare lo stipendio del mese dopo?
Sì. La Cassazione, Sezione III Civile, con la sentenza n. 28520 del 27 ottobre 2025 ha stabilito, per il pignoramento di Agenzia delle Entrate-Riscossione, che il saldo al momento della notifica è irrilevante: la banca deve vincolare e versare il saldo attivo che si forma nei sessanta giorni successivi, anche per effetto di stipendi, pensioni e rimborsi accreditati, fino alla concorrenza del debito.
Quanto devo aspettare prima che il vincolo sul conto scada automaticamente?
Non esiste una scadenza automatica valida per tutti i casi. Nel pignoramento esattoriale i sessanta giorni dalla notifica sono il termine per il pagamento da parte della banca, ma secondo Cass. n. 25217/2026 il vincolo può riguardare anche somme maturate dopo, se derivano da un rapporto già in essere, finché la procedura resta efficace; nel pignoramento ordinario il vincolo dura fino all'assegnazione. La verifica va fatta sull'atto notificato e sullo stato della procedura.
Posso fare opposizione anche se il pignoramento è di Agenzia delle Entrate-Riscossione?
Sì, ma la procedura segue regole specifiche. Il pignoramento esattoriale presso terzi è disciplinato dall'art. 72-bis del D.P.R. 602/1973; il testo unico versamenti e riscossione (D.Lgs. 24 marzo 2025, n. 33) si applicherà dal 1° gennaio 2027. L'opposizione va presentata davanti al giudice competente secondo il tipo di vizio contestato.
Avv. Marco Panato, avvocato del Foro di Verona e Dottore di Ricerca in Diritto ed Economia dell’Impresa – Discipline Interne ed Internazionali - Curriculum Diritto Amministrativo (Dipartimento di Scienze Giuridiche, Università degli Studi di Verona).
E' autore di pubblicazioni scientifiche in materia giuridica, in particolare nel ramo del diritto amministrativo. Si occupa anche di docenza ed alta formazione.