Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
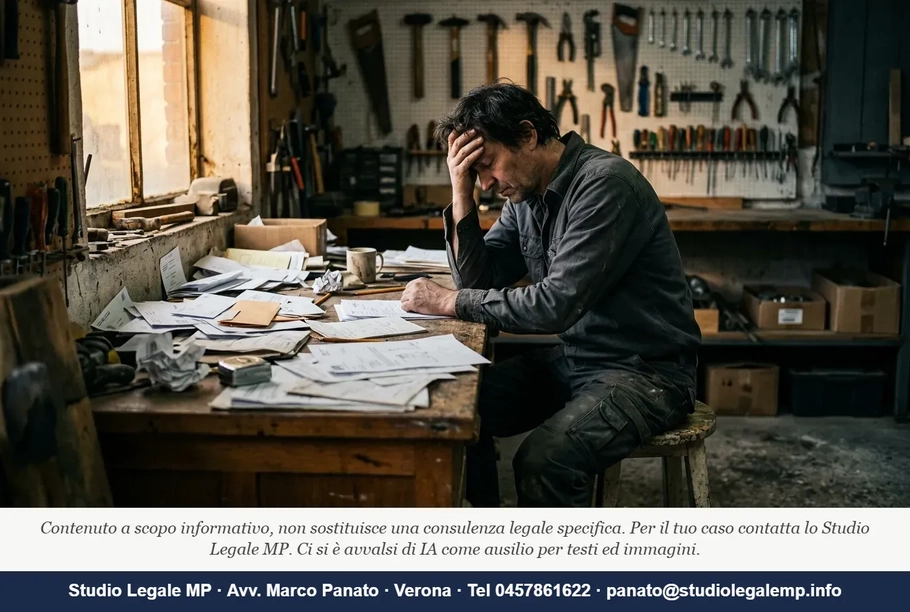
Luca gestisce una piccola officina meccanica da quattordici anni. Poi arrivano la pandemia, i fornitori che smettono di aspettare, una banca che revoca il fido. A fine 2025 ha accumulato oltre 180.000 euro di debiti tra INPS, Agenzia delle Entrate, fornitori e un finanziamento bancario. Il conto corrente è bloccato. La settimana scorsa l'ufficiale giudiziario ha notificato il pignoramento dei macchinari. Luca non sa se la sua impresa è "fallibile" o no. Sa solo che deve fare qualcosa, subito.
Storie così arrivano in studio con una frequenza crescente. Secondo i dati della Camera Arbitrale di Milano, le richieste di accesso alle procedure di sovraindebitamento in Lombardia sono cresciute del 21% in un anno: nel 2025 sono state depositate 360 istanze contro le 298 dell'anno precedente. Il problema non è quindi se esiste una via d'uscita. Il problema è capire quale, e percorrerla senza commettere gli errori che la chiudono prima ancora di imboccarla.
Microimpresa sovraindebitata: a quale procedura può accedere?
La risposta dipende da tre variabili: lo status attuale dell'imprenditore (attivo, cessato o cancellato), la dimensione dell'impresa e la composizione del debito.
La distinzione fra imprese assoggettabili a liquidazione giudiziale e imprese escluse dipende dai limiti fissati dall'art. 2, comma 1, lett. d) del CCII, che definisce la "impresa minore". L'imprenditore che rimane sotto tutti e tre i limiti per tre esercizi consecutivi può opporre la propria non fallibilità; basta invece superare anche solo uno dei limiti per un anno perché l'impresa diventi soggetta a liquidazione giudiziale.
Gli imprenditori "minori", ossia le imprese individuali o collettive di piccola dimensione non soggette a liquidazione giudiziale, sono tradizionalmente considerati "non fallibili" sotto determinate soglie. Il CCII mantiene questa categoria: i piccoli imprenditori e artigiani possono accedere alle procedure di sovraindebitamento invece del fallimento.
Chi rientra in questa categoria — e Luca, con il suo fatturato da officina, quasi certamente vi rientra — ha a disposizione tre strumenti principali: il concordato minore, la liquidazione controllata e, in casi estremi, l'esdebitazione del debitore incapiente. Il consumatore puro (persona fisica con debiti esclusivamente personali, estranei a qualsiasi attività economica) ha accesso anche alla ristrutturazione dei debiti del consumatore, ma questa strada è preclusa a chi ha debiti d'impresa: basta la presenza anche di un solo debito d'impresa perché la persona non possa qualificarsi come "consumatore" ai sensi del CCII.
Concordato minore: lo strumento per chi vuole continuare a lavorare
Il concordato minore è la procedura che consente al piccolo imprenditore attivo di proporre ai propri creditori un piano di ristrutturazione dei debiti, conservando l'attività. Richiede il voto favorevole dei creditori che rappresentino la maggioranza dei crediti ammessi al voto e consente — se il piano è approvato e omologato — di pagare i debiti secondo modalità concordate, anche in misura ridotta rispetto al nominale.
Il concordato minore richiede il voto favorevole della maggioranza dei creditori e consente di proseguire l'attività con un piano sostenibile. Il tribunale omologa la proposta se rispetta il principio di parità di trattamento e se è economicamente conveniente rispetto all'alternativa liquidatoria.
La praticabilità di questo strumento è stata confermata di recente anche per situazioni complesse: il Tribunale di Napoli, VII Sezione Civile, con sentenza del 5 giugno 2026, ha omologato un concordato minore proposto da un imprenditore con debiti derivanti da pregressa attività d'impresa, ritenendo il piano ammissibile e fattibile e rilevando che il 99,91% dei creditori aveva espresso voto favorevole. La pronuncia conferma la praticabilità del concordato minore anche quando il sovraindebitamento affonda le radici in una stagione imprenditoriale precedente.
Il nodo della cancellazione dal registro: la Cassazione chiude un varco
Attenzione, però, a una trappola frequente. Molti piccoli imprenditori, quando l'attività diventa insostenibile, chiudono la partita IVA e si cancellano dal registro delle imprese — convinti di poter poi accedere al concordato minore come se fossero ancora imprenditori attivi. La Cassazione ha detto il contrario con una pronuncia netta.
Con la sentenza n. 20141 del 16 giugno 2026, la Corte di Cassazione, Sez. I civ., ha stabilito che in tema di concordato minore, la domanda di accesso proposta dall'imprenditore già cancellato dal registro delle imprese è inammissibile ai sensi dell'art. 33, comma 4, CCII, senza che rilevi la natura individuale o collettiva dell'impresa, né la tipologia del concordato richiesto.
La preclusione, come ha chiarito la Cassazione con la sentenza n. 20141 depositata il 16 giugno 2026, opera anche quando il concordato è di natura liquidatoria. In altri termini: se sei già cancellato, il concordato minore non è percorribile — né in continuità né in forma liquidatoria. L'unica via rimasta è la liquidazione controllata.
Questo è uno degli errori più costosi che si vedono in pratica: attendere di capire cosa fare, nel frattempo chiudere la ditta per "mettere in sicurezza" la situazione, e poi scoprire che quella cancellazione ha ristretto drasticamente il perimetro delle opzioni disponibili.
Liquidazione controllata: la via d'uscita quando non si vuole (o non si può) continuare
La liquidazione controllata, regolata dagli artt. 268 e seguenti del CCII, è la procedura concorsuale destinata ai soggetti sovraindebitati che non possono o non intendono proseguire l'attività. Si tratta della procedura liquidatoria destinata ai soggetti sovraindebitati che, per la mancanza della qualità di imprenditori o per la loro qualità di impresa minore, non sono assoggettati alle procedure maggiori del concordato preventivo o della liquidazione giudiziale. La liquidazione controllata può essere aperta non solo su istanza del debitore, ma anche per iniziativa di uno o più creditori, e determina lo spossessamento dell'intero patrimonio del debitore, che viene amministrato dal liquidatore nominato dal tribunale.
Il suo vantaggio principale è l'esdebitazione finale — cioè la cancellazione dei debiti residui che rimangono non soddisfatti al termine della procedura — a condizione che il debitore abbia collaborato correttamente con il liquidatore e non abbia tenuto comportamenti fraudolenti.
Il gestore agisce come liquidatore vendendo i beni e distribuendo il ricavato; il debitore ottiene l'esdebitazione al termine della procedura se collabora correttamente.
Un aspetto che i Tribunali stanno affrontando con crescente frequenza nel 2026 riguarda i presupposti di apertura della liquidazione controllata su istanza creditoria — cioè quando è un creditore a chiedere l'apertura, non il debitore. Il Tribunale di Ivrea, Sezione Procedure Concorsuali, con il decreto del 10 febbraio 2026 (Giudice Federica Lorenzatti), ha affrontato proprio il caso di un imprenditore individuale cancellato da oltre un anno dal registro delle imprese, individuando i presupposti che consentono l'apertura della liquidazione controllata anche su istanza creditoria. La pronuncia conferma che la cancellazione non preclude l'apertura della procedura su iniziativa dei creditori: il soggetto cancellato non si mette al riparo dalle procedure passando dalla posizione di debitore istante a quella di debitore convenuto.
Il rischio sottovalutato: le misure protettive che non si chiedono in tempo
C'è un profilo che gli articoli sul tema trascurano quasi sempre, ma che nella pratica fa la differenza tra salvare o perdere il patrimonio produttivo: le misure protettive, cioè la sospensione automatica (o su richiesta) delle azioni esecutive individuali nei confronti del debitore dal momento del deposito della domanda.
Per i soggetti non fallibili — come gli imprenditori sotto soglia, i professionisti, i privati — la presentazione di una procedura di sovraindebitamento (concordato minore o liquidazione controllata) comporta il blocco delle azioni esecutive individuali. Dopo il deposito del ricorso e l'ammissione alla procedura da parte del giudice, i creditori non possono iniziare o proseguire esecuzioni né acquisire diritti di prelazione senza autorizzazione del giudice delegato.
Il problema è che questo blocco non è automatico dal giorno zero: richiede un atto formale, va richiesto espressamente e concesso dal giudice. Chi aspetta di depositare la domanda mentre il creditore procede con il pignoramento rischia di trovare i macchinari già aggiudicati all'asta prima che la procedura parta. Fraus omnia corrumpit: non si tratta di frode, ma il principio si rovescia — chi non agisce con tempestività vede corrompere dall'inerzia ogni possibilità di rimedio.
La Cassazione civile, Sez. I, con ordinanza del 19 agosto 2026, n. 24710, è intervenuta su profili relativi alla liquidazione e al sovraindebitamento nell'ambito del CCII, confermando che le norme del procedimento unitario si applicano anche alle procedure minori in quanto compatibili: un segnale che il sistema tende a uniformare i rimedi processuali e che il difensore deve conoscere bene le regole del procedimento, non solo quelle sostanziali.
Cosa fare concretamente: le tre mosse nell'ordine giusto
Prima mossa: verificare subito la propria posizione rispetto alle soglie di fallibilità. Non è un esercizio da fare a memoria: richiede un'analisi dei bilanci degli ultimi tre esercizi. Solo dopo si sa se si è imprenditori "minori" (sovraindebitamento) o "maggiori" (liquidazione giudiziale). Confondere le due categorie porta a depositare la domanda sbagliata davanti al giudice sbagliato.
Seconda mossa: non aspettare la cancellazione dal registro delle imprese per iniziare. Come ha chiarito la Cassazione con la sentenza n. 20141 del 16 giugno 2026, chi è già cancellato non può più accedere al concordato minore. La finestra si chiude nel momento in cui si firma la domanda di cancellazione.
Terza mossa: rivolgersi all'OCC — l'Organismo di Composizione della Crisi, cioè il soggetto accreditato che assiste il debitore nella costruzione del piano, redige la relazione e certifica la sostenibilità della proposta — prima che i creditori si muovano. La relazione dell'OCC è il documento su cui il tribunale si baserà per valutare l'ammissibilità della procedura. La scarsa chiarezza dell'attestazione dell'OCC è uno degli elementi che le corti vigilano attentamente e che può portare al rigetto anche di piani economicamente sostenibili.
C'è poi un fronte fiscale da non sottovalutare. La bozza di Circolare dell'Agenzia delle Entrate — Parte II, sottoposta a consultazione pubblica con chiusura al 24 luglio 2026 — affronta per la prima volta in modo sistematico i profili fiscali di tutte le procedure da sovraindebitamento: dalla ristrutturazione dei debiti del consumatore al concordato minore, dalla liquidazione controllata all'esdebitazione. Ristrutturazione dei debiti del consumatore, concordato minore, liquidazione controllata del sovraindebitato ed esdebitazione sono gli aspetti del CCII inseriti nella Parte II dello schema di Circolare in consultazione. Con questo strumento, il Fisco consente a cittadini, imprese, professionisti e associazioni di formulare osservazioni da recepire; l'AdE utilizzerà i contributi per predisporre la versione definitiva della circolare. Quando la circolare diventerà definitiva, il trattamento fiscale dei debiti inclusi nella procedura sarà cristallizzato in un documento interpretativo vincolante per gli uffici: un elemento in più da valutare oggi nella costruzione del piano.
Come osservava Nassim Nicholas Taleb, i sistemi complessi non crollano per un singolo evento: crollano perché la fragilità si accumula in silenzio, e quando arriva la scintilla non c'è più nulla da fare. La crisi della microimpresa funziona esattamente così. La finestra per agire esiste — il CCII l'ha costruita con cura — ma si restringe ogni settimana che passa.
Domande frequenti
Ho chiuso la partita IVA ma non mi sono ancora cancellato dal registro delle imprese: posso ancora fare il concordato minore?
Sì, la chiusura della partita IVA non equivale alla cancellazione dal registro delle imprese. Ciò che conta, secondo la giurisprudenza più recente — in particolare la Cassazione n. 20141 del 16 giugno 2026 — è la cancellazione formale dal registro. Finché non è avvenuta, l'accesso al concordato minore rimane aperto. Agire prima della cancellazione è quindi una scelta strategica rilevante.
Se i miei debiti sono metà con fornitori e metà con l'INPS, quale procedura mi conviene?
La composizione del debito tra creditori privati e creditori pubblici non determina da sola la scelta della procedura: conta la qualifica soggettiva del debitore e la percorribilità di un piano sostenibile. Quello che cambia con i debiti fiscali e previdenziali è il trattamento che il piano può offrire loro — con regole specifiche che la bozza di Circolare AdE del giugno 2026 ha parzialmente chiarito. Una valutazione specifica con un professionista che si occupa di crisi d'impresa è il punto di partenza obbligato.
Quanto dura la liquidazione controllata prima di ottenere l'esdebitazione?
Non esiste un termine fisso: la durata dipende dalla complessità del patrimonio da liquidare e dai tempi del tribunale. La legge non fissa un termine massimo rigido per la liquidazione controllata, ma l'esdebitazione — cioè la cancellazione dei debiti residui — può essere chiesta al termine delle operazioni liquidatorie, a condizione che il debitore abbia collaborato correttamente. Nella prassi, le procedure durano da uno a tre anni, con significative variazioni tra i diversi tribunali italiani.
Redazione - Staff Studio Legale MP