Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
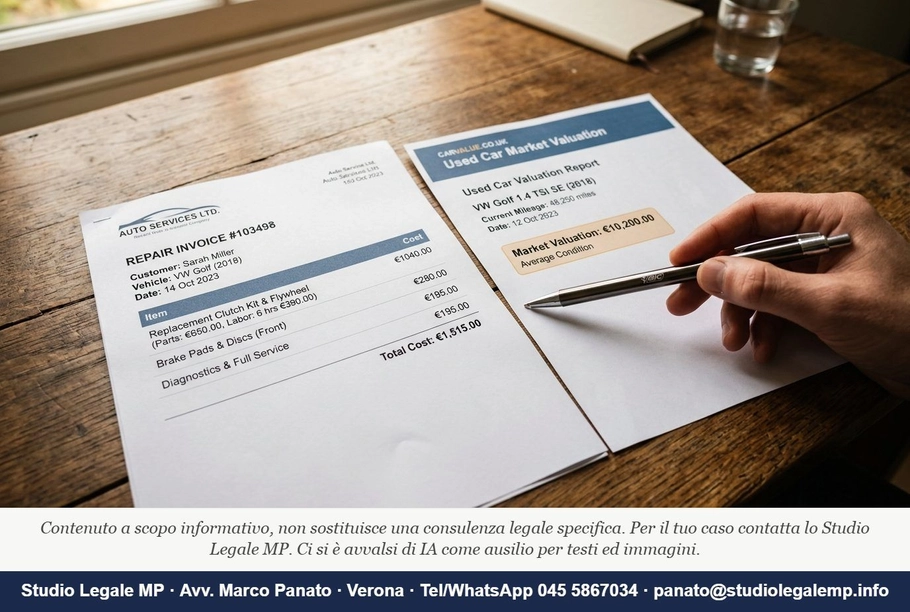
Immaginate di uscire da un incidente senza colpa con la vostra auto da diecimila euro di valore commerciale e un preventivo del carrozziere da tredicimila. L'assicurazione della controparte vi oppone la cosiddetta riparazione antieconomica e vi offre — generosamente, a suo dire — il solo valore venale del veicolo. Fino a poco fa, molti giudici accettavano questa impostazione quasi come un assioma. Dopo l'ordinanza della Corte di Cassazione, Sez. III civ., n. 6471 del 18 marzo 2026, quella logica non regge più da sola.
La pronuncia interviene su un tema che nella prassi liquidativa delle compagnie ha spesso funzionato come una scorciatoia: il semplice raffronto aritmetico tra costo di riparazione e valore commerciale del mezzo come unico metro per negare o ridurre il risarcimento. La Cassazione chiarisce che questo confronto è un punto di partenza, non di arrivo, e che il giudice è tenuto a verificare due condizioni distinte: se la riparazione ripristina effettivamente le condizioni anteriori al sinistro, e se il rimborso integrale produce un arricchimento ingiustificato per il proprietario. Sono due domande diverse, e confonderle ha un costo pratico molto alto per il danneggiato che non sa come difendersi.
Cosa significa davvero "riparazione antieconomica" e perché il valore di mercato non è tutto
Il concetto di riparazione antieconomica affonda le radici nell'art. 2058 del codice civile, che disciplina il risarcimento in forma specifica: il danneggiato ha diritto di chiedere la reintegrazione in forma specifica quando è possibile, ma il giudice può disporre che il risarcimento avvenga solo per equivalente se la reintegrazione risulta eccessivamente onerosa per il debitore. L'obbligato, in questo caso l'assicuratore che agisce in surroga del responsabile civile, ha sempre tentato di far coincidere l'"eccessiva onerosità" con il semplice superamento del valore venale.
La Cassazione n. 6471/2026 spezza questa equazione. Il valore commerciale di un'auto — determinato dai listini di mercato dell'usato — è un dato freddo che non intercetta il valore d'uso che il bene ha per il suo proprietario. Un'auto di dieci anni, con un valore di listino modesto, può essere il mezzo con cui una persona raggiunge il posto di lavoro, accompagna i figli a scuola, esercita un'attività professionale. Privare il proprietario di quel bene riconoscendogli solo il valore venale significa non risarcirlo integralmente: significa lasciarlo nella stessa condizione in cui lo ha posto il fatto illecito altrui.
Il principio non è nuovo nella sua enunciazione teorica — restitutio in integrum è da sempre l'obiettivo del risarcimento aquiliano — ma la Cassazione lo declina con una precisione che ha ricadute pratiche immediate. Il giudice che si limiti a paragonare cifre senza indagare la funzione concreta del bene nella vita del danneggiato non applica correttamente la norma. Questo è il margine di cui occorre appropriarsi nella fase stragiudiziale e, se necessario, processuale.
Vale ricordare il monito di Rudolf von Jhering ne Lo scopo nel diritto: il diritto non è un sistema di concetti astratti ma uno strumento che serve scopi umani concreti. Il risarcimento che si ferma al valore di listino di un'auto usata è, in questo senso, un risarcimento che tradisce il suo stesso scopo.
Gli errori che azzerano il risarcimento anche quando la legge ti dà ragione
L'ordinanza della Cassazione apre uno spazio, ma quello spazio va riempito con una documentazione adeguata. Nella pratica corrente, tre errori ricorrono con una frequenza che giustifica una trattazione puntuale.
Il primo errore è accettare passivamente la perizia del liquidatore. L'assicurazione incarica un perito di determinare il valore commerciale del veicolo e su quella cifra costruisce la propria offerta. Il danneggiato che accetta questa valutazione senza contestarla — magari perché convinto che il confronto aritmetico sia insuperabile — rinuncia di fatto al maggior risarcimento che la Cassazione gli consentirebbe di ottenere. La contestazione del valore venale non richiede necessariamente una contro-perizia giudiziale: è sufficiente, in prima battuta, raccogliere annunci di vendita di veicoli analoghi, rivolgersi a un concessionario per una valutazione scritta, o acquisire quotazioni da fonti specializzate del settore. Ogni elemento che dimostri che il mercato locale stima il bene in modo diverso rispetto ai parametri usati dalla compagnia è utile.
Il secondo errore riguarda la prova del danno alla carrozzeria. Molti proprietari portano l'auto in officina, la ritirano, pagano, e pensano che la fattura sia sufficiente. La Cassazione n. 6471/2026 chiarisce che fatture e documenti commerciali, anche in assenza di quietanza formale, possono costituire prova idonea del danno — ma la loro efficacia probatoria è rimessa alla valutazione del giudice. Questo significa che una fattura da sola, senza elementi di riscontro, può non bastare. Occorre abbinarla al preventivo firmato prima dell'intervento, alle fotografie dello stato del veicolo prima e dopo la riparazione, e — quando possibile — a una relazione tecnica del carrozziere che descriva le singole voci di intervento. Actori incumbit probatio: il danneggiato che chiede il rimborso porta il peso della prova, e deve portarlo in modo articolato.
Il terzo errore, forse il più subdolo, è non documentare il valore d'uso del veicolo. Questo è l'elemento che la Cassazione mette al centro e che gli altri articoli sul tema trascurano quasi sempre. Non basta dire "uso l'auto tutti i giorni": occorre dimostrarlo. Una dichiarazione del datore di lavoro che attesti la necessità del mezzo per raggiungere la sede, le ricevute di pedaggi autostradali, i tagliandi con i chilometraggi, una perizia che attesti l'utilizzo professionale — tutto ciò costruisce il quadro concreto del valore che il bene aveva nella vita del proprietario, e rende più difficile per il giudice fermarsi al solo valore venale.
Sul piano del rischio ingiustificato di arricchimento — l'altro polo del test che la Cassazione impone — va detto che questo elemento opera in senso opposto: se la riparazione produrrebbe un veicolo in condizioni migliori di quelle precedenti il sinistro (ad esempio perché l'auto era già ammalorata), il giudice può ridurre il rimborso. Anche questo profilo va anticipato nella difesa: una perizia che attesti lo stato effettivo del mezzo prima dell'incidente elimina il margine di contestazione.
Il quadro che emerge dalla pronuncia è coerente con l'orientamento che da anni la giurisprudenza di legittimità coltiva in materia di danno patrimoniale da illecito: il risarcimento mira a collocare il danneggiato nella stessa posizione in cui si sarebbe trovato senza il fatto illecito, né meglio né peggio. Applicare questo criterio alla riparazione antieconomica auto nel sinistro significa che il giudizio non può arrestarsi a una sottrazione aritmetica, ma deve attraversare la realtà concreta del bene e del suo proprietario.
Chi subisce un sinistro con un'auto di modesto valore commerciale ma di elevato valore d'uso non è necessariamente destinato ad accettare il solo rimborso del valore venale. La Cassazione lo ha detto con chiarezza. La differenza tra ottenere il rimborso integrale delle spese di carrozzeria e incassare soltanto il valore di mercato del veicolo dipende, in larga misura, dalla qualità della documentazione raccolta nei giorni immediatamente successivi all'incidente — prima che le memorie sbiadiscano e i documenti si perdano.
Redazione - Staff Studio Legale MP