Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
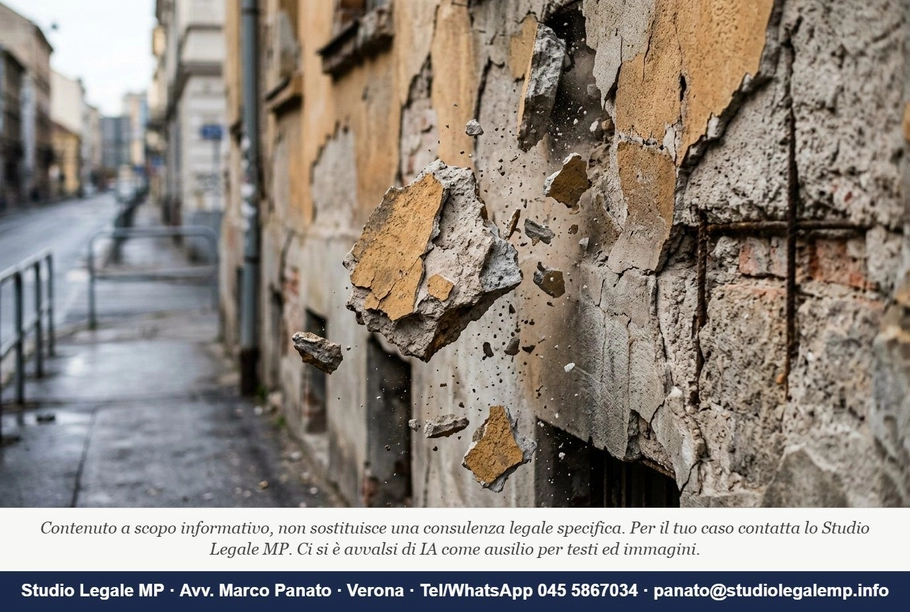
Immagina un sabato mattina di gennaio. Un lastrone di intonaco si stacca dal cornicione del tuo condominio e colpisce l'auto parcheggiata sotto, poi il passante che stava camminando sul marciapiede. Danni per diverse decine di migliaia di euro. Il tuo condominio non ha una polizza globale fabbricati. Cosa succede adesso?
È il tipo di domanda che quasi nessuno si pone finché non accade davvero. Eppure i rischi condominio senza assicurazione danni sinistro sono molto concreti e, in assenza di copertura, ricadono direttamente sul patrimonio di ciascun proprietario. Il DDL 1816, presentato al Senato il 24 febbraio 2026 e ancora in iter parlamentare, nasce proprio da questa consapevolezza: stima che una quota significativa dei 13 milioni di condomini italiani — concentrata nei piccoli edifici con quattro o otto unità — sia oggi scoperta o dotata di polizza insufficiente. Attualmente la legge non obbliga nessuno a stipulare una assicurazione condominiale: il riferimento normativo è il solo art. 1882 c.c., che disciplina il contratto di assicurazione in via generale, e la scelta resta rimessa all'assemblea. È esattamente questa libertà — mal gestita — che genera i rischi descritti di seguito.
Primo rischio: il condominio risponde in solido, e tu con esso
Il condominio è un ente di gestione privo di personalità giuridica. Quando un terzo subisce un danno riconducibile alle parti comuni — il cornicione che cade, il cancello automatico che si chiude su un'auto, il corrimano che cede — la responsabilità si radica sul condominio ai sensi dell'art. 2051 c.c. (custodia della cosa) o dell'art. 1130 c.c. (obblighi dell'amministratore). Il danneggiato può agire contro il condominio, e in assenza di copertura assicurativa il recupero avviene sui fondi comuni. Ma se questi sono insufficienti, la giurisprudenza consolidata della Corte di Cassazione afferma che ciascun condomino risponde pro quota in misura proporzionale ai millesimi di proprietà: non è una responsabilità solidale in senso pieno, ma è comunque una responsabilità patrimoniale personale diretta. Questo significa che il danneggiato — o il suo avvocato — può aggredire il tuo conto corrente, i tuoi beni immobili, qualsiasi voce del tuo patrimonio, per la quota che ti compete. Se sei titolare dell'appartamento più grande, la tua quota sarà la più alta.
Il principio latino vigilantibus iura subveniunt — il diritto protegge chi vigila — descrive perfettamente la logica del sistema: la polizza condominiale non è un lusso né una formalità, è lo strumento che interrompe questa catena. Chi non la stipula, o non verifica che esista, rinuncia alla protezione che la legge mette a disposizione di chi si attiva.
Prendiamo il caso di un allagamento condominio senza assicurazione: una perdita dalla colonna scarichi condominiale provoca danni all'appartamento del piano terra per 30.000 euro. Se la polizza manca, quei 30.000 euro vengono ripartiti in assemblea straordinaria tra tutti i condomini. Chi non paga entro trenta giorni dalla messa in mora diventa moroso, e il danneggiato può agire anche direttamente contro i singoli proprietari inadempienti.
Secondo rischio: l'amministratore risponde con il patrimonio personale, ma non da solo
La Corte d'Appello di Roma, con sentenza n. 5784 del 2023, ha affermato che l'amministratore di condominio risponde personalmente dei danni derivanti da un sinistro non coperto da polizza, quando la mancata stipula o il mancato rinnovo della copertura siano a lui imputabili — per inerzia, omessa informativa all'assemblea o deliberata scelta di non provvedere. Si tratta di un precedente rilevante: sgancia la responsabilità dall'assemblea e la puntualizza in capo al soggetto che aveva il potere e il dovere di attivarsi.
Tuttavia questa pronuncia non esonera i condomini. Le due responsabilità — dell'amministratore e dei singoli proprietari — possono coesistere. L'assemblea che ha approvato il bilancio senza inserire il premio assicurativo, o che ha deliberato espressamente di non rinnovare la polizza per contenere le spese, partecipa alla catena causale. In quel caso la responsabilità dell'amministratore si riduce o si azzera, e il peso torna sui condomini che hanno votato a favore.
Il DDL 1816/2026 intende chiudere questa zona grigia nel modo più diretto: qualifica la mancata stipula della polizza come grave irregolarità gestionale ai sensi dell'art. 1129, comma 12, c.c., con conseguente revocabilità giudiziale dell'amministratore su ricorso anche di un singolo condomino, senza bisogno di maggioranza assembleare. Il disegno di legge non è ancora legge, ma il solo fatto che sia in iter parlamentare accelerato segnala la direzione: oggi l'assenza di polizza è già fonte di responsabilità; domani potrebbe diventare causa automatica di revoca.
Terzo rischio: la polizza esiste ma non copre davvero
Questo è il rischio meno discusso, eppure statisticamente frequente. Molti condomini hanno una polizza stipulata anni fa, mai adeguata al valore attuale dell'immobile, mai verificata nelle clausole di esclusione. La Corte d'Appello di Trento, con sentenza n. 4 del 2026, ha chiarito un punto che genera spesso equivoci: la copertura della polizza globale fabbricati non si estende automaticamente alle parti esclusive — cioè agli appartamenti privati — se queste non sono espressamente incluse nel contratto. Un proprietario che subisce un danno da infiltrazione proveniente dal terrazzo comune, convinto di essere coperto dalla polizza condominiale, rischia di scoprire che la sua unità non rientra nell'oggetto assicurato.
Il tema della condominio scoperto responsabilità patrimoniale si manifesta quindi anche in modo indiretto: non solo quando la polizza manca del tutto, ma anche quando esiste con massimali inadeguati o con esclusioni che lasciano scoperti i danni più probabili. Un cornicione che cade — scenario tutt'altro che raro nei palazzi costruiti tra gli anni Cinquanta e gli anni Ottanta — può generare danni a persone e cose che superano agevolmente i 500.000 euro, cifra che molte polizze stipulate con massimale minimo non coprono.
Come osservava Gustavo Zagrebelsky, il diritto vive nella concretezza delle situazioni più che nelle astrazioni delle norme: la norma che consente di non stipulare la polizza non dice nulla sul costo reale di quella scelta, che si manifesta soltanto quando il danno è già avvenuto.
Cosa fare subito: tre mosse concrete
La prima mossa è verificare se la polizza esiste e se è in vigore. Ogni condomino ha diritto di accedere ai documenti condominiali, polizza inclusa, e di chiedere copia all'amministratore. Se la polizza non esiste, o è scaduta, occorre convocare l'assemblea e mettere all'ordine del giorno la sua stipula: basta la maggioranza degli intervenuti che rappresentino almeno la metà dei millesimi (art. 1136, comma 2, c.c.).
La seconda mossa è verificare i massimali. Una polizza con massimale per responsabilità civile verso terzi inferiore a 1.000.000 di euro è oggi sottodimensionata per qualsiasi edificio con più di quattro unità. I sinistri gravi — crollo parziale di facciata, incendio con danni a terzi — superano quella soglia con facilità.
La terza mossa, spesso trascurata, è verificare cosa copre la polizza e cosa esclude. La pronuncia della Corte d'Appello di Trento n. 4/2026 ricorda che le parti esclusive non sono automaticamente incluse: se il condomino vuole una copertura estesa anche al proprio appartamento per i danni derivanti da parti comuni, deve verificare che la polizza lo preveda espressamente, o integrare con una polizza individuale.
Se l'assemblea non agisce, il singolo proprietario non è privo di strumenti. Può agire in giudizio per ottenere la revoca dell'amministratore inadempiente — percorso già oggi praticabile e che il DDL 1816/2026 renderebbe ancora più agevole — oppure può stipulare in via autonoma una polizza a tutela della propria quota di responsabilità, soluzione non elegante ma giuridicamente ammissibile.
Il punto critico che troppo spesso sfugge è questo: nell'attesa che l'assemblea decida, il rischio continua a correre. Ogni giorno senza polizza è un giorno in cui il patrimonio di ciascun proprietario è esposto. Il sinistro non avvisa.

Redazione - Staff Studio Legale MP