Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
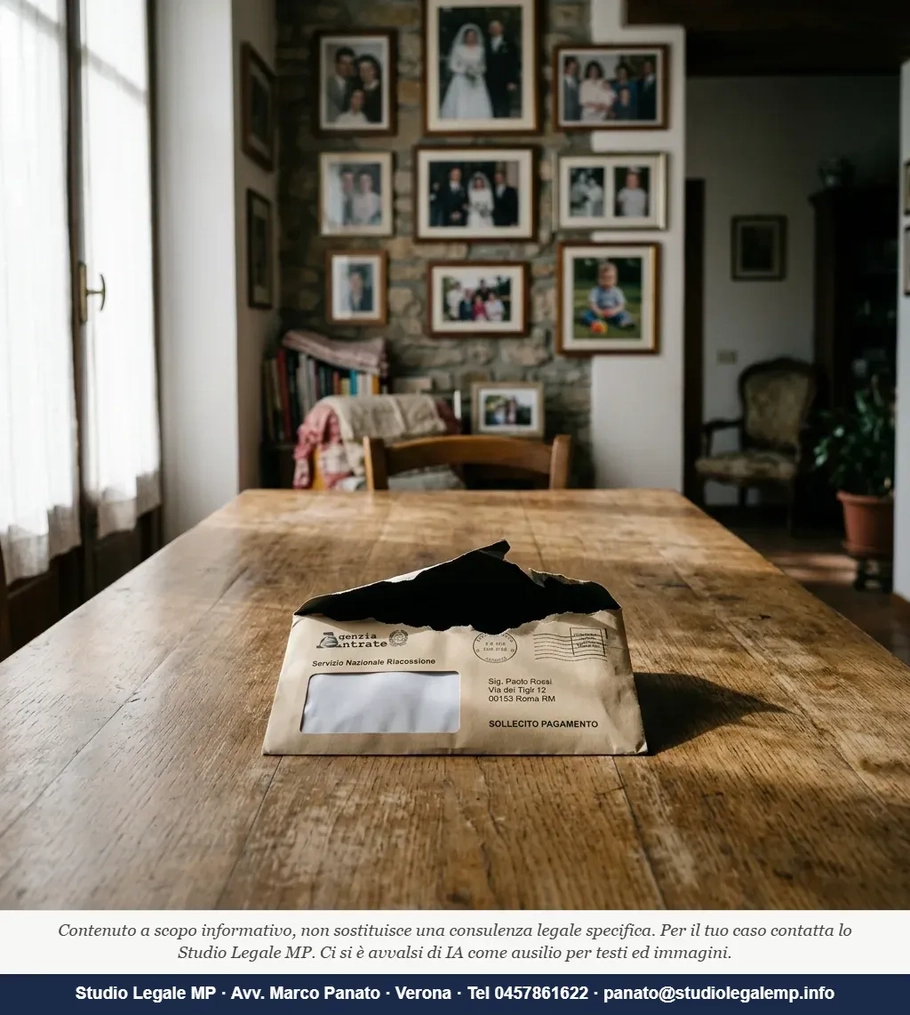
Arriva per posta. Una busta dell'Agenzia delle Entrate Riscossione. Dentro: una cartella di pagamento intestata a lei in qualità di erede, per decine di migliaia di euro di imposte non pagate dal padre defunto. Lei l'aveva già fatto: era andata dal notaio, aveva firmato la rinuncia all'eredità, aveva aspettato che venisse registrata al Tribunale. Eppure quella cartella è lì, sul tavolo della cucina.
Questa situazione, che sembra un paradosso, è più comune di quanto si immagini. La Suprema Corte ha chiarito che l'accettazione dell'eredità è il presupposto affinché si possa rispondere dei debiti ereditari del de cuius, compresi quelli di natura fiscale: il chiamato rinunciante non risponde del debito tributario neppure se l'avviso di accertamento è stato notificato dopo l'apertura della successione ed è diventato definitivo per mancata impugnazione. Il problema, però, non è avere ragione nel merito. È saperla far valere nel modo giusto e nei tempi giusti.
Rinuncia eredità e debiti fiscali: cosa dice la legge
La regola di partenza è scritta nell'art. 521 del codice civile: la qualità di erede non consegue dalla mera chiamata all'eredità, ma solo dall'accettazione, espressa o tacita; e chi rinuncia all'eredità è considerato come se non vi fosse mai stato chiamato, con la conseguenza che viene impedita retroattivamente, a far data dall'apertura della successione, l'assunzione di responsabilità per i debiti facenti parte del compendio ereditario.
Tradotto: se ha rinunciato regolarmente, il debito del defunto — anche quello fiscale — non è mai diventato suo. Non perché lei sia stata cancellata da una lista, ma perché giuridicamente non è mai stata erede. La rinuncia retroagisce al momento della morte del defunto, azzerando ogni collegamento tra lei e quei debiti.
Il punto che spesso genera confusione è il seguente: l'Agenzia delle Entrate può aver notificato un avviso di accertamento a suo nome, quell'avviso può essere diventato definitivo perché lei non lo ha impugnato nei termini, e il Fisco può averlo iscritto a ruolo traendone una cartella. Tutta questa sequenza non basta a renderla debitrice. L'atto impositivo non impugnato, pur consolidandosi nella pretesa anagrafica del debito, non è idoneo a integrare in capo al chiamato rinunciante una soggettività passiva d'imposta inesistente ab origine.
La sentenza che cambia la pratica: Cass. n. 24651/2026
La controversia alla base dell'ordinanza traeva origine dalla notifica di un preavviso di iscrizione ipotecaria a carico di un contribuente, originato dall'iscrizione a ruolo di debiti portati da cartelle di pagamento notificate nella sua qualità di erede della madre. Il contribuente, ritenendo di essere privo della qualità di erede per aver rinunciato all'eredità materna, impugnava il preavviso; le Corti di merito, accertando la rinuncia, accoglievano il ricorso.
L'Agenzia delle Entrate ha sostenuto nel ricorso per cassazione che la rinuncia all'eredità rappresentava un "facile escamotage" per eludere i meccanismi di recupero dei debiti tributari, soggetti a termini prescrizionali più brevi rispetto a quelli previsti per l'accettazione dell'eredità. La Suprema Corte ha respinto questa tesi, ribadendo che il presupposto della responsabilità tributaria ereditaria è e resta l'assunzione della qualità di erede: senza accettazione, non c'è erede, e senza erede non c'è debitore.
Un profilo importante riguarda l'onere della prova: se il soggetto dichiara di aver rinunciato all'eredità, grava sull'Amministrazione finanziaria l'onere di dimostrare l'avvenuta accettazione dell'eredità ovvero l'inefficacia della rinuncia. Lei non deve dimostrare di non essere erede. È il Fisco che deve dimostrare che lo è.
Da segnalare anche un profilo connesso all'accettazione dell'eredità in presenza di debiti tributari: anche nel caso in cui la controversia si fosse conclusa con un'ipotetica accettazione, il contribuente non avrebbe potuto rispondere dell'intero monte debitorio, ma solo delle imposte e degli interessi, poiché le sanzioni sono intrasmissibili agli eredi ai sensi dell'art. 8, D.Lgs. n. 472/1997.
Se ho rinunciato all'eredità devo pagare i debiti del defunto?
No. Chi ha rinunciato all'eredità con atto ricevuto da notaio o cancelliere del Tribunale e registrato nel registro delle successioni non risponde dei debiti del defunto, compresi quelli tributari. La rinuncia, per effetto dell'art. 521 c.c., opera retroattivamente: il rinunciante è considerato come se non fosse mai stato chiamato all'eredità. Questo vale anche se l'Agenzia delle Entrate ha già emesso e notificato avvisi a suo nome.
Posso oppormi alla cartella esattoriale se ho rinunciato?
Sì, e questa è la risposta concreta che molti cercano. La Suprema Corte ha affermato che, poiché la responsabilità per i debiti tributari del de cuius presuppone l'assunzione della qualità di erede e la rinuncia produce effetto retroattivo, il chiamato rinunciante non risponde di tali debiti ancorché portati da un avviso di accertamento divenuto definitivo per mancata impugnazione; in tale evenienza, legittimamente il rinunciante può far valere, in sede di opposizione alla cartella di pagamento, la propria mancata assunzione di responsabilità per i debiti suddetti.
Lo strumento è l'opposizione alla cartella di pagamento davanti alla Corte di Giustizia Tributaria di primo grado, cioè il giudice tributario territorialmente competente. Il termine è di 40 giorni dalla notifica della cartella, e una volta spirato non si può più fare nulla in quella sede. Quaranta giorni sembrano tanti. Non lo sono: il tempo passa tra dubbi, spostamenti in vacanza, attesa di risposta da parenti e consulenti.
La rinuncia vale anche per accertamenti già definitivi prima che rinunciassi?
Questo è il punto più insidioso. La risposta è sì. Con l'ordinanza del 14 agosto 2026 n. 24651, la Sezione Tributaria della Corte di Cassazione ha riaffermato l'efficacia dirimente della rinuncia all'eredità rispetto alle pretese azionate dal Fisco, ancorché veicolate da atti impositivi non tempestivamente impugnati. La definitività dell'atto impositivo non trasferisce il debito su chi non ha mai accettato l'eredità. Sono due piani distinti: la definitività formale dell'avviso riguarda il rapporto tra Fisco e de cuius — o tra Fisco e chi ha accettato. Non riguarda il rinunciante.
La stessa logica vale anche per l'ipotesi speculare: gli atti di gestione o di godimento del bene posti in essere dal rinunciante, ove riconducibili alla qualità di comproprietario per quota autonoma o comunque non espressivi di una volontà inequivoca di accettare l'eredità, non integrano accettazione tacita ai sensi dell'art. 476 c.c., né legittimano la pretesa tributaria dell'Amministrazione finanziaria. Lo ha ribadito la Cassazione civile, Sez. V, ord. 21 marzo 2026 n. 6803 (Pres. Stalla), che ha annullato un avviso di accertamento fondato su atti di gestione immobiliare compiuti da un rinunciante che era già comproprietario dei beni a titolo autonomo.
Il documento che non si porta mai in udienza: l'errore che costa la causa
Qui entra il profilo che nessun articolo sviluppa a sufficienza, e che invece vale quanto il diritto che si vuole tutelare.
L'opposizione alla cartella si propone depositando un ricorso scritto presso la Corte di Giustizia Tributaria di primo grado. Il contenuto del ricorso è relativamente semplice: si eccepisce la carenza di legittimazione passiva, cioè il fatto di non essere mai stati eredi. Ma questa eccezione non vale nulla se non viene provata documentalmente nel modo giusto.
Il documento che conta è uno solo: la dichiarazione di rinuncia all'eredità con indicazione della data di ricezione da parte del notaio o del cancelliere del Tribunale e — soprattutto — il numero di registrazione nel registro delle successioni. Senza quel numero di registrazione, il giudice non può verificare che la rinuncia sia efficace e opponibile ai terzi. Una rinuncia firmata ma non ancora registrata non produce gli effetti che si intende far valere.
Chi si presenta senza questo documento — o con una copia non ufficiale, o con il solo atto notarile privato sprovvisto di registrazione — rischia di perdere l'udienza non perché non avesse ragione nel merito, ma perché non ha saputo provarla. L'art. 519 c.c. richiede la forma solenne; la dichiarazione di rinuncia deve essere ricevuta da un notaio o dal cancelliere del Tribunale e registrata nel registro delle successioni: trattandosi di forma richiesta ad substantiam, una revoca tacita della rinuncia è inammissibile, ma allo stesso modo la prova della rinuncia deve essere documentale e completa.
Come si ottiene il documento corretto? Ci si rivolge al Tribunale (cancelleria delle successioni) dove era residente il defunto al momento della morte, oppure al notaio rogante se la rinuncia è stata fatta per atto notarile. Si chiede il rilascio di una copia autentica della dichiarazione di rinuncia, con tutti i dati di registrazione. Il tempo medio per ottenerla, nella nostra esperienza, è di 10-20 giorni lavorativi: calcolato rispetto al termine dei 40 giorni, non c'è margine per rimandare.
Vigilantibus iura subveniunt: il diritto protegge chi si muove in tempo, non chi attende che la situazione si risolva da sola.
Come scriveva Dostoevskij ne I fratelli Karamazov: "La questione non è che ci sia Dio o non ci sia Dio, ma che l'uomo si comporti come se fossero suoi i problemi degli altri." Il Fisco, quando notifica una cartella a nome di chi ha rinunciato, non commette necessariamente un abuso: spesso agisce su dati incompleti o su notifiche di accertamento che non hanno mai ricevuto risposta. Il problema è reale, ma la soluzione esiste, è precisa e richiede solo di essere attivata entro i termini.
Nota della pratica
Nelle pratiche che seguiamo, l'errore più frequente non è tecnico ma organizzativo: la persona riceve la cartella, sa di aver rinunciato, aspetta di capire "se è un errore che si sistema da solo" e si presenta da noi il giorno 38 o 39. Recuperare il documento di rinuncia con il numero di registrazione in due giorni lavorativi è quasi impossibile. Il consiglio che diamo sempre, al momento della rinuncia, è di conservare copia autentica del verbale di rinuncia con la registrazione in una cartella dedicata agli atti successori: quel foglio può valere migliaia di euro.
Domande frequenti
Ho rinunciato all'eredità ma non ho mai impugnato gli avvisi di accertamento che mi arrivavano: sono nei guai?
No, non necessariamente. La Cassazione ha chiarito che la definitività di un avviso di accertamento notificato a nome del chiamato all'eredità non trasferisce il debito su chi ha poi rinunciato. La rinuncia retroagisce all'apertura della successione e recide il presupposto stesso della responsabilità tributaria. L'opposizione alla cartella di pagamento è lo strumento per far valere questa posizione davanti al giudice tributario.
Cosa rischio se continuo a usare la casa del defunto dopo aver rinunciato?
Il rischio è che l'Agenzia delle Entrate sostenga che quel comportamento integra un'accettazione tacita dell'eredità ex art. 476 c.c., con conseguente responsabilità per tutti i debiti ereditari. Tuttavia, se si è già comproprietari dell'immobile a titolo autonomo (per esempio per una precedente successione materna), quegli atti non valgono come accettazione tacita: lo ha confermato la Cass. civ., Sez. V, ord. 21 marzo 2026 n. 6803. La situazione va analizzata caso per caso prima di compiere qualsiasi atto sui beni.
Quanto tempo ho per oppormi alla cartella esattoriale?
Il termine per proporre ricorso alla Corte di Giustizia Tributaria di primo grado è di 40 giorni dalla notifica della cartella. È un termine perentorio: scaduto, non è possibile impugnare quella cartella in sede tributaria. Per questo motivo, appena si riceve la cartella, è necessario verificare immediatamente la data di notifica e procurarsi la documentazione completa della rinuncia, ovvero la copia autentica con il numero di registrazione nel registro delle successioni.
Redazione - Staff Studio Legale MP