Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
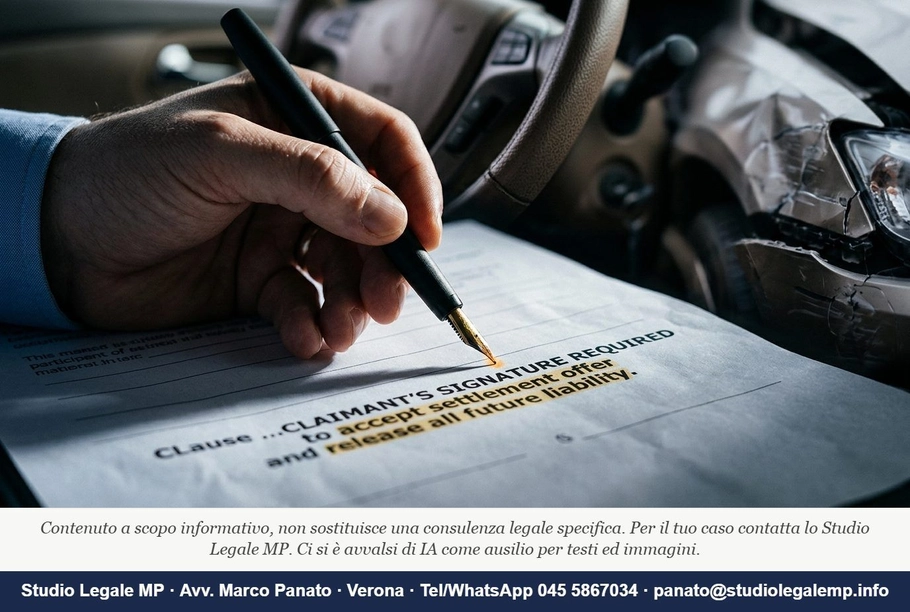
C'è un momento preciso in cui molte vittime di incidenti stradali perdono irrimediabilmente il diritto a ottenere un risarcimento adeguato. Non è quando decidono di non rivolgersi a un legale. Non è quando trascurano la visita medico-legale. È quando firmano un documento che non hanno letto con attenzione, o peggio, quando incassano un assegno accompagnato da una quietanza in cui compaiono le parole "a saldo e stralcio di ogni pretesa" — e non se ne accorgono.
Questo profilo, apparentemente tecnico e quasi burocratico, è in realtà uno dei rischi concreti più sottovalutati nell'intero contenzioso assicurativo da circolazione stradale. Mentre la letteratura giuridica e i blog del settore si concentrano quasi esclusivamente su come contestare l'offerta inadeguata, pochissimi approfondiscono il momento che precede e condiziona tutto: cosa succede se il danneggiato ha già incassato qualcosa?
L'offerta ex art. 148 del Codice delle Assicurazioni: struttura e insidie pratiche
Il sistema della liquidazione coatta dei sinistri stradali è regolato dagli artt. 148 e 149 del D.Lgs. 7 settembre 2005 n. 209 (Codice delle Assicurazioni Private). La compagnia è tenuta a formulare la propria offerta entro termini precisi: 30 giorni dalla ricezione della richiesta quando è stato compilato il modulo CID, 60 giorni negli altri casi, 90 giorni quando vi siano danni fisici alla persona.
Quando la proposta arriva, il danneggiato riceve di norma un assegno — o la promessa di un bonifico — accompagnato da un modulo da firmare. Ed è qui che si annida il problema. Alcune compagnie formulano la quietanza in termini tali da configurarla come una transazione definitiva ai sensi dell'art. 1965 c.c.: chi firma o chi incassa apponendo idealmente il proprio consenso a una dizione di "saldo e stralcio" rinuncia, in linea di principio, a qualsiasi ulteriore pretesa su quel sinistro.
È fondamentale sapere che l'accettazione di un assegno inviato dalla compagnia non preclude automaticamente la possibilità di chiedere ulteriori somme, a patto che tale somma venga trattenuta a titolo di acconto e non a saldo e stralcio. La giurisprudenza riconosce il diritto del danneggiato di agire per la differenza tra quanto offerto e quanto effettivamente spettante, ma questo percorso richiede una gestione formale impeccabile, che inizia con una corretta lettera di messa in mora.
Il punto critico, dunque, non è se si può incassare la somma, ma come si incassa e cosa si firma nel farlo.
La Cassazione nel 2026: cosa succede se l'offerta non viene accettata e la somma viene comunque erogata
Su questo profilo è intervenuta con precisione chirurgica la Corte di Cassazione con la sentenza 20 aprile 2026 n. 10339. La Corte ha escluso il carattere irripetibile della somma corrisposta dall'assicuratore in sede di offerta risarcitoria quando tale offerta non sia stata accettata dal danneggiato, in quanto il principio generale per cui la domanda restitutoria non trova preclusione nella precedente richiesta di declaratoria della satisfattività del pagamento effettuato trova applicazione anche nella specifica fattispecie della corresponsione al danneggiato della somma che questi abbia comunicato di non accettare, ai sensi del comma 7 dell'art. 148 CdA.
In termini pratici: se il pagamento della somma offerta e non accettata ha ad oggetto un importo inferiore a quello successivamente liquidato a titolo di risarcimento, esso assume la natura di acconto da imputare nella liquidazione definitiva del danno. Se invece l'importo corrisposto supera l'ammontare del danno come successivamente liquidato dal giudice, sorge in capo all'assicuratore un diritto alla restituzione della somma eccedente, azionabile anche nello stesso giudizio risarcitorio mediante domanda riconvenzionale.
Questa pronuncia chiarisce un meccanismo bilaterale che molti ignorano: non solo il danneggiato può agire per la differenza, ma l'assicuratore può recuperare il surplus se il giudice liquida meno di quanto già erogato. La parola "acconto" non è mai neutra.
Complementare a questo orientamento è la posizione, ormai consolidata in giurisprudenza, sull'assenza di valore confessorio dell'offerta formulata dall'assicuratore. Il Tribunale di Roma, con sentenza n. 10298 del 2024, ha ribadito che l'offerta dell'assicuratore non ha alcun valore confessorio o di ricognizione del debito, confermando come tale offerta abbia esclusiva funzione transattiva volta ad evitare l'instaurazione del giudizio e non possa essere utilizzata come prova delle ragioni del danneggiato. E, di conseguenza, l'assicuratore conserva piena libertà difensiva nel successivo giudizio, potendo contestare il fatto dannoso, le modalità del suo verificarsi, la responsabilità dell'assicurato e l'entità dei danni, indipendentemente dal contenuto dell'offerta stragiudiziale.
Un'ulteriore pronuncia recente consolida il quadro: la Cassazione civile, Sez. III, con ordinanza 9 aprile 2026 n. 8904, ha ribadito che il risarcimento del danno in forma specifica non può mai cumularsi con il risarcimento per equivalente, salvo il ristoro di eventuali ulteriori pregiudizi residui. Questo principio ha dirette ricadute sul momento dell'accettazione: chi incassa le riparazioni dell'auto "per intero" come risarcimento in forma specifica non può poi pretendere anche il controvalore monetario dello stesso danno.
Il brocardo latino che più si adatta a questo scenario è il principio vigilantibus iura subveniunt: il diritto tutela chi vigila sulle proprie ragioni. La quietanza firmata distrattamente è il punto esatto in cui la vigilanza viene meno, e il diritto smette di subvenire.
Come scrisse Luigi Pirandello, ciascuno porta con sé la sua verità — ma nel diritto la verità che conta è quella documentata, firmata, depositata. Non quella che si credeva di stare firmando.
Il rischio concreto: tre errori che bloccano il diritto al risarcimento integrativo
Il primo errore è firmare la quietanza liberatoria senza averla letta o senza comprendere la formula "a saldo e stralcio". Questa dizione, se non contestata immediatamente e formalmente, può essere qualificata dal giudice come transazione ex art. 1965 c.c., con effetto preclusivo su ogni domanda ulteriore relativa al medesimo sinistro. Non si tratta di un'interpretazione meccanica, ma l'onere di provare che la firma era viziata da errore o dolo ricade interamente sul danneggiato, con evidenti difficoltà probatorie.
Il secondo errore è incassare l'assegno senza inviare — preventivamente o contestualmente — una comunicazione scritta e raccomandata alla compagnia in cui si specifica che la somma viene ricevuta a titolo di mero acconto, con riserva espressa di agire per le maggiori somme. Il danneggiato può decidere di accettare l'offerta con riserva, a titolo di acconto sul maggiore danno subito, e rilanciare la trattativa con l'assicurazione tentando di addivenire a un importo più favorevole prima di ricorrere alle vie legali. Ma questa possibilità dipende dalla comunicazione formale: senza riserva scritta e trasmessa, il comportamento concludente può essere interpretato come accettazione piena.
Il terzo errore — più sottile — è sottovalutare i tempi di consolidamento del danno biologico. Subito dopo l'incidente si può ricevere una proposta economica immediata: questa tempestività non è cortesia, ma una manovra per chiudere la pratica prima che emergano i postumi permanenti. Accettare tali somme a saldo e stralcio significa rinunciare a migliaia di euro dovuti a un calcolo del danno biologico incompleto o frettoloso. Il danno biologico permanente, per definizione, si stabilizza solo al termine del decorso clinico — e firmare prima di quel momento espone al rischio di non poter più quantificare correttamente le conseguenze definitive.
L'Arbitro Assicurativo: uno strumento recente da valutare
Dal 15 gennaio 2026, dopo aver presentato reclamo alla compagnia, è possibile valutare il ricorso all'Arbitro Assicurativo. La procedura si svolge online ed è pensata per risolvere molte controversie senza iniziare subito una causa. L'Arbitro decide principalmente sulla base dei documenti prodotti.
Si tratta di uno strumento utile, ma va calibrato con attenzione rispetto all'alternativa giudiziale: l'Arbitro Assicurativo non può pronunciarsi su questioni che presuppongano l'accertamento di responsabilità complesse o la quantificazione di danni gravi. In quei casi, la sede giudiziaria resta quella che offre le tutele più complete, inclusa la possibilità di disporre CTU medico-legale, interrogatorio formale e produzione documentale piena.
Una riflessione finale si impone: l'intero sistema della liquidazione stragiudiziale, disegnato dal legislatore per fluidificare la definizione dei sinistri e ridurre il contenzioso, produce un paradosso strutturale. L'offerta è uno strumento transattivo volto ad evitare l'instaurazione del giudizio, non un'ammissione di responsabilità. Ma se il danneggiato non è adeguatamente informato del significato giuridico di ciò che firma, lo stesso strumento pensato per tutelarlo si trasforma in una rinuncia silenziosa. La rapidità della liquidazione diventa, per chi non legge il documento, la velocità con cui vengono persi i propri diritti. Il problema non è nell'offerta in sé, ma nella simmetria informativa che manca al momento della firma: l'assicuratore conosce esattamente il valore di quella quietanza; il danneggiato, spesso, no.
Voci del risarcimento, termini e procedura: risarcimento danni da sinistro stradale.

Redazione - Staff Studio Legale MP