Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
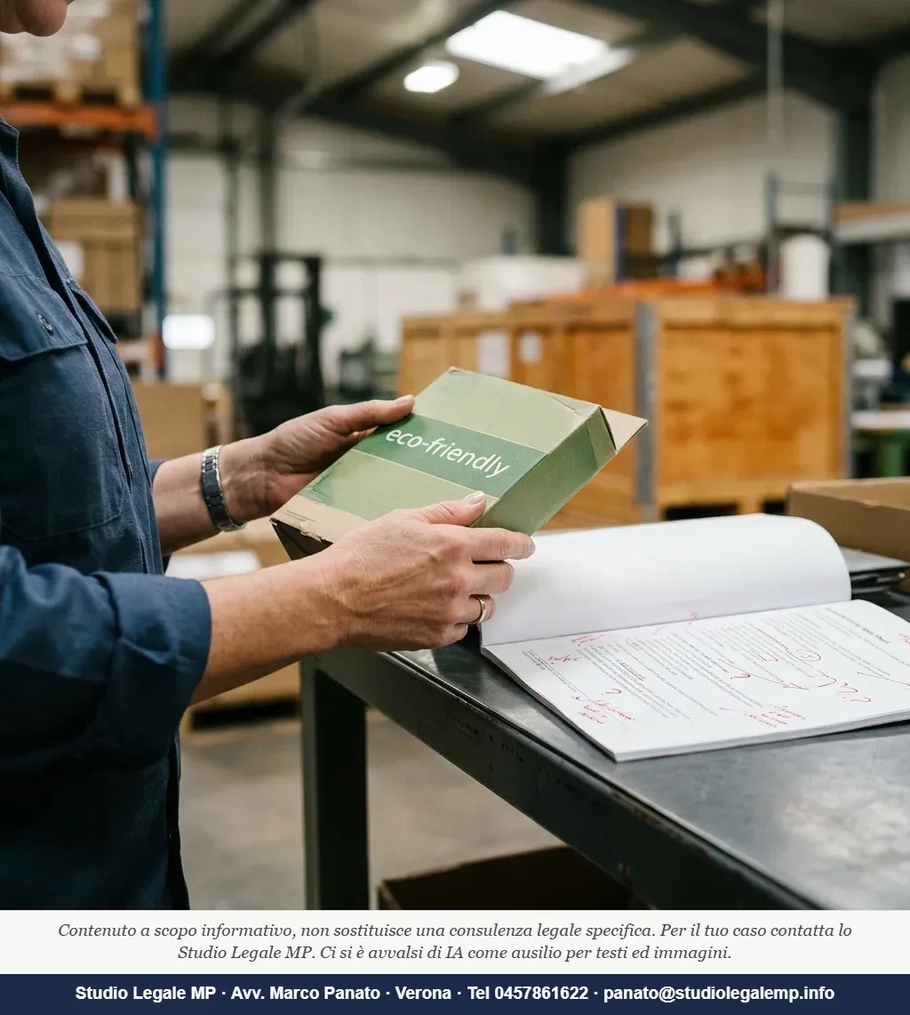
L'ufficio marketing ha caricato il sito a febbraio. In testa alla pagina prodotti: "La nostra linea è 100% eco-friendly e a impatto zero." Nessuna certificazione di terzi, nessun dato di supporto, nessuna analisi del ciclo di vita. Il responsabile compliance non lo sapeva. Il direttore commerciale pensava fosse normale parlare così. Dal 27 settembre 2026 quella frase è un illecito.
Non è un caso limite. Nelle settimane successive all'entrata in applicazione del D.Lgs. 20 febbraio 2026, n. 30, pubblicato in Gazzetta Ufficiale n. 56 del 9 marzo 2026, si è chiusa la finestra di adeguamento apertasi con la sua entrata in vigore: a partire da fine settembre si applicano le nuove regole sulle asserzioni ambientali, in recepimento della Direttiva (UE) 2024/825. Le imprese che non si sono adeguate si trovano oggi esposte.
Green claim e greenwashing: la nuova frontiera del rischio ESG per le aziende italiane
Per la prima volta, le asserzioni ambientali false, ingannevoli o generiche vengono codificate come pratiche commerciali scorrette in senso stretto, con conseguenze sanzionatorie precise a carico delle imprese. Non si tratta più soltanto di orientamenti interpretativi o di decisioni caso per caso dell'AGCM: si tratta di un elenco tassativo di condotte vietate, inserito direttamente nel Codice del Consumo.
Tradotto in concreto: le asserzioni ambientali generiche, le etichette di sostenibilità non certificate da terzi e i claim di neutralità climatica fondati sulla compensazione diventano pratiche commerciali scorrette soggette a sanzioni particolarmente severe. Vigila l'Autorità garante della concorrenza e del mercato (AGCM), con sanzioni fino a 10 milioni di euro.
Significa che scrivere "verde", "ecologico", "carbon neutral" o "sostenibile" senza poterlo dimostrare con documentazione tecnica verificabile è oggi un rischio concreto, immediato, quantificabile. L'impresa di medie dimensioni che comunica sostenibilità — sui materiali di vendita, sul sito, sull'imballaggio, nelle presentazioni agli investitori — deve chiedersi una sola cosa: ho le prove?
CSDDD e due diligence di filiera: l'obbligo che scende a cascata sui fornitori
Il D.Lgs. 30/2026 intercetta solo la comunicazione verso l'esterno. Ma esiste un secondo livello di rischio, più strutturale, che riguarda le relazioni di filiera. La Corporate Sustainability Due Diligence Directive, Direttiva (UE) 2024/1760, richiede alle imprese di svolgere attività per prevenire, mitigare o ridurre al minimo gli impatti negativi sui diritti umani e sull'ambiente nelle proprie attività e nelle catene del valore a cui partecipano.
Dopo l'Omnibus I — Direttiva (UE) 2026/470, pubblicata in Gazzetta Ufficiale dell'UE il 26 febbraio 2026 ed entrata in vigore il 18 marzo 2026 — l'ambito soggettivo di applicazione della CSDDD risulta ridotto, con l'obbligo della due diligence che si applicherà alle imprese con più di 5.000 dipendenti e un fatturato medio annuo di almeno 1,5 miliardi di euro.
Molte PMI pensano, a questo punto, di essere fuori dal perimetro. L'errore è capire la norma al contrario. Secondo la Direttiva CSDDD, le aziende soggette dovranno rendicontare informazioni riguardanti la sostenibilità ambientale e sociale all'interno dell'intera catena di fornitura. In questo contesto, le PMI saranno coinvolte in maniera indiretta dagli obblighi previsti dalla Direttiva, in quanto fornitori o subfornitori delle imprese di dimensioni maggiori.
Detto altrimenti: l'obbligo diretto è della grande impresa, ma la pressione si scarica sul fornitore tramite clausole contrattuali. L'approccio tradizionalmente osservato nelle catene di fornitura, in forza del quale le imprese committenti si limitano ad allocare contrattualmente i rischi di non conformità in capo ai propri fornitori e subfornitori tramite clausole di garanzia, con l'entrata a regime della CSDDD non potrà ritenersi più sufficiente.
La responsabilità civile che l'Omnibus I non ha eliminato
L'Omnibus I ha semplificato le soglie, ha rinviato le scadenze, ha temperato alcuni obblighi. Ma su un punto ha fatto una scelta precisa che passa inosservata nei commenti: sul piano della responsabilità civile, la disciplina armonizzata europea e la legittimazione attiva collettiva di sindacati e ONG vengono soppresse, con rinvio integrale al diritto nazionale.
Per l'Italia questo significa costruire la responsabilità del committente sulle categorie del codice civile: responsabilità contrattuale ex art. 1218 c.c., extracontrattuale ex art. 2043 c.c., e — per le imprese strutturate — il regime degli enti ex D.Lgs. 231/2001. Più problematiche sono la soppressione del piano di transizione climatica e del regime armonizzato di responsabilità civile: la seconda crea una frammentazione normativa intraunitaria che rischia di ridurre l'effettività della tutela per i soggetti danneggiati nelle catene globali del valore.
Il punto è che l'innesco della CSDDD nella normativa italiana rischia di restituire un quadro più restrittivo di quello auspicato dalla normativa europea, nelle ipotesi in cui gli impatti negativi costituiscano condotte penalmente rilevanti. In pratica, il fornitore italiano che causa un danno ambientale può rispondere sia sul piano civilistico sia su quello penale, e l'impresa committente che non ha monitorato la filiera può essere coinvolta nel giudizio.
Su questo piano la giurisprudenza si sta consolidando. Le clausole contrattuali tra imprese vincolano solo le parti (art. 1372 c.c.): ripartiscono il rischio tra committente e fornitore, ma non escludono la responsabilità verso i terzi. Il principio si applica direttamente ai contratti di fornitura ESG: la clausola di compliance non copre, da sola, il danno arrecato a soggetti estranei al contratto. Ancora, con ord. 4 ottobre 2026, n. 26208, la Corte di Cassazione si è pronunciata sul tema della validità e del regime delle clausole contrattuali di limitazione o predeterminazione del danno nel rapporto tra imprese, con specifico riferimento alla loro eventuale qualificazione come clausole vessatorie ai sensi degli artt. 1341 e 1342 c.c. La Corte ha ribadito che le clausole penali e le altre pattuizioni che predeterminano il risarcimento non sono vessatorie e non richiedono la specifica approvazione per iscritto. Diverso è il caso delle clausole di esonero: è nullo il patto che esclude o limita la responsabilità per dolo o colpa grave (art. 1229 c.c.).
Vigilantibus iura subveniunt: il diritto soccorre chi vigila. Il brocardo esprime esattamente ciò che la CSDDD chiede alle imprese: non uno standard ideale di perfezione, ma un presidio sostanziale e documentato dell'intera catena del valore.
Come si costruisce una due diligence ESG che regge un'ispezione
La domanda pratica è: cosa deve avere un'azienda — grande, media o piccola fornitrice — per poter dimostrare di aver adempiuto?
Il processo di due diligence ESG non è un documento. Comprende l'identificazione e la valutazione degli impatti, l'adozione di misure adeguate ad affrontarli, l'istituzione di meccanismi di reclamo, il monitoraggio periodico e la comunicazione annuale delle attività svolte.
Sui green claim, il passaggio minimo richiesto dal D.Lgs. 30/2026 è tracciabile in tre tappe: per ciascun claim attivo occorre raccogliere e conservare i report tecnici di supporto. Poi verificare che le etichette di sostenibilità apposte sui prodotti siano basate su sistemi di certificazione indipendenti o pubblici: le etichette ambientali private sono ammesse solo se basate su sistemi di certificazione approvati e verificati da terzi indipendenti. Infine, espungere immediatamente i claim generici dai materiali di comunicazione: non sarà più possibile usare termini come "ecologico", "biodegradabile" o "amico della natura" se l'eccellenza delle prestazioni non è dimostrata o se la spiegazione del claim non è fornita in modo chiaro ed evidente nello stesso mezzo di comunicazione.
Sul versante CSDDD, il codice di condotta fornitori deve indicare regole chiare su lavoro regolare, salute e sicurezza, ambiente, subappalto e conservazione dei documenti. Le clausole contrattuali danno forza operativa al codice: diritto di audit, obbligo di cooperazione, aggiornamento delle prove, gestione dei subfornitori, piano correttivo, sospensione degli ordini e risoluzione del rapporto.
Una regola pratica: ogni scelta su un fornitore ad alto rischio deve lasciare una traccia — data, responsabile, motivazione, prove esaminate e controllo successivo. Non è burocrazia: è la differenza tra un'ispezione chiusa in trenta giorni e un procedimento che dura anni.
Nota dall'esperienza dello studio
Nelle pratiche che seguiamo, l'errore più frequente non riguarda la mancanza di politiche ESG — quasi ogni azienda ne ha una scritta. Il problema è che la politica esiste sul sito e non esiste nei contratti, nelle istruzioni operative, nelle comunicazioni ai fornitori. Quando arriva una richiesta di dati da un cliente grande, oppure un'ispezione AGCM, l'azienda non sa dove cercare la documentazione che dovrebbe sostenere ciò che ha comunicato al mercato. La due diligence ESG è un sistema di prove, non un documento di intenti. E il sistema funziona solo se è stato costruito prima dell'evento, non il giorno dopo.
Il greenwashing sanzionato a 10 milioni era, fino a settembre scorso, una preoccupazione da grandi multinazionali. Oggi è il rischio quotidiano di qualunque impresa che comunica al mercato la propria sostenibilità senza documenti a supporto.
Domande frequenti
Una PMI sotto i 5.000 dipendenti è davvero al sicuro dalla CSDDD?
Dall'obbligo diretto di due diligence, sì. Ma se fa parte della filiera di un'impresa soggetta alla direttiva, riceverà richieste di dati e dovrà rispettare clausole contrattuali ESG pena la risoluzione del contratto. E dal 27 settembre 2026, se comunica sostenibilità al mercato senza documentarla, rischia le sanzioni AGCM del D.Lgs. 30/2026 — fino a 10 milioni di euro — indipendentemente dalla CSDDD.
Cosa succede se l'AGCM avvia un procedimento per greenwashing?
L'AGCM può aprire un procedimento su segnalazione o d'ufficio. L'impresa riceve la notifica dell'avvio, ha un termine per presentare impegni o memorie difensive, poi il procedimento si chiude con archiviazione o provvedimento sanzionatorio. Le sanzioni vanno da 5.000 euro fino a 10 milioni per violazione, con possibilità di ingiunzione a rimuovere il claim dal mercato. In caso di infrazioni transfrontaliere coordinate, il tetto sale fino al 4% del fatturato annuo.
Come si dimostra che un claim ambientale è corretto?
Serve documentazione tecnica verificabile: analisi del ciclo di vita (LCA), certificazioni di terzi riconosciuti, dati misurati e aggiornati. Il claim deve riferirsi a ciò che effettivamente è stato misurato — non all'intera azienda se riguarda un solo processo. La catena di custodia della documentazione deve essere ricostruibile: chi ha prodotto il dato, quando, con quale metodo. In assenza di questo, anche un claim veritiero rischia di essere sanzionato come non dimostrabile.

Avv. Marco Panato, avvocato del Foro di Verona e Dottore di Ricerca in Diritto ed Economia dell’Impresa – Discipline Interne ed Internazionali - Curriculum Diritto Amministrativo (Dipartimento di Scienze Giuridiche, Università degli Studi di Verona).
E' autore di pubblicazioni scientifiche in materia giuridica, in particolare nel ramo del diritto amministrativo. Si occupa anche di docenza ed alta formazione.