Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
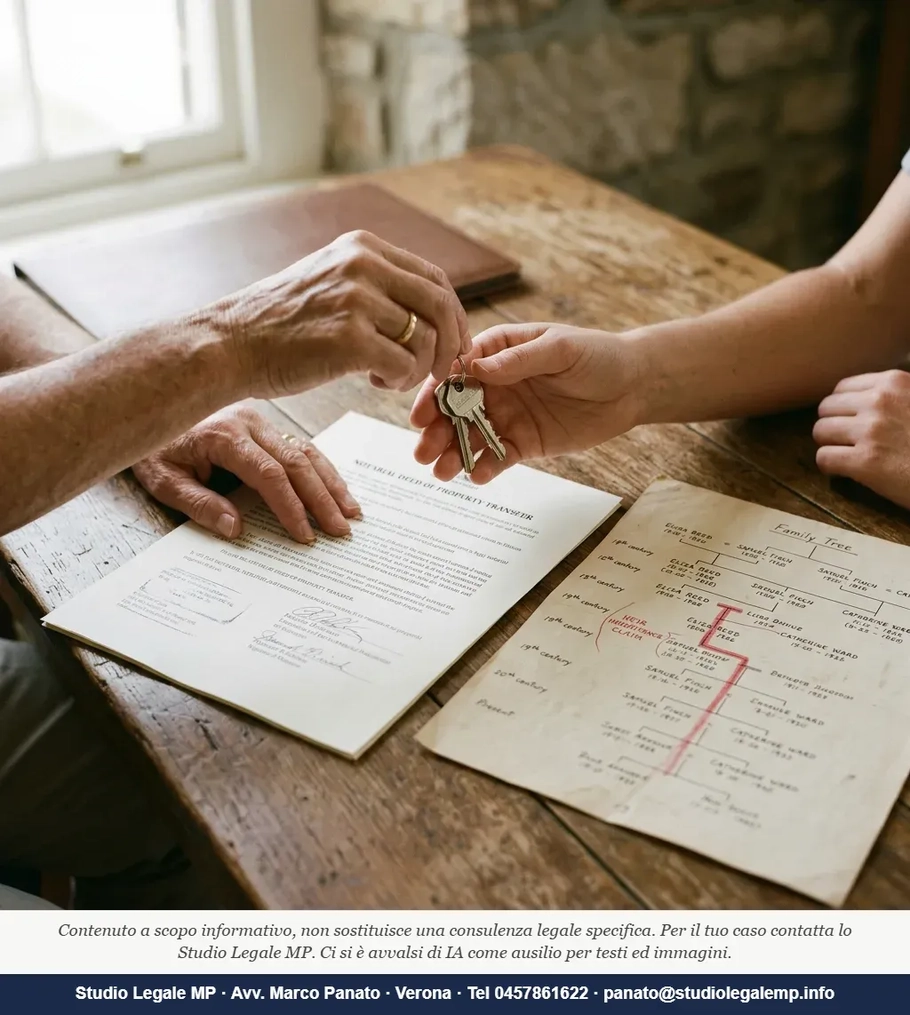
Una figlia compra da sua madre un appartamento che quest'ultima aveva a sua volta ricevuto in donazione dal nonno trent'anni prima. Dopo la morte del nonno, il figlio maschio — fratello della madre donataria — agisce in riduzione, sostiene che la donazione aveva leso la sua quota di legittima, ottiene ragione in giudizio, e poi rivolge la propria pretesa restitutoria direttamente alla nipote acquirente. Non al genitore, che aveva già speso il ricavato. Alla nipote, che stava pagando il mutuo. Questo scenario — vissuto da migliaia di famiglie italiane — fino al 17 dicembre 2025 era perfettamente legale.
Dal 18 dicembre 2025 non è più possibile.
Legge 182/2025 e azione di restituzione: cosa è cambiato con l'art. 563 c.c.
La riforma è contenuta nell'articolo 44 della Legge 2 dicembre 2025, n. 182, in vigore dal 18 dicembre 2025. Le novità introdotte dall'articolo 44 incidono sugli artt. 561 comma 1, 562, 563 comma 1, 2652 comma 1, n. 1) e n. 8) e 2690, primo comma, numero 5) del codice civile.
Il cuore della riforma riguarda proprio l'art. 563 c.c., la norma che per ottant'anni aveva consentito al legittimario — cioè al figlio, al coniuge o all'ascendente del donante cui la legge riserva una quota minima di eredità — di inseguire il bene donato anche dopo che il donatario lo aveva ceduto a terzi. L'articolo 563 del Codice Civile consentiva al legittimario che aveva impugnato una donazione per lesione della quota di legittima di chiedere non solo al donatario, ma anche ai terzi acquirenti dal donatario medesimo la restituzione in natura del bene donato, ove la trascrizione della donazione fosse stata effettuata da meno di vent'anni.
Il risultato pratico era devastante per chi comprava in buona fede. Il legittimario, dopo aver escusso senza successo il patrimonio del donatario, poteva chiedere la restituzione del bene al terzo acquirente, anche a distanza di anni. È il motivo per cui le case donate valevano meno e le banche esitavano a concedere mutui.
Prima e dopo: il confronto tra i due regimi
Il vecchio art. 563 c.c. funzionava in questo modo: il legittimario prima agiva in riduzione contro il donatario per far dichiarare che la donazione aveva intaccato la sua quota di riserva. Se il donatario nel frattempo aveva venduto il bene e non aveva patrimonio sufficiente a compensare in denaro, il legittimario poteva aggredire il terzo acquirente, e questa azione era esperibile entro vent'anni dalla trascrizione della donazione. Il terzo acquirente aveva una sola via di scampo: pagare lui stesso l'equivalente in denaro al posto del donatario, oppure sperare che fossero trascorsi i venti anni.
Il nuovo art. 563 c.c. rovescia completamente questa logica. La riduzione della donazione, salvo il disposto del numero 1) del primo comma dell'articolo 2652, non pregiudica i terzi ai quali il donatario ha alienato gli immobili donati, fermo l'obbligo del donatario medesimo di compensare in denaro i legittimari nei limiti in cui è necessario per integrare la quota ad essi riservata.
Tradotto: il risultato è lo spostamento del baricentro dalla tutela reale (restituzione del bene) alla tutela economica (compensazione in denaro) rispetto al diritto dei legittimari, rafforzando nettamente la certezza dei terzi acquirenti. Il legittimario leso non perde il diritto di tutelarsi, ma lo esercita contro il donatario — non contro chi ha comprato in buona fede. Conserva un diritto di credito verso il donatario, che deve compensarlo in denaro.
Il prima e il dopo, in sintesi:
— Prima: legittimario leso → azione di riduzione contro donatario → se donatario insolvente, azione di restituzione contro il terzo acquirente → il terzo rischia di perdere l'immobile entro 20 anni dalla donazione.
— Dopo: legittimario leso → azione di riduzione contro donatario → diritto di credito in denaro contro il donatario → il terzo acquirente a titolo oneroso è intoccabile.
Posso comprare una casa che proveniva da una donazione senza rischi nel 2026?
Sì, se l'acquisto avviene a titolo oneroso — cioè dietro pagamento di un prezzo — direttamente dal donatario, e la domanda di riduzione non era già stata trascritta prima del tuo acquisto. Il nuovo testo dell'articolo 563 c.c., ridotto a un solo comma, capovolge la regola: la riduzione della donazione, salvo il caso di domanda già trascritta prima dell'acquisto del terzo, non pregiudica i terzi ai quali il donatario ha alienato gli immobili donati. Se nessuna domanda di riduzione risulta trascritta nei registri immobiliari alla data del tuo acquisto, sei al sicuro.
La banca concede mutuo su immobile di provenienza donativa dopo la legge 182/2025?
La riforma è stata introdotta proprio per aumentare la certezza della circolazione immobiliare e la cosiddetta "bancabilità" degli immobili di provenienza donativa. Fino al 17 dicembre 2025, molti istituti di credito rifiutavano di accettare in garanzia immobili di provenienza donativa, o richiedevano costose polizze assicurative fideiussorie a copertura del rischio restitutorio. Con l'entrata in vigore della L. 182/2025, quel rischio è venuto meno per gli acquisti a titolo oneroso. L'effetto pratico è che una categoria di immobili che il mercato trattava con forte sconto — spesso il 10-15% rispetto ai valori ordinari, secondo le stime circolate in sede notarile — torna a essere pienamente bancabile e negoziata a valori di mercato.
Il regime transitorio: la scadenza del 18 giugno 2026 che molti eredi non conoscevano
Qui si apre il profilo più delicato, quello che i blog di settore hanno quasi tutti trattato en passant. La L. 182/2025 non ha effetto retroattivo assoluto. Per le successioni già aperte prima del 18 dicembre 2025 era previsto un doppio binario.
Fino al decorso del termine di sei mesi dall'entrata in vigore della legge, qualora in tale arco temporale venisse notificata e trascritta una domanda di riduzione, avrebbe continuato ad applicarsi il regime previgente, con conseguente possibilità per il legittimario vittorioso di agire per la restituzione in natura anche nei confronti del terzo acquirente.
Il termine di sei mesi è scaduto il 18 giugno 2026. L'atto di opposizione alla donazione ai sensi del vecchio art. 563, comma 4, c.c. non è più uno strumento utile: dopo il 18 giugno 2026 non consente più di conservare la tutela reale.
Chi aveva una posizione già aperta — un genitore morto prima del 18 dicembre 2025, una donazione sospetta, un patrimonio che sembrava leso — aveva sei mesi per notificare e trascrivere la domanda di riduzione e mantenere la tutela reale sul bene. Chi non ha agito entro quella data non recupera più il bene in natura: può soltanto chiedere i soldi al donatario. Se il donatario è insolvente, il legittimario resterà con un credito chirografario difficilmente esigibile.
Nelle pratiche che seguiamo in studio, questo termine lo abbiamo visto sottovalutare quasi sempre da chi non era assistito: la scadenza del 18 giugno 2026 non ha ricevuto la stessa attenzione mediatica della riforma principale, e molti eredi l'hanno mancata senza rendersene conto.
Cosa cambia per il legittimario con la riforma donazioni: il rischio residuo della subdonazione
Vigilantibus iura subveniunt: il diritto assiste chi vigila. Vale doppio qui, perché la riforma non è scudo universale.
Il nuovo art. 563 c.c. protegge chi acquista a titolo oneroso dal donatario. Ma cosa succede se il donatario, invece di vendere, ha a sua volta donato il bene a qualcun altro — una cosiddetta subdonazione — e il sub-donatario poi vende a te?
In quel caso, la catena è: donante originario → donatario (primo passaggio a titolo gratuito) → sub-donatario (secondo passaggio a titolo gratuito) → tu acquirente a titolo oneroso. Il rischio che la riforma ha eliminato riguarda il passaggio diretto donatario → terzo acquirente oneroso. Ma il passaggio intermedio a titolo gratuito introduce di nuovo il problema: il legittimario del donante originario potrebbe sostenere che la subdonazione non beneficia della protezione del nuovo art. 563 c.c., perché il sub-donatario ha acquistato gratuitamente e non può trasmetterti una posizione più solida di quella che aveva. Solo in ipotesi residuali, come l'alienazione a titolo gratuito e l'insolvenza del donatario, e comunque limitatamente a una compensazione in denaro, il terzo acquirente può essere ancora coinvolto.
Il punto rimane aperto in dottrina e non esiste ancora giurisprudenza sulla fattispecie specifica. Prima di acquistare un immobile con una storia donativa complessa — donazione originaria, poi subdonazione, poi vendita a te — è indispensabile ricostruire l'intera catena dei passaggi e verificare caso per caso.
Su questo profilo la Cassazione ha offerto un'indicazione interessante in materia di prova dell'azione di riduzione: con ordinanza 9 dicembre 2025, n. 32056, la Corte ha chiarito che in caso di accoglimento dell'azione di riduzione per lesione di legittima, il conguaglio divisionale deve essere calcolato sul valore attuale del bene — orientamento che rafforza la centralità della valutazione patrimoniale anche nel nuovo sistema di compensazione in denaro. Un dato non trascurabile per chi deve stimare l'esposizione residua del donatario.
La legittimità costituzionale della riforma, infine, è questione tutt'altro che chiusa. In dottrina si è già segnalato che la compressione drastica dei diritti dei legittimari — soggetti cui la Costituzione e il codice riconoscono una quota di riserva inderogabile — potrebbe sollevare dubbi di compatibilità con l'art. 42 Cost. in tema di diritto di proprietà e con i principi di tutela della famiglia. La Corte Costituzionale non si è ancora pronunciata; la discussione è aperta.
Come scriveva Gustavo Zagrebelsky, il diritto non è mai soltanto la norma scritta: è anche la risposta che quella norma dà ai conflitti reali tra persone concrete. Il conflitto tra chi ha comprato in buona fede e chi si vede soffiare una quota di eredità è antico quanto le famiglie stesse. La L. 182/2025 ha scelto da che parte stare. Tocca ora agli eredi lesi attrezzarsi diversamente — e agli acquirenti, conoscere esattamente fin dove arriva la protezione.
Domande frequenti
Ho comprato casa da un donatario prima del 18 dicembre 2025: sono ancora a rischio?
Dipende dalla data di apertura della successione del donante. Se il donante è morto prima del 18 dicembre 2025 e il legittimario leso ha notificato e trascritto la domanda di riduzione entro il 18 giugno 2026, il vecchio regime si applica ancora e il rischio restitutorio rimane. Se invece il 18 giugno 2026 è passato senza che nessuna domanda fosse trascritta, anche quella posizione è rientrata nel nuovo sistema: nessuna restituzione in natura, solo eventuale diritto di credito del legittimario verso il donatario.
Se il donatario non ha soldi per compensarmi, cosa succede al legittimario?
Con la riforma, il legittimario leso diventa creditore del donatario per la somma necessaria a reintegrare la quota di riserva. Se il donatario è insolvente, il legittimario ha un credito che può far valere nel patrimonio del donatario come qualsiasi altro creditore, senza però poter aggredire l'immobile che è già passato in mani terze. Questo è il rovescio della medaglia della riforma: la tutela è più certa per l'acquirente, ma può risultare meno efficace per l'erede leso, specialmente se il donatario ha dissipato o consumato il ricavato della vendita.
La riforma vale anche per le donazioni indirette, come il genitore che ha pagato la casa intestata al figlio?
Le donazioni indirette — ad esempio il caso in cui il genitore abbia versato il prezzo per l'acquisto di un immobile intestato al figlio — hanno sempre seguito regole diverse rispetto alle donazioni dirette. Già prima della riforma, la Cassazione con ordinanza 2 dicembre 2022, n. 35461 aveva stabilito che l'azione di restituzione contro i terzi acquirenti non era esperibile in caso di riduzione di una donazione indiretta. Con la L. 182/2025, il quadro complessivo si consolida ulteriormente nella direzione della certezza per i terzi acquirenti, indipendentemente dalla natura diretta o indiretta della donazione originaria.
Redazione - Staff Studio Legale MP