Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
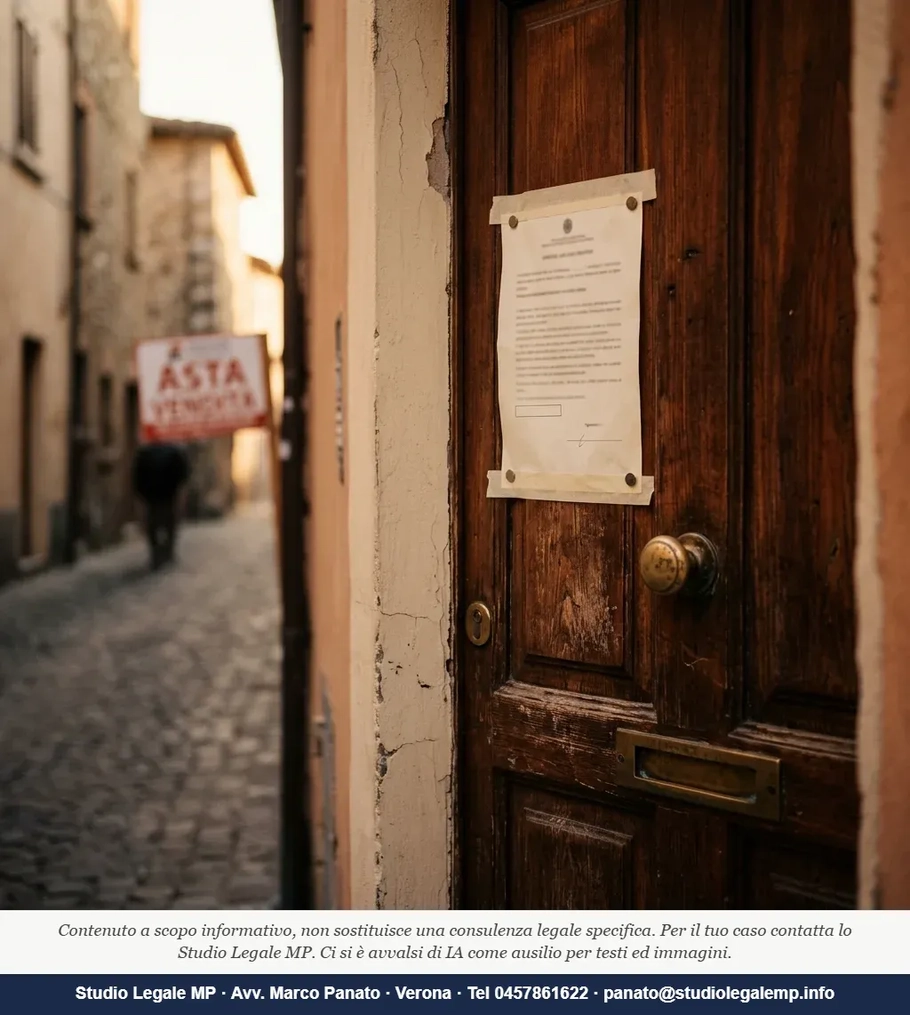
Arriva la mattina in cui l'asta è già fissata. Non domani, non tra sei mesi: tra trenta giorni. L'immobile è stato aggiudicato, il decreto di trasferimento è imminente. Tu sei ancora seduto con il commercialista a raccogliere l'elenco dei creditori, perché la proposta di concordato minore — cioè l'accordo con i creditori che ti consentirebbe di ristrutturare i debiti evitando la liquidazione — non è ancora pronta. E lì scopri il problema: le misure protettive, cioè lo scudo che sospende le esecuzioni durante la procedura, non scattano finché non depositi il piano.
Questo è l'errore che quasi tutti commettono: credono che il semplice avvio dei rapporti con l'Organismo di Composizione della Crisi (OCC), l'organismo a cui il debitore si rivolge per farsi assistere nella preparazione del piano, basti a fermare le esecuzioni in corso. Non è così. Quello che si perde in queste settimane può essere irreparabile.
Cosa dice l'art. 70 CCII sulle misure protettive prima del piano
Le misure protettive nel sovraindebitamento sono lo strumento che blocca temporaneamente le azioni esecutive dei creditori — pignoramenti, aste, fermi amministrativi — mentre il debitore costruisce la soluzione alla propria crisi. L'art. 70 del Codice della crisi e dell'insolvenza (CCII) consente l'adozione delle misure protettive soltanto con il decreto di apertura della procedura e, dunque, successivamente al deposito della proposta e del piano.
In pratica: prima del deposito non esiste protezione automatica. Il debitore è esposto per tutto il tempo — spesso settimane, a volte mesi — necessario a predisporre il piano con l'OCC. Tale disciplina rischia di rendere la tutela tardiva e ineffettiva, poiché, durante il tempo necessario alla predisposizione del piano, le azioni esecutive potrebbero proseguire sino a compromettere irreversibilmente il patrimonio destinato alla ristrutturazione.
Non è una critica dottrinale astratta. È esattamente quello che è accaduto nel caso portato all'attenzione del Tribunale di Brindisi.
Il caso reale che ha aperto la questione di legittimità costituzionale
La questione nasce da una situazione concreta: una debitrice, impegnata nella predisposizione di una proposta di regolazione della crisi, rischiava di perdere la propria abitazione a seguito di un'esecuzione immobiliare già avviata. Non un caso limite o artificioso: una storia ordinaria, quella di chi cerca di fare le cose per bene ma si trova con l'orologio che gira contro.
Il Tribunale di Brindisi, con un'ordinanza del settembre 2026, ha rimesso alla Corte Costituzionale la questione relativa all'art. 70 CCII, nella parte in cui non consente al debitore di ottenere misure protettive prima del deposito della proposta e del piano di concordato minore.
Il Tribunale ha sollevato il dubbio di compatibilità della norma con i principi di uguaglianza, ragionevolezza ed effettività della tutela giurisdizionale, chiamando la Corte costituzionale a verificare se, in presenza di un grave pericolo per il debitore, le misure protettive possano essere concesse anche prima dell'esame della proposta e del piano.
La questione è stata pubblicata su ilcaso.it il 10 ottobre 2026. È il segnale che il sistema giudiziario ha riconosciuto, formalmente, l'esistenza di un vuoto di tutela.
Posso bloccare l'asta della mia casa prima ancora di presentare il piano all'OCC?
No, non attraverso le misure protettive del CCII. Allo stato attuale dell'ordinamento, quelle misure richiedono che la proposta sia già depositata. Se l'udienza di vendita è fissata tra trenta o quaranta giorni e il piano non è pronto, non puoi invocare l'art. 70 CCII per fermare l'asta. Rimane aperta — con tutte le incertezze del caso — la via cautelare d'urgenza di cui all'art. 700 del codice di procedura civile, descritta più avanti.
Quanto tempo ci vuole per ottenere le misure protettive nel sovraindebitamento?
Dal momento del deposito della proposta, il tribunale emette il decreto di apertura — che include le misure protettive — normalmente entro 15-30 giorni, a seconda del carico del ruolo. Ma il nodo non è lì: il problema è il tempo prima del deposito, quello che serve per raccogliere i documenti, quantificare i crediti, costruire il piano con l'OCC. In casi non complessi questa fase richiede comunque 4-8 settimane. Se l'asta cade in quella finestra, le misure protettive arrivano tardi.
L'unica strada pratica oggi: il cautelare d'urgenza ex art. 700 c.p.c.
Questa è la parte che quasi nessun blog affronta direttamente. Nelle pratiche che seguiamo, il debitore che arriva con l'udienza di vendita già fissata a 30-40 giorni si trova davanti a un bivio: affrettare il deposito della proposta (con il rischio di presentare un piano incompleto o mal strutturato, che poi il tribunale rigetta) oppure tentare la via del ricorso d'urgenza ante causam ai sensi dell'art. 700 c.p.c., cioè chiedere al giudice civile ordinario di sospendere in via d'urgenza l'esecuzione, in attesa di avviare la procedura di sovraindebitamento.
L'art. 700 c.p.c. è lo strumento di tutela cautelare atipica che consente di ottenere provvedimenti urgenti quando il diritto è minacciato da un pregiudizio imminente e irreparabile. I due presupposti classici — fumus boni iuris (apparenza del diritto, ossia la verosimiglianza che la procedura di sovraindebitamento verrà aperta) e periculum in mora (pericolo nel ritardo, qui incarnato dall'asta imminente) — in astratto ci sono entrambi.
Il problema è un altro: i provvedimenti d'urgenza di cui all'art. 700 c.p.c. sono provvisori e sussidiari, in quanto la loro applicabilità è subordinata all'inesistenza di un'altra misura cautelare prevista dall'ordinamento. Qui si innesca il nodo processuale più delicato. Il CCII prevede le misure protettive, anche se non le concede ante piano: alcuni giudici potrebbero ritenere che la misura tipica esiste già (art. 70 CCII) e che quindi la via residuale del 700 sia preclusa. Altri potrebbero invece ragionare che — proprio perché l'art. 70 CCII non funziona in quella fase — lo strumento tipico non è disponibile, e dunque il 700 è ammissibile.
L'esito non è scontato. È una strada processualmente controversa. Ma è l'unica che il sistema oggi lascia aperta.
Summum ius, summa iniuria: applicare la legge con rigore assoluto, senza considerare la situazione concreta, può produrre l'ingiustizia massima. È precisamente questa tensione che il Tribunale di Brindisi ha chiesto alla Corte Costituzionale di risolvere.
Se l'immobile viene venduto all'asta mentre preparo il piano, ho perso tutto?
Nella maggior parte dei casi, sì. Quando il decreto di trasferimento è emesso e trascritto, il bene passa al terzo acquirente e la procedura di sovraindebitamento che si apre successivamente non ha effetto retroattivo su di esso. Il piano può ancora essere depositato e omologato per i debiti restanti, ma l'immobile è fuori. Per questo il tempo conta in modo diverso qui rispetto ad altre procedure: non si recupera.
Va detto che in certi casi, quando la vendita non è ancora conclusa e si è solo alla fase di aggiudicazione, esistono margini tecnici legati alla trascrizione e ai termini processuali dell'esecuzione. Sono spazi stretti, che vanno verificati caso per caso e con urgenza.
Cosa c'è dietro la questione rimessa alla Consulta: il punto che gli altri non dicono
Il Tribunale di Brindisi non ha fatto solo una denuncia tecnica. Ha messo in luce una contraddizione di sistema: il CCII — il Codice della crisi d'impresa e dell'insolvenza, entrato in vigore nel luglio 2022 — è stato costruito con l'obiettivo dichiarato di rendere accessibile e precoce il recupero del debitore in difficoltà. Ma nella pratica, la norma sulle misure protettive produce un effetto opposto: protegge chi è già dentro la procedura, lascia esposto chi sta cercando di entrarci.
Come ha ricordato Ronald Dworkin, il diritto non è solo un insieme di regole: è anche un sistema di principi che le regole devono rispettare. Una norma che rende la tutela strutturalmente tardiva rispetto al danno che dovrebbe prevenire contraddice il principio di effettività che la stessa Costituzione garantisce all'art. 24.
La Corte Costituzionale dovrà decidere se dichiarare l'incostituzionalità dell'art. 70 CCII nella parte in cui esclude le misure protettive ante piano, oppure fornire un'interpretazione costituzionalmente orientata che consenta al giudice di concederle anche prima del deposito, in presenza di grave pericolo. Finché quella decisione non arriva, il vuoto resta. E le aste continuano.
Nota dall'esperienza dello studio
L'errore più frequente che vediamo è questo: il debitore aspetta di avere tutto pronto prima di rivolgersi a un professionista, convinto che "l'avvocato serve quando si deposita". Nella realtà, la valutazione urgente va fatta non appena si riceve una notifica di vendita o si viene a sapere di un'aggiudicazione avvenuta. Anche solo 15 giorni di differenza possono cambiare il tipo di tutela disponibile. Quando arriviamo tardi, spesso possiamo ancora fare qualcosa per i debiti, ma non per la casa.
Domande frequenti
Devo aspettare che il piano sia completo per chiedere la sospensione dell'asta?
Secondo l'art. 70 CCII nella formulazione vigente, sì: le misure protettive scattano solo dopo il deposito della proposta. Se l'asta è imminente e il piano non è pronto, occorre valutare immediatamente le alternative processuali disponibili — compresa la via cautelare d'urgenza — e accelerare la predisposizione del piano anche se non perfetto, per poi integrarlo. La tempistica di ogni caso va analizzata individualmente.
Quanto ci vuole per preparare un piano e depositarlo d'urgenza?
In casi di emergenza, con la documentazione già raccolta, un piano sintetico può essere depositato in 10-15 giorni. Nella prassi ordinaria, però, la fase con l'OCC dura mediamente 4-8 settimane. La differenza sta nella completezza del materiale disponibile: chi arriva con bilanci, elenco creditori e documentazione aggiornata accorcia i tempi; chi deve ancora ricostruire anni di estratti conto li allunga.
La questione alla Corte Costituzionale sospende le mie esecuzioni in corso?
No. La questione di legittimità rimessa dal Tribunale di Brindisi sospende solo quel procedimento specifico, non produce effetti generali immediati. Finché la Corte non si pronuncia — e i tempi della Consulta sono tipicamente di 12-24 mesi — la norma rimane in vigore così com'è. Chi ha un'asta in corso non può invocare quell'ordinanza per fermarla: deve agire con gli strumenti oggi disponibili.

Redazione - Staff Studio Legale MP