Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
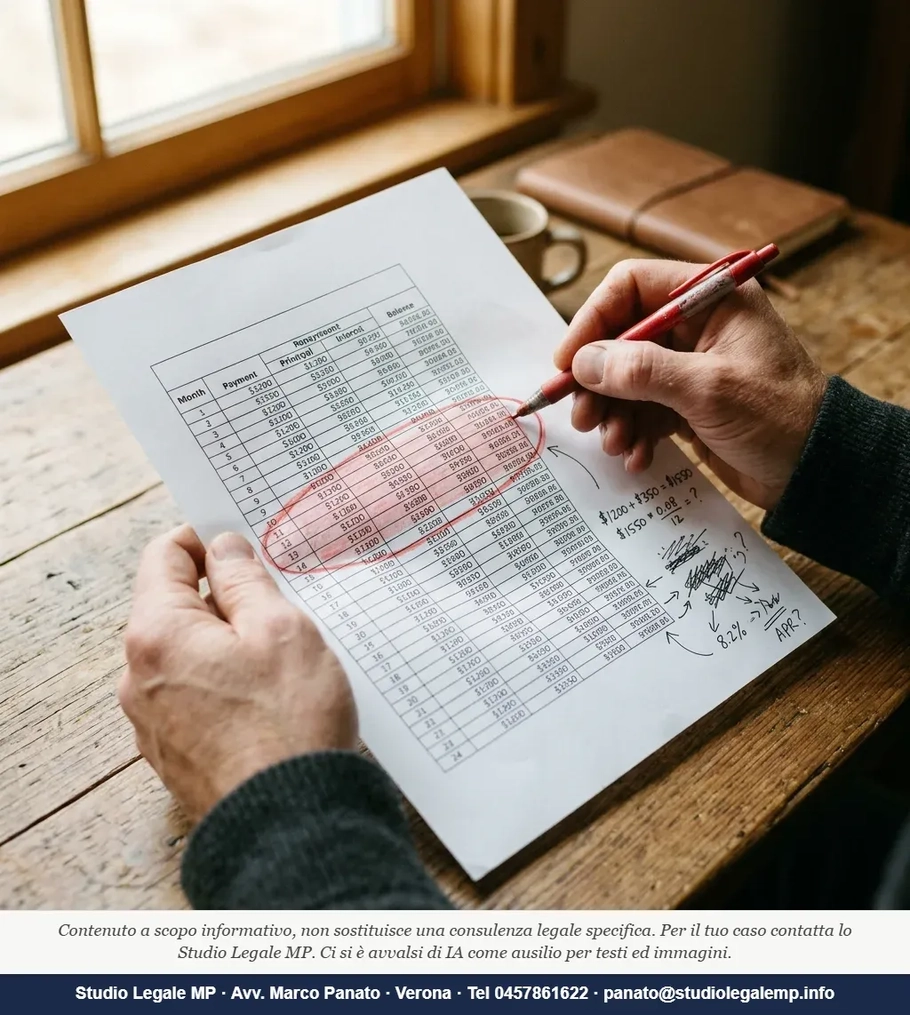
Molti piani di ristrutturazione del consumatore non calcolano correttamente gli interessi legali che maturano durante la sospensione dei pagamenti ai creditori privilegiati. È il punto su cui la Corte di Cassazione è intervenuta con un'ordinanza dedicata.
Il piano del consumatore può davvero non pagare la banca per due anni?
Sì, ma a una condizione precisa: gli interessi legali maturano lo stesso, anche se il pagamento è sospeso. La moratoria biennale, cioè la sospensione del pagamento ai creditori privilegiati, ipotecari e pignoratizi per un massimo di ventiquattro mesi dall'omologazione, è ammessa dall'art. 67, comma 4, del Codice della crisi d'impresa e dell'insolvenza (d.lgs. n. 14/2019, come modificato dal d.lgs. n. 136/2024, il cosiddetto "Correttivo-ter"). La norma dice testualmente che la proposta può prevedere questa sospensione, e che "sono dovuti gli interessi legali". Non è una clausola accessoria: è la contropartita che il legislatore ha dato al creditore privilegiato per accettare l'attesa.
La Corte di Cassazione, Sez. I civ., con ordinanza n. 11676 del 29 aprile 2026 (Pres. Ferro, Rel. Amatore) ha poi fissato il perimetro applicativo di questa regola. In forza dell'art. 67, comma 4, secondo periodo del CCII, la moratoria fino a due anni dall'omologazione contenuta nella proposta di ristrutturazione dei debiti del consumatore va interpretata nel senso che la proposta stessa può comportare una sospensione del pagamento dei corrispondenti debiti e degli interessi legali sino a due anni, senza la necessità di prevederne l'inizio prima del decorso del biennio.
In pratica: non si deve iniziare a pagare entro i due anni, ma gli interessi continuano a correre. Il biennio è un termine di avvio dei pagamenti, non un limite entro cui saldare tutto.
Cosa dice l'art. 67 CCII sulla moratoria biennale crediti privilegiati
La moratoria è disciplinata dall'art. 67, comma 4, del Codice della crisi d'impresa e dell'insolvenza (d.lgs. 14/2019, riformato dall'art. 19 del d.lgs. 136/2024). La moratoria biennale configura una sospensione dei pagamenti e si applica al consumatore per debiti personali. Il biennio segna l'avvio delle rate ai creditori privilegiati, non il termine per il saldo integrale del credito, e gli interessi legali maturano durante la sospensione e vanno computati nella proposta.
Questo ha una conseguenza immediata sul piano della costruzione del piano: il tasso legale, che nel 2026 è all'1,6%, applicato a un debito privilegiato di 80.000 euro per 24 mesi produce interessi pari a circa 2.560 euro (80.000 × 1,6% × 2), se il tasso restasse invariato. Non è una cifra enorme in assoluto, ma è una cifra che deve comparire nel piano. Se non compare, il piano è formalmente incompleto rispetto ai requisiti normativi e il creditore privilegiato — o il giudice in sede di omologazione — può eccepire la non convenienza rispetto alla liquidazione controllata.
Il meccanismo della "non convenienza" è il vero nervo scoperto. La moratoria introdotta dal Correttivo-ter nella disciplina del piano di ristrutturazione dei debiti del consumatore trova la propria ragione giustificatrice nell'evitare che un dilazionamento troppo ampio dei pagamenti si traduca in un pregiudizio dei creditori privilegiati, di fatto rendendo inappetibile la conclusione del piano per i predetti creditori. Detto altrimenti: la legge accetta che la banca aspetti due anni, ma non accetta che nel frattempo non le cresca nulla.
Se propongo di non pagare la banca per i primi due anni, quanto debito si accumula?
Con un debito privilegiato da 80.000 euro al tasso legale 2026 dell'1,6%, la moratoria di 24 mesi produce circa 2.560 euro di interessi legali che si aggiungono al capitale (se il tasso restasse invariato). Non è una stima teorica: è il calcolo minimo che ogni piano deve incorporare. Con un debito da 40.000 euro si accumulano circa 1.280 euro (40.000 × 1,6% × 2). La cifra va inserita nel piano come somma dovuta e deve rientrare nel raffronto con quanto il creditore otterrebbe dalla liquidazione controllata.
Il punto cruciale è la logica del confronto: il piano viene omologato solo se offre al creditore privilegiato almeno quanto otterrebbe dalla liquidazione dei beni. Se il valore del bene ipotecato è, per esempio, 100.000 euro e il debito privilegiato è 80.000 euro, il piano deve garantire 80.000 euro più gli interessi legali del periodo di moratoria. Non basta prevedere la restituzione del capitale differita.
Gli interessi sul mutuo continuano a maturare durante la moratoria nel piano consumatore?
Sì. Nel corso del biennio della moratoria decorrono gli interessi legali: il loro pagamento può essere differito, unitamente al capitale di restituzione, senza che l'estinzione dei medesimi sia imposta con l'omologazione e immediatamente dopo. Il pagamento è sospeso, ma la maturazione non lo è. È una distinzione che spesso si confonde: la banca non riceve nulla in quel periodo, ma il contatore gira. Alla ripresa dei pagamenti, il piano deve prevedere la restituzione di capitale più interessi legali del biennio.
Vale precisare che questo non si sovrappone agli interessi contrattuali del mutuo originario. La moratoria ex art. 67 CCII riguarda il trattamento del credito privilegiato all'interno della procedura: gli interessi che maturano sono quelli legali, non quelli pattuiti nel contratto originale. In molti casi il tasso legale è inferiore al tasso del mutuo, il che rende la moratoria effettivamente conveniente per il debitore — ma solo se il piano la costruisce correttamente.
L'errore che vanifica il piano: il calcolo dimenticato
In tema di piano di ristrutturazione dei debiti del consumatore, la moratoria biennale prevista dall'art. 67, comma 4, CCII per i crediti assistiti da privilegio, pegno o ipoteca non costituisce un limite massimo alla durata del piano. Questo è il lato positivo: si può pagare la banca anche oltre i due anni, purché si inizi a farlo entro il biennio. Il termine di due anni dall'omologazione deve essere interpretato quale termine iniziale entro il quale deve essere avviato il pagamento dei creditori prelatizi, restando ammissibile un piano di durata superiore al biennio purché sia garantito il soddisfacimento dei creditori privilegiati in misura non inferiore a quella ricavabile dalla liquidazione controllata.
Il lato negativo, però, è che proprio questa flessibilità induce chi costruisce il piano a sottovalutare il costo del periodo di attesa. L'errore ricorrente — quello che vediamo più spesso nelle pratiche che seguiamo — è la costruzione della proposta indicando la somma nominale da pagare al creditore privilegiato senza aggiungere gli interessi legali maturati durante i ventiquattro mesi di sospensione. Il creditore privilegiato, se assistito da un professionista attento, è in grado di eccepire esattamente questo: "il piano non mi dà quanto otterrei dalla liquidazione, perché non include gli interessi del biennio."
L'eccepimento non è solo teorico. La proposta può comportare una sospensione del pagamento dei corrispondenti debiti e degli interessi legali sino a due anni, ferma l'obbligatorietà del loro computo decorrendo essi, sui predetti debiti assistiti da prelazione, anche nel corso del biennio. L'obbligatorietà del computo è testuale: il giudice non ha discrezionalità sul punto.
La Circolare dell'Agenzia delle Entrate n. 9/E del 21 ottobre 2026 ha recepito espressamente questo principio per i crediti erariali privilegiati, chiarendo che il criterio di convenienza rispetto all'alternativa liquidatoria deve includere gli interessi del periodo di sospensione. Per il debitore che ha debiti privilegiati con il Fisco, questo significa che anche la proposta rivolta all'Erario deve incorporare il costo degli interessi legali del biennio: un piano che li ignori sarà contestato dagli uffici finanziari durante la procedura, con effetti potenzialmente devastanti sull'omologazione.
Il piano del consumatore può prevedere di pagare la banca solo dopo due anni dall'omologa?
Sì. La moratoria prevista per il piano di ristrutturazione dei debiti del consumatore funziona come una sospensione temporanea e non obbliga il debitore a saldare l'intero credito garantito entro il biennio. Il primo pagamento alla banca può avvenire il giorno in cui scadono i ventiquattro mesi dall'omologazione — o anche il giorno dopo, secondo l'interpretazione prevalente. L'art. 67, comma 4, CCII non può essere interpretato nel senso di vietare piani di durata superiore al biennio, purché sia previsto che il pagamento dei creditori privilegiati abbia inizio entro due anni dall'omologazione del piano.
La conseguenza pratica è che il piano può avere una durata complessiva di quattro o cinque anni: i primi due senza pagamenti ai privilegiati, i successivi due o tre con rate che restituiscono capitale e interessi legali maturati. Questa struttura è legittima. Ma presuppone che nel piano compaia la voce "interessi legali maturati durante la moratoria" con l'importo calcolato.
Vigilantibus iura subveniunt: il diritto soccorre chi vigila. In materia di sovraindebitamento, "vigilare" significa anticipare le contestazioni del creditore privilegiato prima che vengano sollevate in sede di omologazione.
Nota dall'esperienza dello studio
Nelle pratiche che seguiamo, l'errore più frequente non è la scelta di inserire la moratoria biennale — che spesso è la soluzione giusta — ma la costruzione della proposta economica che tratta i ventiquattro mesi come se fossero neutri. Si indica il debito privilegiato come somma fissa da restituire alla ripresa dei pagamenti, senza aggiungere la voce interessi. Il risultato è un piano che, messo a confronto con la liquidazione controllata, non regge: il creditore privilegiato ottiene di meno rispetto a quanto incasserebbe dalla vendita del bene, e il giudice non omologa. Bastano pochi minuti di calcolo in più in fase di redazione per evitare un rigetto che blocca la procedura per mesi.
Domande frequenti
Se inserisco la moratoria di due anni nel piano, la banca può opporsi comunque?
La banca può eccepire che il piano non è conveniente rispetto alla liquidazione. Se la proposta include correttamente il capitale più gli interessi legali del biennio e il totale è almeno pari al ricavato atteso dalla vendita del bene ipotecato, l'opposizione è infondata. Se gli interessi mancano, l'opposizione è fondata e il piano rischia di non essere omologato.
Quanto costa in termini concreti la moratoria biennale su un debito da 60.000 euro?
Al tasso legale 2026 dell'1,6%, due anni su 60.000 euro producono circa 1.920 euro di interessi legali (60.000 × 1,6% × 2), se il tasso restasse invariato. Questa somma va aggiunta al debito capitale nella proposta. Non è una cifra che pregiudica il piano, ma deve essere lì: omessa, diventa il motivo formale per cui il giudice nega l'omologazione.
La Circolare dell'Agenzia delle Entrate cambia qualcosa per chi ha debiti fiscali nel piano?
Sì. La Circolare ADE n. 9/E del 21 ottobre 2026 ha stabilito che gli uffici fiscali devono verificare che il piano includa gli interessi legali del periodo di sospensione anche per i crediti erariali privilegiati. Chi ha debiti tributari in privilegio deve aspettarsi che l'Agenzia contesti il piano se questa voce manca, in sede di osservazioni durante la procedura.

Redazione - Staff Studio Legale MP