Contenuto realizzato con il supporto di strumenti di intelligenza artificiale e revisionato dall'autore.
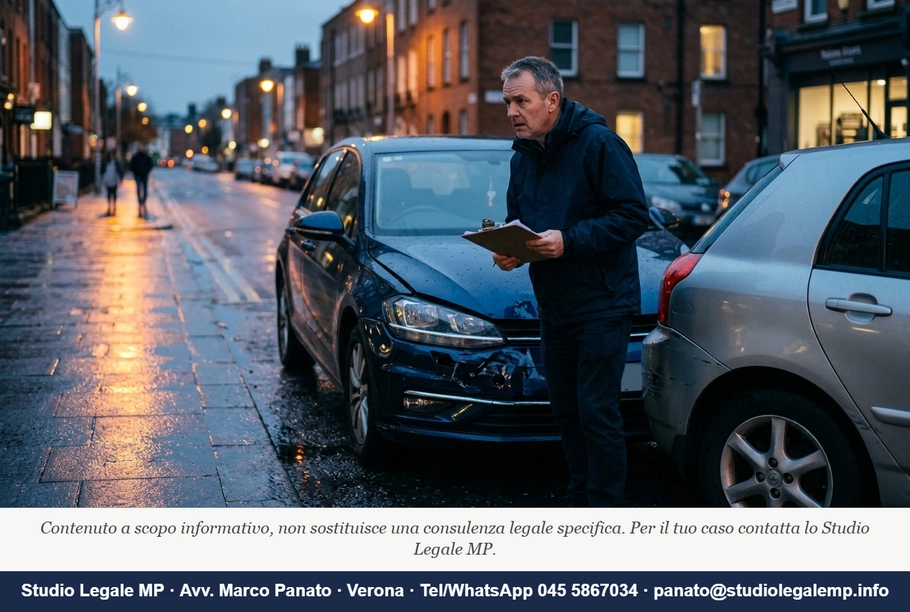
Immaginate di essere stati travolti da un'auto che non ha rispettato la precedenza. Avete le fratture, i certificati medici, un mese di prognosi. Vi rivolgete all'assicurazione convinti di avere tutto dalla vostra parte. Poi arriva la perizia, e nella relazione compare una voce che non vi aspettavate: concorso di colpa del danneggiato, stimato al 30%. Il risarcimento si abbassa di conseguenza. Come è possibile?
È possibile perché il diritto al risarcimento danni da incidente stradale non dipende soltanto da chi ha causato il sinistro, ma anche da come si è comportato chi lo ha subito. Questo principio, radicato nell'art. 1227 del Codice Civile — applicato alla responsabilità aquiliana per il tramite dell'art. 2056 c.c. — è oggi al centro di un orientamento giurisprudenziale in rapida evoluzione, che tocca da vicino la procedura concreta di gestione del sinistro: dalla scena dell'incidente fino alla liquidazione finale.
Il comportamento del danneggiato come variabile della liquidazione
L'art. 1227 c.c. stabilisce che il risarcimento si riduce in proporzione alla colpa del danneggiato. Il principio vale in due distinte accezioni: la prima riguarda la condotta che ha concorso a causare il sinistro; la seconda riguarda il comportamento tenuto dopo il sinistro, laddove il danneggiato non abbia adottato le misure che avrebbero potuto contenere le conseguenze del danno (il mancato ricorso alle cure mediche, ad esempio, o il ritardo nel sottoporsi alla perizia medico-legale).
La giurisprudenza europea ha sempre sottolineato l'importanza della tutela dei passeggeri vittime di un incidente stradale e l'obiettivo di garantire che l'assicurazione obbligatoria RCA consenta a tutti i passeggeri di essere risarciti. Eppure, tale tutela viene messa a rischio quando la legislazione nazionale o una clausola contrattuale esclude dalla copertura assicurativa i passeggeri che erano a conoscenza, o avrebbero dovuto essere a conoscenza, del fatto che il conducente era sotto gli effetti dell'alcol o di altre sostanze eccitanti al momento dell'incidente. La Corte di Giustizia dell'Unione Europea, già con la sentenza Candolin del 30 giugno 2005 (causa C-537/03), ha chiarito che la normativa nazionale non può negare o limitare in modo sproporzionato il risarcimento del passeggero per il suo concorso nel danno, anche quando sapeva che il conducente era in stato di ebbrezza: una riduzione è ammessa solo in circostanze eccezionali e dopo una valutazione caso per caso — un tema che tocca direttamente la questione del concorso di colpa del trasportato.
In Italia, la traduzione pratica di questo principio si riflette sul quantum risarcitorio. Secondo la giurisprudenza di legittimità, la personalizzazione del risarcimento è possibile solo se il danneggiato riesce a dimostrare, con prove concrete, un pregiudizio specifico e diretto rispetto alle attività svolte prima del sinistro; in assenza di tale documentazione, il giudice è tenuto ad attenersi alle tabelle standard, senza concedere alcun incremento. Questo vale tanto per la personalizzazione verso l'alto quanto, per simmetria logica, per la riduzione da concorso di colpa: tutto passa attraverso la prova.
Un aspetto cruciale — e poco esplorato nella prassi quotidiana — è il ruolo del comportamento probatorio del danneggiato nelle prime ore e nei primi giorni dopo l'incidente. Per il danneggiato è essenziale documentare accuratamente la scena dell'incidente sin dal primo momento: fotografie, rilievi, testimonianze e, ove disponibili, registrazioni di telecamere di bordo o di sorveglianza; una ricostruzione lacunosa o contraddittoria può compromettere irrimediabilmente l'esito della domanda risarcitoria.
La questione del preventivo, della TUN e i riflessi sul concorso di colpa
Sul piano della liquidazione patrimoniale, un aggiornamento rilevante viene da una decisione pubblicata il 18 marzo 2026 dalla Terza Sezione Civile della Cassazione, che con l'ordinanza n. 6471 ha chiarito che le fatture delle riparazioni provano il danno anche se manca la quietanza di pagamento: il danno esiste già per il fatto di aver assunto il debito con il carrozziere. La stessa ordinanza ricorda però che il semplice preventivo, redatto senza contraddittorio e non confermato dal suo autore, da solo non basta a provare l'entità del danno.
Tuttavia, il quadro si complica quando si intreccia con il tema del concorso di colpa. Se il danneggiato ha scelto di non riparare il veicolo pur avendone la possibilità e poi ha proseguito a guidare aggravando i propri danni, si apre la questione dell'art. 1227 comma 2 c.c.: il danneggiato ha l'obbligo di non aggravare il danno con un comportamento omissivo ingiustificato.
Sul fronte del danno biologico, con la pronuncia del 7 aprile 2026, n. 8630, la Terza Sezione Civile della Cassazione ha chiarito che la Tabella Unica Nazionale (TUN), di cui al D.P.R. n. 12/2025, costituisce parametro generale di valutazione equitativa del danno non patrimoniale da lesione del diritto alla salute, trovando applicazione, sia pure in via indiretta, anche al di fuori del suo ambito normativo e con riferimento a fatti anteriori alla sua entrata in vigore, ferma restando la possibilità per il giudice di discostarsene solo in presenza di una motivazione puntuale fondata su circostanze peculiari del caso concreto.
Questo passaggio ha un'implicazione concreta raramente segnalata: se il giudice applica la TUN anche a sinistri precedenti al 5 marzo 2025, le percentuali di riduzione da concorso di colpa si applicano su una base di calcolo che può essere, a seconda dei casi, più alta o più bassa rispetto alle vecchie Tabelle di Milano. Nella prassi l'uso della TUN o delle Tabelle milanesi può portare a risultati diversi nella liquidazione del danno biologico da lesione macropermanente. Una differenza che, moltiplicata per una percentuale di concorso di colpa anche modesta — diciamo il 20% — può tradursi in migliaia di euro di scarto.
Il brocardo vigilantibus non dormientibus iura succurrunt — il diritto soccorre chi vigila, non chi dorme — descrive bene il meccanismo che governa il concorso di colpa nel risarcimento da incidente stradale. Non basta subire un danno: occorre tutelarlo attivamente, documentarlo, non aggravarlo, e fare valere le proprie ragioni nei tempi e con gli strumenti giusti.
Aristotele, nell'Etica Nicomachea (libro V), distingueva la giustizia distributiva, fondata sulla proporzione, da quella correttiva, che ristabilisce l'equilibrio alterato da un torto. Il risarcimento appartiene alla seconda; il concorso di colpa serve a misurare quanta parte del danno resta davvero a carico di chi lo ha causato.
Cosa fare (e non fare) dopo un incidente
Nella prassi, gli errori che determinano la riduzione del risarcimento per concorso di colpa si concentrano in tre momenti: il momento del sinistro, la fase di accertamento medico-legale e la fase di trattativa con l'assicurazione.
Al momento del sinistro, è fondamentale redigere o ottenere la compilazione del modulo CAI a doppia firma ogni volta che è possibile, documentare con fotografie la dinamica, la posizione dei veicoli, la segnaletica e le condizioni della strada, e raccogliere i dati di eventuali testimoni. L'assenza del modulo CAI a doppia firma costringe le compagnie ad avviare costose indagini difensive che nella pratica si traducono in contestazioni sulla dinamica e, di conseguenza, in eccezioni di concorso di colpa.
Nella fase medico-legale, il danneggiato non dovrebbe mai sottoporsi alla visita del medico fiduciario dell'assicurazione senza adeguata preparazione o assistenza: il certificato medico che chiude la prognosi è uno degli elementi su cui si costruisce la misura della personalizzazione del danno biologico. Il grado di invalidità permanente è determinato dalle conseguenze del sinistro che non sono eliminabili con cure o terapie e che incidono in misura permanente sulla funzionalità vitale del danneggiato. Presentarsi a quella visita senza avere già un quadro clinico completo e aggiornato significa rischiare una sottostima delle sequele.
Nella fase di trattativa conviene conoscere i termini imposti alla compagnia dall'art. 148 del Codice delle Assicurazioni: la norma stabilisce 30 giorni per i danni materiali con firma congiunta, 60 giorni se manca l'accordo formale, e 90 giorni dalla consegna del certificato medico di guarigione per le lesioni fisiche. Accettare un'offerta prima della stabilizzazione dei postumi — o prima di comprendere appieno la portata dei danni — è uno degli errori più costosi che un danneggiato possa commettere.
La questione del concorso di colpa nell'incidente stradale non è quindi un mero problema teorico di riparto di responsabilità: è una variabile concreta che può determinare differenze sostanziali sull'importo finale del risarcimento. La giurisprudenza del 2026 — con l'affermazione della TUN come parametro equitativo generalizzato, con la conferma che le fatture provano il danno anche senza quietanza, con la tutela del passeggero garantita dal diritto europeo — ha ridisegnato il perimetro entro cui questa variabile opera. Conoscerlo è il primo passo per non subire riduzioni ingiustificate.

Redazione - Staff Studio Legale MP